El mercado inmobiliario de Argentina en 2026 gira en torno a una característica predominante: la crisis del acceso al crédito hipotecario. Con la desaparición casi total del financiamiento tradicional por parte de los bancos, el panorama ha dado un vuelco hacia compradores capaces de afrontar pagos al contado. Este fenómeno modifica de raíz el funcionamiento de la oferta y la demanda en el sector, generando una nueva dinámica en la compraventa de propiedades en el país.
Transformaciones en las conductas de compra y venta en Argentina sin crédito hipotecario
En un entorno donde las opciones bancarias para obtener un crédito hipotecario han dejado de estar disponibles, tanto vendedores como desarrolladores han debido rediseñar sus estrategias para captar a quienes pueden realizar pagos directos. Surgen así operaciones impulsadas por ahorros propios, recursos provenientes del extranjero o la venta de otros activos, desplazando a quienes históricamente dependían de la financiación bancaria.
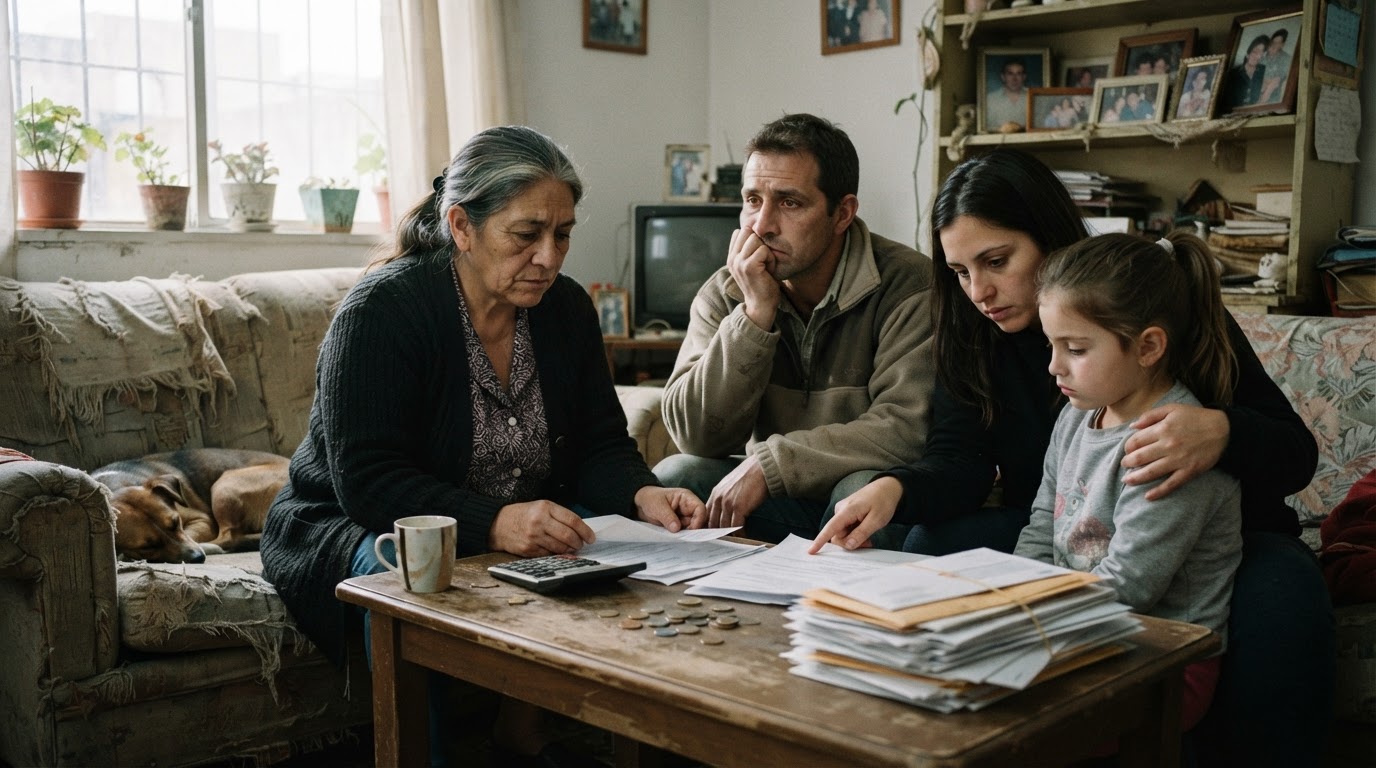
El perfil del comprador promedio en residencias y propiedades comerciales argentinas se ha modificado: se privilegia la liquidez y la solvencia financiera inmediata. Este cambio es especialmente notorio al observar cómo jóvenes, profesionales recién insertados en el mercado laboral y familias de clase media, sectores que antes accedían mediante planes de financiamiento, hoy ven restringida su capacidad para adquirir vivienda.
📌 Ver más: Financiamiento y crédito hipotecario en Argentina 2026
Alternativas extrabancarias y la retracción del crédito hipotecario en el ciclo reciente (Reporte Asia)
El historial de la actividad hipotecaria argentina siempre fue irregular, pero el ciclo más reciente, según el reporte publicado por Reporte Asia, marca una virtual desaparición del crédito como herramienta efectiva para inversiones inmobiliarias. Como respuesta, proliferan mecanismos alternativos fuera de la banca: desde financiaciones directas ofrecidas por el vendedor hasta acuerdos informales para pagos diferidos, a menudo respaldados por informes de escribanos pese a carecer del respaldo propio de operaciones bancarias convencionales.
Este mosaico de alternativas produce efectos definidos. La mayor parte de las operaciones queda en manos de quienes pueden pagar al firmar, mientras que crece el grupo de potenciales compradores excluidos. Esta dinámica incrementa la competencia especialmente en segmentos de propiedades de menor valor o ubicadas en barrios alejados, donde la flexibilidad para pactar pagos resulta crucial para lograr cerrar ventas.
📌 Lea más: Compraventa propiedades Buenos Aires en 2026: ventas al contado desafían crisis
Polarización acelerada: el nuevo mapa del acceso inmobiliario argentino en 2026
El modo en que los argentinos pueden acceder a una vivienda —o invertir en bienes raíces— atraviesa una transformación de fondo. Si anteriormente el pulso de las operaciones estaba fuertemente vinculado a la disponibilidad crediticia, hoy se asienta en un escenario en que la ausencia de crédito prolongada impone nuevos límites sobre quiénes efectivamente pueden participar y qué tipos de transacciones resultan viables.
Los análisis sectoriales recientes muestran un incremento en la cantidad de ventas concretadas sin préstamo bancario, lo que modifica tanto los tiempos como las expectativas de los vendedores respecto al valor que pueden obtener. Algunos desarrolladores dispuestos a ofrecer financiación interna logran captar una porción de la demanda desatendida por bancos; sin embargo, este recurso suele estar restringido a desarrollos premium o productos específicos, dejando al resto del mercado sin esa opción.
Frente a este contexto, la polarización se profundiza: los grupos con capacidad para pagar al contado concentran el acceso, mientras quienes dependen del financiamiento deben postergar su decisión a la espera de un eventual regreso del crédito hipotecario tradicional —como refleja el análisis de Reporte Asia—. El resultado es un mercado cada vez más segmentado y excluyente.
📌 Ver más: Refinanciar crédito hipotecario reduce cuotas, pero no elimina todos los riesgos
Desafíos de venta, oportunidades y preparación táctica para propietarios e inversores
En este contexto, para los propietarios que buscan vender surge la necesidad de reajustar sus estrategias: contemplar alternativas como la flexibilización de los términos de pago, la oferta de algún tipo de financiamiento propio y el ajuste de expectativas ante una demanda más limitada. Por su parte, los inversores con liquidez extra tienen nuevas ventajas para negociar mejores precios y cerrar operaciones con mayor rapidez, aunque la competencia se mantiene elevada en los segmentos más buscados.
Dada la persistencia de un acceso restringido al crédito hipotecario convencional, la clave para diferenciarse reside en la planificación patrimonial cuidadosa y la capacidad de reaccionar con agilidad ante oportunidades concretas de inversión en el mercado inmobiliario argentino.
📩 ¿Quieres recibir análisis del mercado inmobiliario de LATAM cada semana? Suscríbete al boletín de ATI.