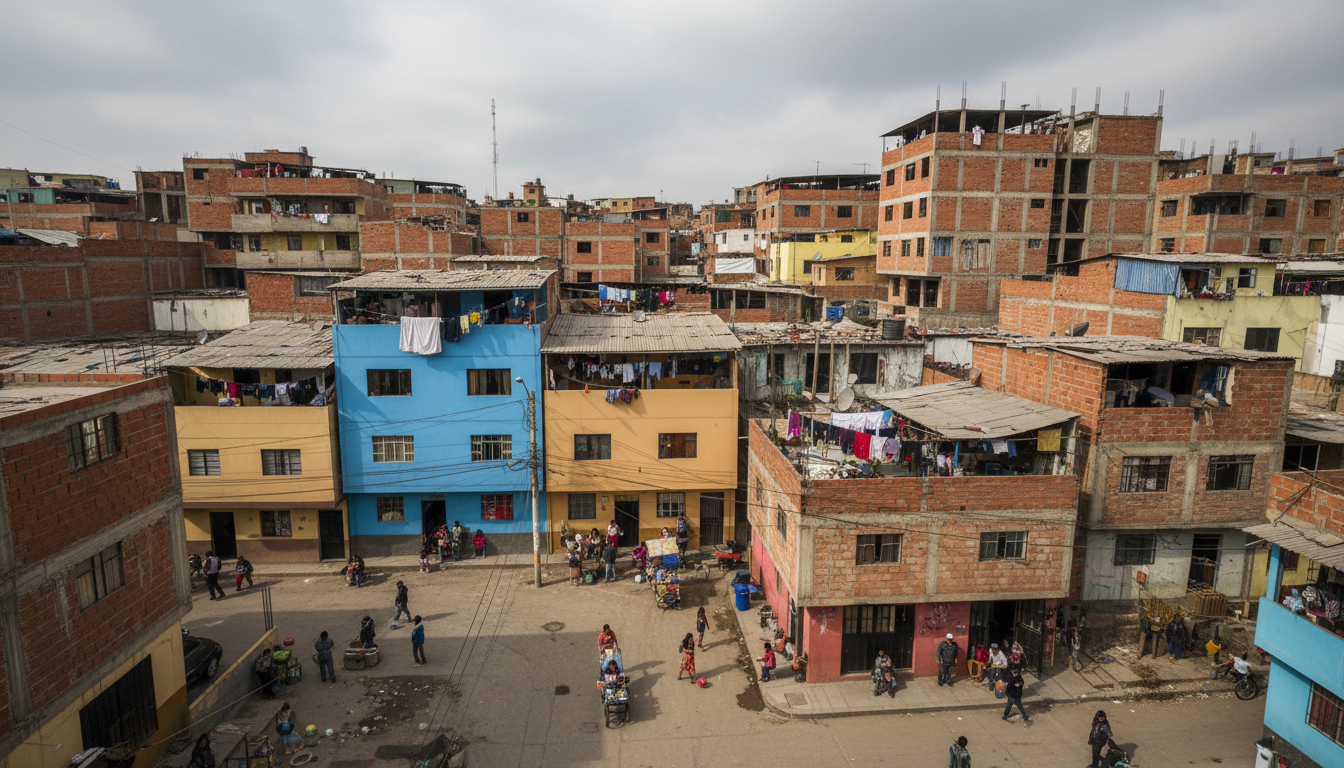
Lima Metropolitana experimenta una transformación en la distribución de su mercado inmobiliario. Según un análisis del equipo de Estudios Geoanalíticos de Equifax, citado por Gestión, la ciudad contabiliza 757 proyectos que suman 92,458 viviendas planificadas. Aunque Lima Oeste continúa liderando en número de iniciativas, el auge de zonas como Lima Centro y Lima Norte pone de manifiesto el desplazamiento de los desarrolladores hacia áreas de mayor densidad y mejor conectividad, en respuesta a la demanda habitacional.
Según el mismo estudio de Equifax, Lima Oeste concentra 610 proyectos inmobiliarios, lo que representa el 81% de las iniciativas reportadas en la capital. Sin embargo, la región solo agrupa aproximadamente el 60% del volumen total de viviendas, un dato revelador que indica que los desarrollos en otras zonas representan cada vez más viviendas por cada complejo levantado. Este fenómeno responde, en parte, al encarecimiento del suelo en distritos tradicionalmente preferidos como San Miguel y Jesús María, y a una necesidad de diversificar la oferta ante una población en busca de nuevas ubicaciones.
La concentración de proyectos en Lima Oeste pierde protagonismo
Durante años, Lima Oeste ha sido el epicentro del desarrollo inmobiliario en la capital peruana, con polos dinámicos como Miraflores, San Isidro, Surco, San Miguel y Jesús María. Los 610 proyectos registrados en esta zona, de los 757 identificados a nivel metropolitano, mantienen su liderazgo en términos absolutos. Sin embargo, la proporción de unidades por cada proyecto es menor que en otras partes de la ciudad, señal de una mayor atomización de la oferta y de que el espacio disponible empieza a escasear.
El incremento de precios en el suelo, especialmente en San Miguel y Jesús María, ha elevado las barreras de entrada tanto para usuarios finales como para inversionistas y desarrolladores. Esto ha activado un proceso de búsqueda de terrenos más accesibles y proyectos de mayor escala o densidad en otras áreas de la ciudad, donde la normativa y conectividad lo permiten.
Nuevas zonas ganan terreno gracias a densificación y conectividad
Alrededor del 40% de las unidades proyectadas se localizan en regiones distintas a Lima Oeste, a pesar de concentrar menos del 19% de los proyectos. Lima Centro, Lima Norte, Lima Sur, Lima Este y Callao, anteriormente vistos principalmente como mercados residenciales tradicionales o industriales, emergen ahora como polos de interés para la construcción de complejos habitacionales de mayor densidad.
El valor estratégico de estas zonas radica en mejores conexiones viales, el desarrollo de servicios y la cercanía a polos de empleo o centros educativos. Lima Centro y Lima Norte, en particular, captan desarrollos verticales de mediano y alto número de viviendas por proyecto, impulsados por la mayor disponibilidad de predios y normativas urbanas que favorecen la densificación. Para los desarrolladores, esto implica oportunidades para aprovechar terrenos a costos relativos menores y responder a necesidades habitacionales insatisfechas en segmentos de ingresos medios.
Respuestas del mercado ante la presión incrementada en Lima Oeste
El proceso de densificación metropolitana no solo responde a la escasez de suelo y encarecimiento en Lima Oeste. Demandas de vivienda mejor conectada, así como las mejoras en infraestructura de transporte público, están influyendo en la radicación de proyectos en ubicaciones antes secundarias. Esto contribuye a un realineamiento del mapa inmobiliario de Lima Metropolitana, donde Miraflores, San Isidro y Surco ya no son las únicas opciones viables para el comprador o inversor atento a la plusvalía o el acceso a servicios.
A medida que los desarrolladores trasladan su foco hacia zonas con mayor potencial de crecimiento, aumentan los volúmenes de viviendas por desarrollo y se diversifica la oferta. Los inversores, por su parte, se ven desafiados a analizar mercados emergentes y anticipar dinámicas de valorización inmobiliaria distintas a las históricas.
El escenario actual obliga a propietarios, administradores y agentes a replantear su estrategia. Para el propietario primerizo, las opciones ahora incluyen distritos con grandes proyectos y potencial de crecimiento de valor. Para administradores y agentes, la distribución más homogénea de viviendas en la ciudad demandará nuevas herramientas para la gestión eficiente, la captación y el adecuamiento a normativas locales. Quienes logren anticipar las nuevas pautas de densificación y conectividad podrán capitalizar oportunidades en el mercado de Lima Metropolitana en los próximos años.
📩 ¿Quieres recibir análisis del mercado inmobiliario de LATAM cada semana? Suscríbete al boletín de ATI.