La recuperación del apetito por el sector inmobiliario latinoamericano se consolida a medida que el 30% de los inversionistas en la región planea aumentar su exposición en activos durante 2026, según datos de la consultora CBRE. Este giro responde a la normalización macroeconómica pospandemia y a la búsqueda de refugio frente a la volatilidad global, con el sector logístico e industrial liderando las preferencias.
El capital inmobiliario regional prioriza logística e industria
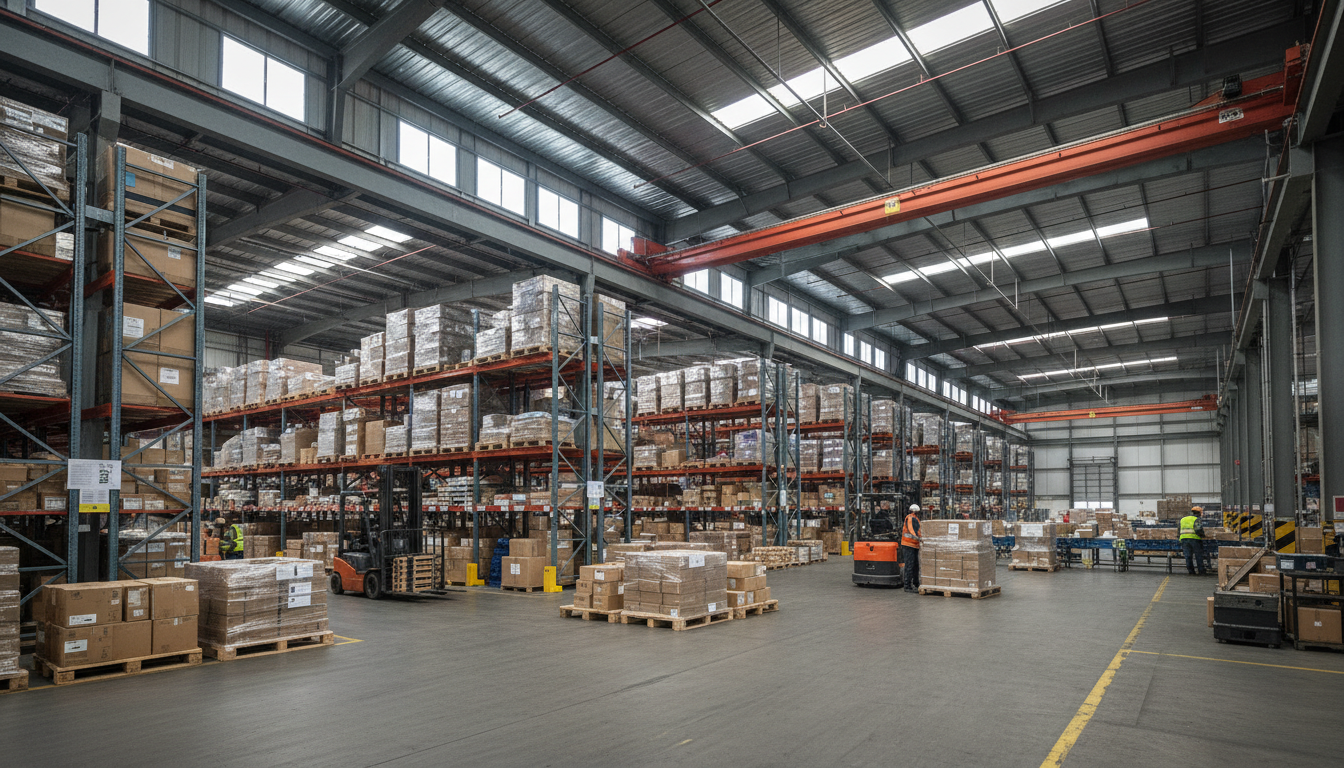
De acuerdo con la más reciente Encuesta de Sentimiento de Inversión en Latinoamérica de CBRE, la apuesta por activos logísticos e industriales se impone en México, Brasil y Colombia, mientras que Chile mantiene su énfasis en propiedades de alta calidad (Core), oficinas y logística. Factores como el nearshoring, la expansión del comercio electrónico y la reciente reconfiguración de las cadenas de suministro consolidan a estos segmentos como los más resilientes y atractivos a los ojos de los inversionistas institucionales.
En México, el dinamismo es palpable en ciudades como Ciudad de México, Monterrey, Tijuana y Querétaro, donde la demanda de parques industriales y espacios logísticos se ha acelerado, impulsada en parte por el Tratado entre México, Estados Unidos y Canadá (T-MEC, conocido como USMCA). Lyman Daniels, presidente de CBRE México, Colombia y Centroamérica, atribuye este auge a la confianza que genera el acuerdo comercial para la captación de inversión, especialmente en manufactura y distribución. El sentimiento positivo en estos polos industriales trasciende mercados tradicionales e incorpora también capital fresco interesado en oficinas.
En Brasil, la apuesta predominante por logística e industria sigue firme, pero CBRE destaca la expansión del interés hacia oficinas y hoteles resort, especialmente en São Paulo y su área metropolitana. Esta diversificación responde a una estabilización relativa del panorama macroeconómico y a la percepción de resiliencia de estos subsectores frente a nuevos shocks externos.
Las ciudades núcleo refuerzan su protagonismo, pero emergen polos secundarios
La preferencia por ubicaciones metropolitanas o centrales, con desempeño comprobado, sigue siendo la regla en la región. Sin embargo, la apertura hacia ciudades secundarias es cada vez más notoria. Colombia ilustra este fenómeno: Bogotá continúa como epicentro, pero el interés en Medellín gana terreno en el radar de los grandes fondos que buscan diversificar riesgos sin perder exposición a dinámicas de crecimiento urbano e infraestructura.
En Chile, Santiago mantiene su atractivo como núcleo estable para inversiones Core y logística, avalado por un marco institucional robusto. Las intenciones de compra en el país reflejan un retorno progresivo a estrategias de adquisición tras años de cautela; CBRE resalta el papel de las oficinas y los inmuebles logísticos en la agenda de fondos locales e internacionales.
Argentina representa el caso de mayor selectividad y concentración de demanda en las zonas urbanas y logísticas históricas: el área metropolitana de Buenos Aires, el Camino del Buen Ayre y la avenida Libertador en CABA. En estos corredores, la búsqueda se enfoca en infraestructura de última generación y oficinas premium, con un enfoque oportunista y de valor añadido. La actividad de compra se mantiene restringida, en línea con un entorno económico aún desafiante y sin señales de aperturas a submercados poco consolidados.
Expectativas de compra y venta evolucionan según el ciclo y la coyuntura
Si bien la región comparte un renovado apetito inmobiliario, las intenciones de compra y venta varían de acuerdo con el ciclo de cada mercado y la vigente coyuntura. En Argentina, la actividad compradora es selectiva, mientras que la voluntad de venta permanece moderada y condicionada por la evolución de políticas económicas. Brasil prevé un posible incremento de adquisiciones respaldado por un enfoque selectivo ante la mejora del entorno financiero. En Chile, la tendencia apunta a reactivar compras institucionales en un contexto de institucionalidad y previsibilidad.
Colombia se distingue por un balance entre expectativas de compra y venta, reflejando una participación de mercado equilibrada en Bogotá y una creciente curiosidad por Medellín. México, por su parte, mantiene una vocación de adquisición continua, motivada por la estabilidad que ofrece el T-MEC y el crecimiento sostenido de la demanda industrial y logística en las principales urbes y polos de exportación.
El papel de CBRE y medios como Bloomberg Línea refuerza la transparencia y lectura transversal de estos movimientos, situando a firmas gestoras y grandes propietarios en el epicentro de la toma de decisiones informadas de cara a 2026.
El horizonte para propietarios e inversores latinoamericanos exige lectura proactiva y segmentada del mercado. La concentración de capital en activos logísticos e industriales, sumada a la prioridad por ubicaciones núcleo, define un ciclo con oportunidades puntuales en ciudades secundarias selectas y en proyectos de valor añadido. Más allá de las estadísticas, el entorno demanda flexibilidad estratégica, monitoreo constante de la regulación local y capacidad para identificar microtendencias en cada país o corredor urbano. La coyuntura macroeconómica seguirá marcando el pulso, pero el interés institucional por el real estate latinoamericano, hoy, es decididamente tangible.
📩 ¿Quieres recibir análisis del mercado inmobiliario de LATAM cada semana? Suscríbete al boletín de ATI.