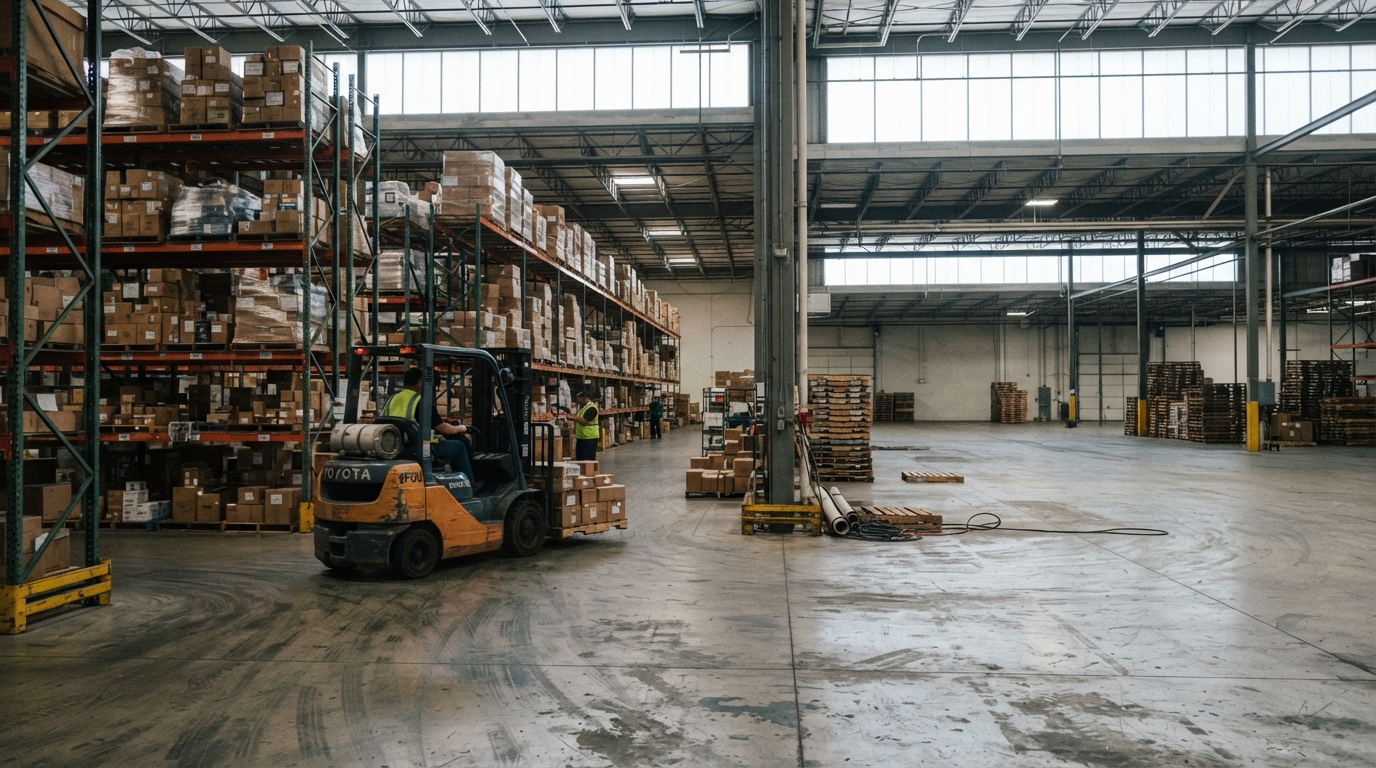
El mercado industrial mexicano concluyó el segundo trimestre de 2026 en un entorno de ajustes y decisiones cautelosas: el inventario nacional superó los 113 millones de metros cuadrados, mientras inversores y desarrolladores muestran señales de precaución tras una reciente fase expansiva. Operaciones como la compra de Fibra Macquarie por Fibra MTY evidencian el momento de consolidación en el sector, y, al mismo tiempo, la demanda de espacios industriales se mantiene firme en regiones clave pese al clima de incertidumbre.
Crecimiento del inventario, absorción y el giro hacia la cautela
Durante el primer semestre de 2026, México experimentó un aumento anual del 5.3% en su inventario industrial, según el “Reporte Industrial Solili 2T2026”. Sin embargo, la tasa de vacancia también subió hasta 5.2%, es decir, 1.3 puntos porcentuales más respecto al mismo periodo de 2025 (Solili, 2T2026). El volumen de arrendamiento alcanzó 1,263,000 metros cuadrados, igualando un incremento anual de 35% que indica resistencia en la actividad, aunque marcada por espera de nuevas señales macroeconómicas (Solili, 2T2026).
Monterrey sobresale como el principal centro industrial, acumulando 21.5 millones de metros cuadrados de inventario y atrayendo el 24% de la demanda nacional. La ciudad sumó 1.8 millones de metros cuadrados a su inventario en 2025, consolidando su liderazgo ante arrendatarios institucionales (Solili, 2T2026). En contraste, la Ciudad de México captó el 22% y Tijuana representó el 11% del mercado de arrendamiento, pero con dinámicas diferenciadas: Tijuana registró la mayor vacancia nacional, 9.7%, lo que representa un millón de metros cuadrados disponibles y presión indirecta sobre las rentas.
Ritmo de construcción industrial y reconfiguración de portafolios
La superficie industrial en construcción llegó a 3.8 millones de metros cuadrados al concluir el trimestre, reflejando la ejecución de proyectos iniciados en ciclos previos, pero también mostrando una desaceleración en el inicio de nuevos desarrollos (“Reporte Industrial Solili 2T2026”). La mitad de dicha superficie se localiza en la Ciudad de México, que apuesta por hubs logísticos de última generación.
Monterrey concentra 932,000 metros cuadrados en obras nuevas, seguido de Guadalajara con 340,000 metros cuadrados. En el Bajío y Occidente, 14 proyectos reúnen 247,000 metros cuadrados, seis de los cuales se sitúan en Guadalajara, destacando a la ciudad en manufactura avanzada y logística. La ralentización en el ritmo de nuevas construcciones se vincula, en parte, al contexto creado por el inicio del análisis de revisión del T-MEC desde julio de 2026, panorama que lleva a promotores e inversionistas a optar por estrategias de menor riesgo, anticipando posibles reformas en las reglas comerciales regionales (Inmobiliare, julio 2026).
El proceso de integración de Fibra Macquarie en Fibra MTY ilustra el redespliegue estratégico de carteras, incrementando la especialización y competitividad entre los participantes más grandes del mercado, y reforzando la tendencia hacia un sector cada vez más institucional.
Evolución de rentas industriales en CDMX, Monterrey y la frontera norte
En el segundo trimestre, los precios de renta industrial siguieron una trayectoria diferenciada entre las principales ciudades. En la Ciudad de México se registró el mayor avance, con tarifas de $10.38 dólares por metro cuadrado al mes, lo que representa un crecimiento del 8% anual, impulsado por la demanda de espacios logísticos modernos y bien ubicados (Solili, 2T2026).
En Tijuana, aunque la vacancia es la más alta del país, los precios se mantienen en $8.68 dólares por metro cuadrado al mes, mientras que Tecate, en la frontera con California, reporta $8.06 dólares. Monterrey, centro de la industria pesada y manufactura avanzada, opera en $7.08 dólares el metro cuadrado mensual. Este rango de precios da cuenta de la segmentación que existe entre mercados consolidados, donde los espacios de calidad escasean, y ciudades con sobreoferta que obligan a los propietarios a ofrecer condiciones más atractivas a los nuevos arrendatarios.
El alza en tasas de vacancia —salvo excepciones en la CDMX y casos puntuales como Guanajuato— obliga a desarrolladores a gestionar sus riesgos en nuevas inversiones, privilegiando esquemas de pre-arrendamiento e incentivos competitivos para el inquilino. Se observa una preferencia por seleccionar proyectos con fundamentos de rentabilidad de largo plazo y menor exposición especulativa.
Países latinoamericanos ante cautela y consolidación industrial al estilo mexicano
La situación mexicana tiene eco en mercados industriales de Latinoamérica como Brasil y Colombia, donde también se observan incrementos moderados en vacancia y freno en la construcción de nuevos espacios, sumado a una volatilidad en precios de renta determinada por el grado de institucionalización y la calidad de la oferta logística. Este escenario subraya para propietarios e inversionistas regionales la importancia de ajustar tácticas ante nuevas regulaciones y prever ciclos de sobreoferta que puedan impactar en las condiciones de rentabilidad y negociación de contratos.
Para navegar un ciclo donde la cautela se impone, los actores del mercado deberán mantener un análisis minucioso y estrategias adaptables, identificando oportunidades en segmentos logísticos y polos regionales con presencia institucional robusta.
📩 ¿Quieres recibir análisis del mercado inmobiliario de LATAM cada semana? Suscríbete al boletín de ATI.