La transformación reciente de los grandes almacenes industriales en mercados maduros, especialmente la rápida caída de la vacancia y los incrementos récord en las rentas tras un periodo de exceso de oferta, ofrece pistas relevantes para América Latina. Sin embargo, en países como México y Colombia—dos potencias logísticas regionales—este ciclo se manifiesta de modos y ritmos propios. ¿Por qué el auge de los alquileres industriales adopta velocidades y características tan contrastantes en estas dos economías?
El impulso del nearshoring redefine el mercado mexicano de almacenes industriales
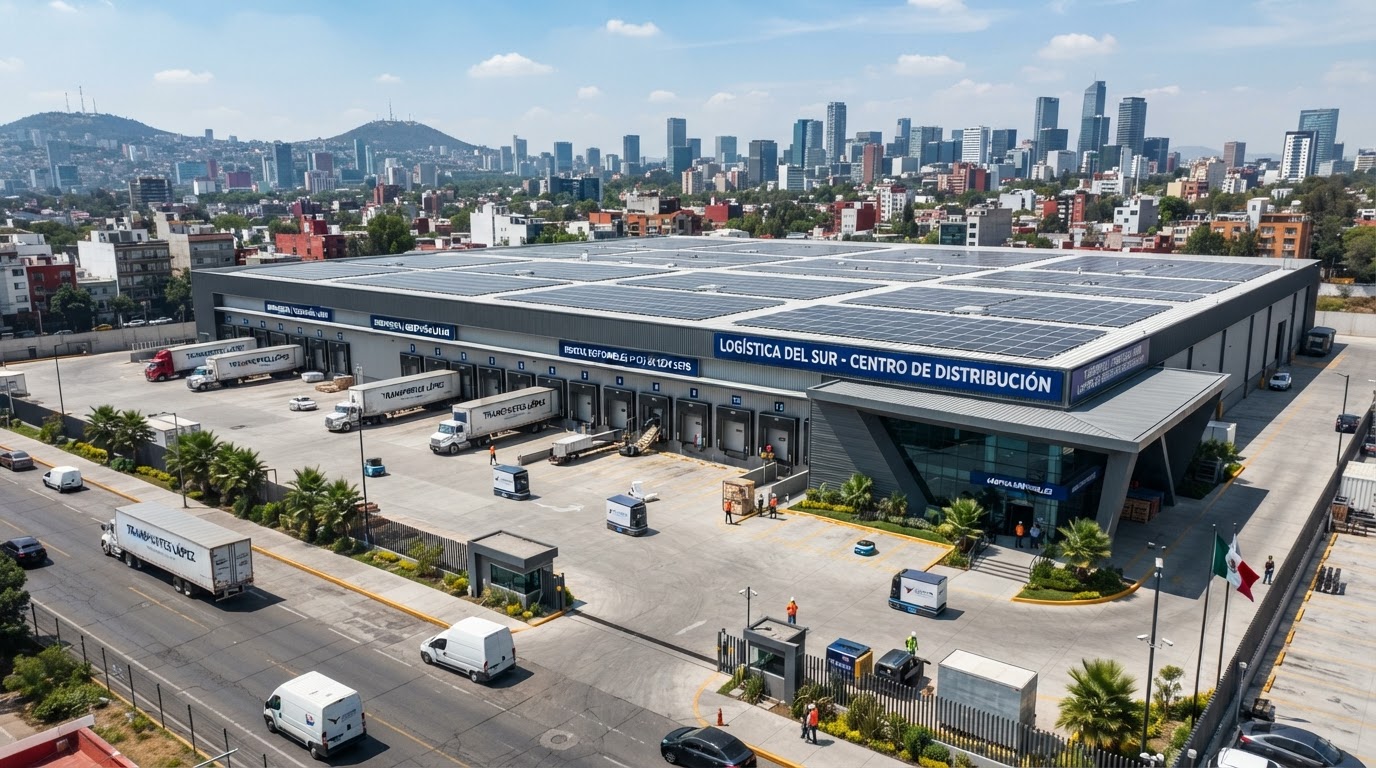
En México, la integración con la economía estadounidense y el boom del nearshoring han detonado una ola sin precedentes en la demanda de superficies industriales de gran tamaño. El traslado de operaciones globales hacia México —dinamizado tras la pandemia— se tradujo en una presión extraordinaria por espacios amplios y modernos. Según datos de ARLOG citando a Cushman & Wakefield, el alquiler medio de almacenes logísticos en Ciudad de México alcanzó los USD 11.05 por metro cuadrado al mes en el primer semestre de 2025, marcando un alza interanual del 23%.
Este crecimiento acelerado responde a un contexto local donde la creación de nuevos parques logísticos no ha logrado seguir el ritmo de la demanda internacional. Sectores como operadores logísticos, grandes fabricantes y empresas de ecommerce impulsan una intensa «batalla» por espacios clase A superiores a 10,000 m², mientras los desarrolladores dirigen sus inversiones a polos industriales cercanos a los corredores de exportación más relevantes.
Como resultado, propietarios y arrendadores en México ganaron la capacidad de imponer condiciones contractuales más exigentes y rentas escalonadas. El mercado mexicano ya vive una fase avanzada donde la escasez de espacios, las rentas al alza y los contratos a largo plazo definen un entorno favorable para el arrendador. Este mismo fenómeno, que se anticipó en Estados Unidos hace dos años, ha convertido a cada metro cuadrado disponible en un activo estratégico para quienes buscan capitalizar el crecimiento industrial norteamericano.
Colombia: demanda repartida entre distintos formatos y crecimiento menos concentrado
Mientras tanto, Colombia experimenta un ciclo alcista en el sector industrial desde una base que difiere sensiblemente de la mexicana. Aunque Bogotá y los corredores logísticos claves registran una demanda fuerte, la estructura del mercado colombiano y su menor dependencia relativa del comercio exterior delinean otro patrón en tamaño, uso y ocupación de almacenes. Un informe de Colliers y la Cámara Colombiana de la Construcción (Camacol) apunta que la vacancia en parques industriales Clase A+ y A bajó a 3.08% en 2024, ubicándose entre los niveles más bajos de la región.
Sin embargo, a diferencia de México, la expansión del ecommerce y la distribución está menos centrada en grandes superficies. El perfil colombiano evidencia una demanda más fragmentada por rangos de tamaño y actividades sectoriales. Los almacenes de gran formato sí observan incrementos contratacionales —especialmente desde operadores logísticos y empresas exportadoras—, pero persiste una demanda relevante de espacios medianos y pequeños, necesarios para atender la distribución urbana y el abastecimiento a menor escala.
El resultado es que los propietarios sí gozan de poder para fijar precios, aunque este se reparte entre una mayor variedad de formatos. Las rentas muestran solidez, pero las alzas anuales, en perspectiva, no son tan pronunciadas como en México, debido a que el tamaño promedio de los contratos y la absorción responden al ritmo particular de la economía interna más que al ciclo productivo estadounidense.
México y Colombia: un auge industrial impulsado por integración global frente a diversificación local
Una explicación probable a la disparidad radica en dos factores: el nivel de integración con los flujos comerciales globales y el desarrollo relativo de los parques industriales. México, que ahora recibe la mayor parte del nearshoring que previamente se dirigía a Asia, está estrechamente acoplado al ciclo productivo de Norteamérica. De esta manera, cualquier movimiento en la oferta y demanda estadounidense repercute prácticamente de inmediato en la fijación de precios y el cierre de contratos en el entorno mexicano.
En cambio, la economía industrial de Colombia depende más del abastecimiento local, la logística de distribución urbana y la diversidad sectorial, dando lugar a un mercado más resistente ante choques externos y a una absorción y aumento de rentas más gradual. La regulación y la escasez de suelo logístico en áreas metropolitanas también ayudan a contener la presión alcista y estabilizan el ciclo en el país.
Así, el mercado mexicano, impulsado por el rol de motor industrial y la atracción de inversión extranjera directa, experimenta aumentos acelerados de precio y una reducción veloz de espacios clase A, mientras que en Colombia predomina la estabilidad gracias a una amplia base de usuarios locales y menor volatilidad, resultando en un mercado más segmentado.
Consideraciones clave para inversionistas en los mercados industrial de México y Colombia
El contraste es nítido: para el inversor internacional, México representa hoy una ventana de oportunidad donde la escasez de almacenes y la presión del nearshoring permiten obtener retornos superiores al promedio histórico, aunque esto implica asumir el riesgo de reajustes abruptos si la demanda estadounidense cae o la oferta aumentara súbitamente.
Colombia, en contraposición, surge como alternativa para estrategias de largo plazo y portafolios enfocados en estabilidad y menor riesgo. Si bien la vacancia casi inexistente evidencia fortaleza, el hecho de que la demanda no se concentre en grandes superficies puede reducir la velocidad de incremento de rentas.
En suma, la absorción y el encarecimiento de los almacenes industriales no siguen un patrón único en América Latina: cada país adapta el fenómeno a sus propias fuerzas y reglas de juego. Resulta imprescindible analizar, junto a la tendencia global, la naturaleza y el origen de la demanda, el tamaño característico de los espacios y la agilidad de respuesta local. México y Colombia convergen en vacancia mínima y rentas en ascenso, pero lo hacen por caminos y lógicas de inversión claramente diferenciados.
Fuentes consultadas
📩 ¿Quieres recibir análisis del mercado inmobiliario de LATAM cada semana? Suscríbete al boletín de ATI.