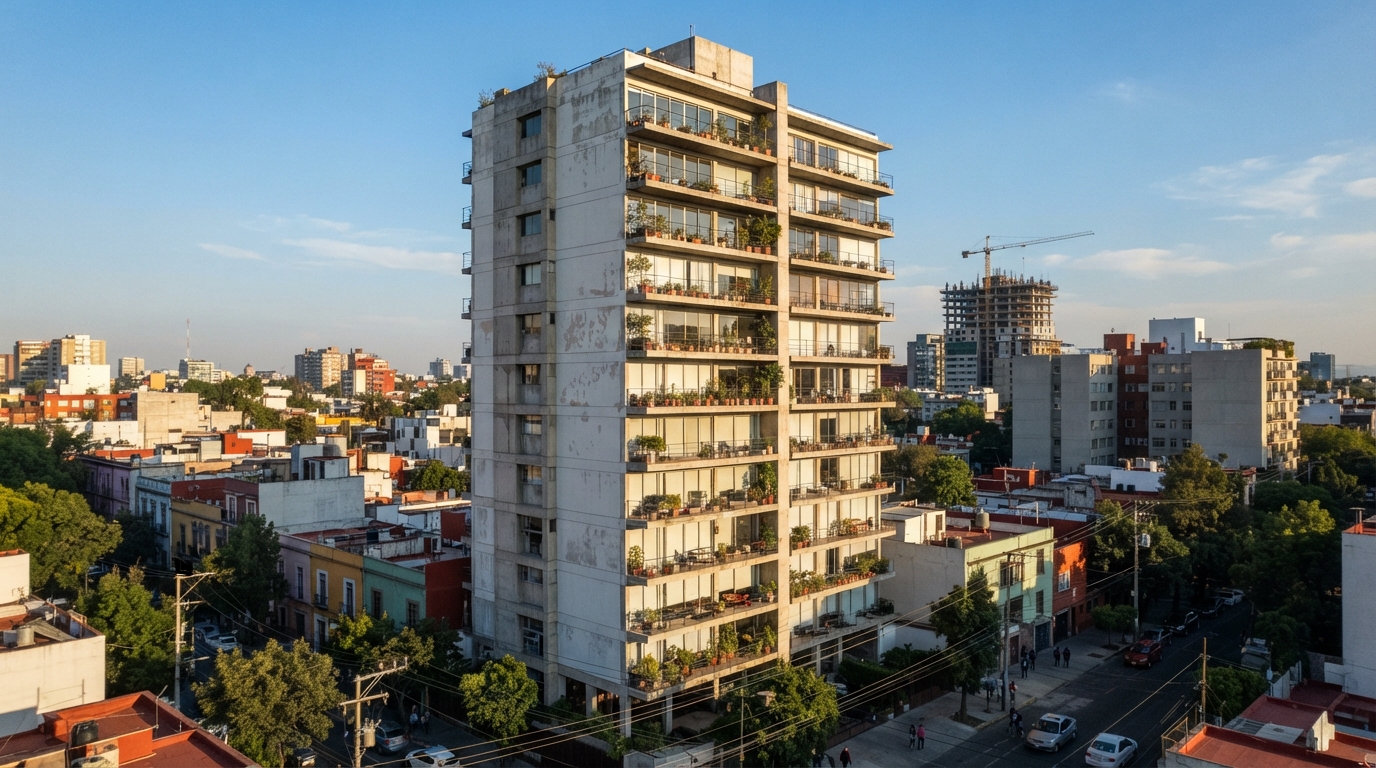
La oferta de vivienda vertical en la Ciudad de México se encuentra en su nivel más bajo en diez años, lo que ha detonado incrementos notables en precios y rentas. Esta combinación de demanda persistente y la entrada limitada de nuevos desarrollos genera un ambiente más competitivo y desafiante para inversionistas y desarrolladores. El nuevo contexto transforma la distribución de riesgos y oportunidades dentro del principal mercado inmobiliario del país.
Menos proyectos, inventario menor y lanzamientos de escala más reducida en CDMX
El volumen de vivienda vertical disponible sigue cayendo de manera sostenida en la Ciudad de México. Al cierre del segundo trimestre de 2026, Accumin Intelligence México contabilizó 18,817 unidades residenciales en inventario, marcando un descenso continuo desde 2024. La comercialización ronda poco más de 5,100 viviendas colocadas en la Zona Metropolitana del Valle de México durante ese periodo, lo que implica que la demanda se mantiene firme pese a un entorno donde la oferta se reduce cada vez más (liderempresarial.com).
Hace ocho años, se contabilizaban cerca de 1,600 desarrollos de departamentos en la capital mexicana; en la actualidad, la cifra ronda los 770, una reducción superior al 50%. El lanzamiento de nuevos proyectos es de menor magnitud: apenas 72 nuevos desarrollos ingresaron en el primer trimestre de 2026, la mayoría con entre 10 y 40 departamentos cada uno. Para quienes buscan invertir o desarrollar, la coyuntura implica un acceso más restringido y selectivo al inventario, con mayores oportunidades en ubicaciones donde la rotación es alta.
Subidas de precios y actividad concentrada en zonas clave de la CDMX
El fuerte descenso en inventario se ha traducido en presiones inmediatas sobre los precios. Según Accumin Intelligence México, el precio promedio por metro cuadrado de vivienda vertical llegó a 78,400 pesos, con un alza anual cercana al 8%. En municipios del poniente del Estado de México, donde la demanda se mantiene robusta, los incrementos alcanzan tasas de doble dígito en el último año (liderempresarial.com).
La absorción y el aumento de valor se concentran en pocos corredores. La alcaldía Cuauhtémoc encabezó la venta de vivienda nueva en el primer semestre de 2026, con 935 unidades, superando incluso a la tradicionalmente dinámica Benito Juárez. Distritos como Paseo de la Reforma, Roma y Condesa siguen siendo imanes para quienes buscan ubicación estratégica y prospecto de plusvalía.
A la par, los alquileres también registran aumentos. En el corredor Reforma, las rentas tradicionales experimentan crecimientos superiores al 20% anual, impulsadas por el desequilibrio entre la demanda y la oferta, y por la atractiva ubicación y equipamiento urbano.
Multifamily con ocupación récord y ajustes en las estrategias de inversión
El escenario restrictivo alcanza incluso al segmento de renta institucional. Durante 2026, los desarrollos multifamily alcanzaron ocupaciones cercanas al 94%, reflejando la preferencia por opciones habitacionales flexibles y localizadas, y abriendo oportunidades tanto para fondos grandes como para inversionistas particulares.
Según Justino Moreno (Accumin Intelligence México) y Enrique Téllez (desarrolladora del parque®), la salida de grandes conjuntos, característicos antes de 2017, obliga a cambiar las tácticas de negocio. Los proyectos recientes suelen tener menos de 40 unidades y demandan procesos financieros y de ventas más ágiles, propiciando menor exposición y ciclos de inversión más rápidos.
La nueva dinámica beneficia a quienes continúan con inventario en zonas demandadas; nuevos jugadores, por su parte, deben priorizar estrategias de largo plazo, por la persistencia de las restricciones en tierras, permisos y financiamiento para proyectos de mayor tamaño.
Vivienda vertical restringida: paralelos y diferencias entre CDMX y las grandes ciudades de Latinoamérica
La Ciudad de México comparte su tendencia de inventario bajo y precios al alza con otros grandes polos urbanos latinoamericanos, como Bogotá, Santiago y Lima, donde la lenta generación de vivienda vertical impulsa rentas y precios. Si bien el fenómeno es similar, los procesos y el tamaño de los proyectos varían: en Buenos Aires o São Paulo, el crecimiento de desarrollos multifamiliares y la normativa local siguen ritmos propios. Ante este panorama regional, propietarios e inversionistas con operaciones transfronterizas pueden identificar focos de oportunidad a partir de la observación del ciclo demográfico y la contracción de inventario en corredores urbanos consolidados.
El descenso sostenido en inventario, el encarecimiento de activos y el fortalecimiento del mercado de renta están transformando por completo el entorno de la vivienda vertical en la CDMX. Tanto para quienes ya tienen propiedades como para quienes evalúan incorporarse, revisar y ajustar las estrategias será indispensable en este ciclo.
📩 ¿Quieres recibir análisis del mercado inmobiliario de LATAM cada semana? Suscríbete al boletín de ATI.