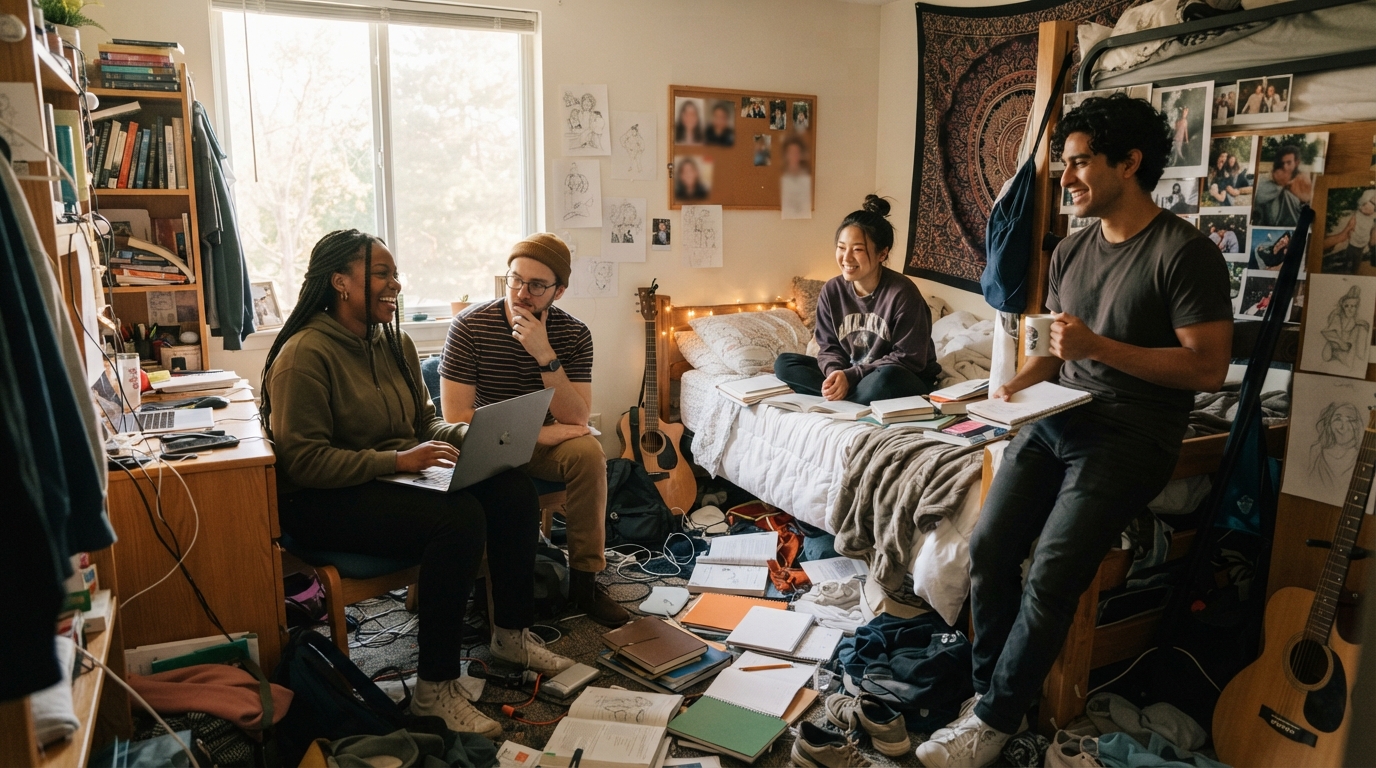
La revalorización de las ciudades universitarias interiores en el contexto inmobiliario de Estados Unidos y otros mercados avanzados ha impulsado el interés por la vivienda estudiantil profesionalizada. Sin embargo, al mirar hacia América Latina, surgen marcadas diferencias en tamaño de mercado, grado de consolidación y nivel de desarrollo del sector. ¿Por qué, a pesar del éxito en las college towns norteamericanas —con altos niveles de ocupación, renta creciente y fuerte presencia de inversionistas institucionales—, la experiencia latinoamericana dista tanto de ese modelo? Revisar el avance en España, con cifras ya consolidadas y una profesionalización en auge, frente a la realidad argentina, marcada por tensiones propias, ayuda a conocer hasta qué punto puede adaptarse el esquema internacional al entorno hispanohablante.
Déficit de camas y capital institucional: el avance del student housing en España
En el territorio español, la vivienda para estudiantes se caracteriza por una insuficiencia estructural de plazas dedicadas: la Asociación AREDE informa un faltante de 350.000 camas, con apenas un 7% de cobertura frente a la demanda total (por debajo del promedio europeo del 10%, y lejos de mercados consolidados, que ya superan el 30%). Este vacío ha estimulado una entrada progresiva de inversiones y nuevas propuestas institucionales.
Durante el año 2023 se registró una inversión de 147 millones de euros en residencias universitarias, según las estimaciones de JLL. El retorno prime ronda el 5% y asciende al 5,35% en ciudades secundarias. Según los portales especializados, alquilar una habitación en piso compartido para estudiantes cuesta en promedio 350 €/mes a nivel nacional, y puede superar los 500 € en destinos universitarios destacados como Barcelona.
La presión por falta de oferta impulsa proyectos de mayor dimensión que marcan un giro hacia la gestión profesional e institucional en el sector, en un contexto en donde las rentas residenciales en general subieron un 9,2% en 2023 (según Idealista).
En ciudades medianas tradicionalmente asociadas al ambiente universitario, como Salamanca o Granada, la mezcla comprobada de demanda robusta, insuficiencia de infraestructura moderna y necesidad de expandir la oferta impulsa el posicionamiento del alojamiento estudiantil entre los activos favoritos de los fondos especializados, dejando margen significativo para el crecimiento y la consolidación.
📌 Ver más: Piscinas en viviendas en España: riesgo estructural que puede costar caro
Student housing en Argentina: un sector sin escala ni consolidación institucional
El panorama argentino, en contraste, muestra que el segmento institucionalizado de alojamiento estudiantil prácticamente no está separado ni identificado en las estadísticas oficiales o sectoriales. Sólo se dispone de información verificable en torno al mercado residencial general: cierre del año 2023 con precios promedio en la Ciudad Autónoma de Buenos Aires de 2.177 USD/m², tras un leve repunte del 1,2% en la última parte de ese año, según Zonaprop.
No existen datos ni retornos documentados referentes a la cantidad de camas, niveles de ocupación, rentabilidad o relación oferta-demanda específicamente segmentados para estudiantes. En la práctica, los universitarios deben optar por una oferta fragmentada de habitaciones en alquiler, pensiones privadas y departamentos compartidos, todos sujetos a la alta volatilidad macroeconómica y sin esquemas de apoyo sectorial permanente.
Aunque el sector inmobiliario general muestra signos recientes de reactivación, los impulsos obedecen más al entorno inflacionario y fluctuaciones cambiarias que a la aparición de una demanda estructurada de vivienda estudiantil. Por ahora, la alternativa de inversión es principalmente de índole oportunista y sin los elementos de escala y certeza que podrían atraer fondos institucionales a largo plazo.
📌 Lea más: Residencias estudiantiles en España imponen cambios
España frente a Argentina: tres motores clave detrás de los contrastes
Las diferencias detectadas entre ambos países responden principalmente a tres aspectos que determinan el desarrollo del sector:
Por un lado, en España la demanda estudiantil está mucho más cuantificada y visible para el capital profesional, gracias al seguimiento de asociaciones especializadas y consultoras. La existencia de estadísticas sobre déficit de camas y rentabilidades específicas facilita la planeación de grandes inversiones. Además, tanto las universidades como los municipios suelen cooperar ofreciendo información y soporte para atraer inversión en residencias.
Por otro lado, el contexto macroeconómico y normativo marca otra diferencia central: España posibilita esquemas de alquiler a medio y largo plazo bajo reglas estables, lo que permite el acceso a fondos internacionales y nacionales especializados. En Argentina, la alta volatilidad y los controles frecuentes sobre el capital se traducen en incertidumbre, desincentivando la planificación institucional.
Por último, la calidad y periodicidad de la información disponible distingue a ambos mercados: España dispone con regularidad de estudios sectoriales (Idealista, JLL, AREDE) que habilitan una visión estratégica y desarrollo de productos a la medida, lo que reduce el riesgo para el inversor. En Argentina, la ausencia de estadísticas enfocadas obliga a tomar como referencia general el comportamiento del valor del metro cuadrado, sin segmentación por nichos estudiantiles específicos.
📌 Ver más: Alquiler estudiantil en España 2026: la descentralización que impacta propietarios
Opciones, riesgos y escenarios para el inversor en student housing hispanohablante
Un análisis comparativo permite advertir que quienes evalúan oportunidades en ciudades universitarias competitivas pueden encontrar en España condiciones básicas similares (aunque a menor escala) a las observadas en mercados consolidados: brecha entre oferta y demanda, rentabilidades atractivas y una presión demográfica sostenida.
En Argentina, sin embargo, el movimiento de recuperación inmobiliaria está apenas en un estadio inicial; sin herramientas profesionales ni visibilidad sectorial, la inversión está atomizada y lejos de habilitar estrategias enfocadas exclusivamente en vivienda estudiantil, incluso en las principales ciudades universitarias, por falta de datos confiables y previsibilidad en la regulación.
Mientras España recorre un proceso de expansión y afianzamiento institucional, Argentina vive un escenario de informalidad y constantes ajustes, lo que exige máxima cautela y segmentación de riesgos para cualquier actor internacional que considere ingresar a su mercado.
El atractivo relativo depende no sólo de encontrar una demanda potencial de estudiantes, sino de contar con información fiable y un entorno predecible. Sin ambos elementos, la posibilidad de trasladar el modelo exitoso de los college towns a estos destinos permanece, por ahora, distante.
Fuentes consultadas
📩 ¿Quieres recibir análisis del mercado inmobiliario de LATAM cada semana? Suscríbete al boletín de ATI.