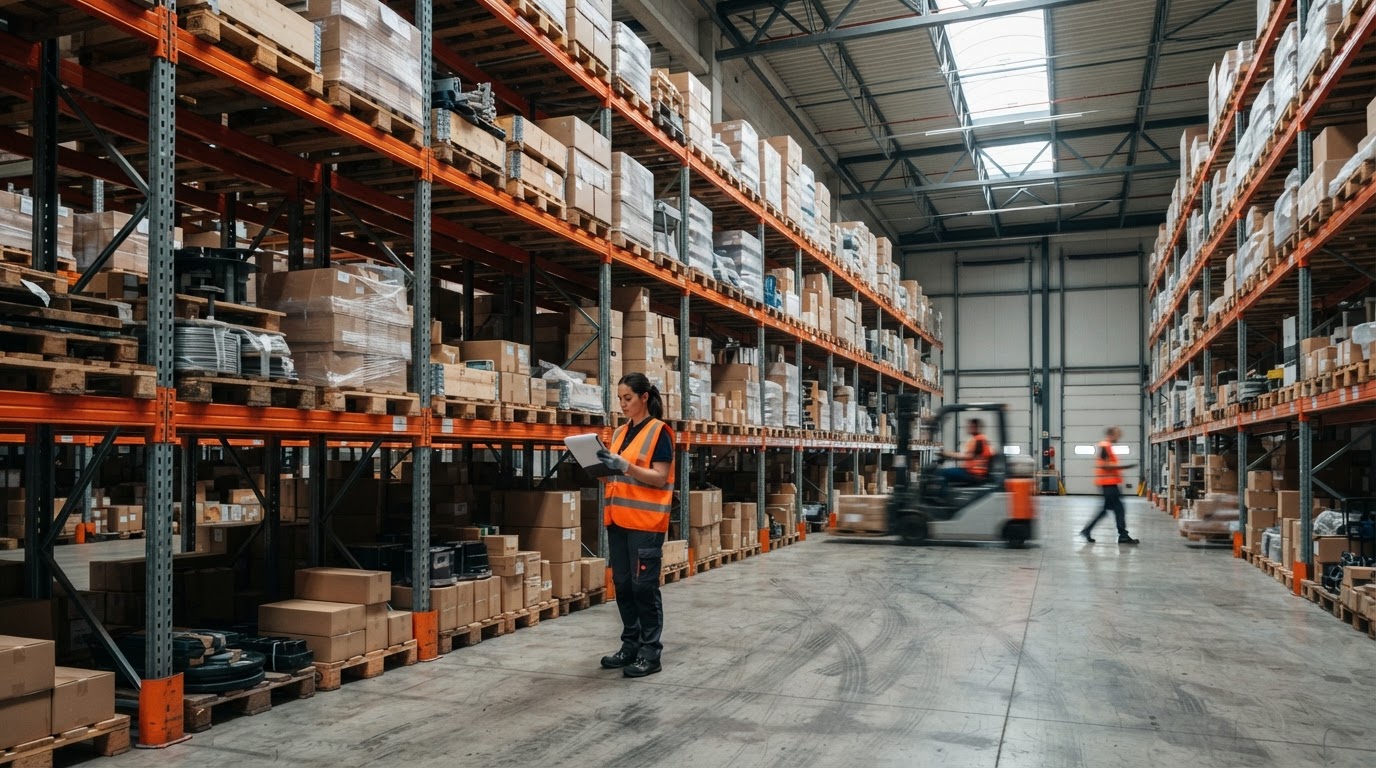
La reciente adquisición por parte de Michelin North America de su centro de distribución de 2 millones de pies cuadrados en 29900 S. Graaskamp Blvd., Wilmington, Illinois, por 151 millones de dólares, supone más que una simple compraventa en el dinámico mercado industrial estadounidense. Este movimiento obliga a propietarios, operadores logísticos e inversores de mercados como España y México —con mercados logísticos activos según CBRE— a revisar su estrategia ante activos logísticos “core” que logran atraer capital institucional bajo ciertas condiciones clave, como contratos de largo plazo, mejoras operativas e intermediación especializada.
1. Valida el atractivo institucional de tus activos logísticos
La operación realizada por Michelin —que decidió ser propietaria de su propio espacio tras una década de alquiler— fue posible por la calidad y ocupación total del inmueble: desde 2015 es uno de solo dos centros superregionales de la compañía, alberga el 35% de su inventario importado y permanece 100% ocupado. En mercados como España, donde la ocupación logística ronda el 90,7% según CBRE España, y México, con una vacancia industrial baja en la Ciudad de México, activos “prime” con contratos de usuarios de primer nivel tienen mejor visibilidad y son candidatos preferentes para inversiones similares.
2. Optimiza la infraestructura y servicios anexos para captar interés
Tras comprar el inmueble en 2021 por 126 millones de dólares a Transwestern Investment Group, el consorcio Silver Creek Development y GFH Partners no se limitó a mantener el activo: invirtió en la ampliación del estacionamiento para remolques y mejoró la relación con Michelin, asegurando una extensión anticipada del contrato de arrendamiento antes de su vencimiento original en noviembre de 2027. Esta estrategia elevó no sólo el valor del activo sino la confianza del inquilino de referencia: en palabras de Nael Mustafa, CEO de GFH Partners, “no hay mayor aval de la calidad de un activo que su propio inquilino decida comprarlo”. En la práctica latinoamericana, adecuaciones logísticas —desde tratamientos del terreno hasta áreas de maniobra y almacenaje especializado— son inversiones que pueden acelerar el cierre y mejorar el valor de liquidación ante fondos o propietarios finales.
3. Presta atención a los plazos y la calidad de los contratos de arrendamiento
El éxito de la venta también descansó en anticipar la renovación contractual. GFH Partners y Silver Creek aseguraron la extensión adelantada del arrendamiento de Michelin, que originalmente vencía en noviembre de 2027. Este paso es decisivo en mercados con bajo nivel de vacancia, como la Ciudad de México; contratos de largo plazo con arrendatarios sólidos no solo garantizan flujos estables, sino que son esenciales para compradores institucionales, que buscan minimizar el riesgo y asegurar retornos predecibles.
4. Evalúa el entorno logístico y la escalabilidad de tu ubicación
El inmueble adquirido forma parte de Elion Logistics Park 55, un mega parque industrial de 2.500 acres, a 60 millas al sur de Chicago. La ubicación ofrecía acceso directo a corredores logísticos regionales y la escala para crecer junto con las necesidades del usuario. Según CBRE, en España se contrataron más de 2,7 millones de metros cuadrados en logística en 2025, con una disponibilidad próxima al 10%, equivalente a 1,69 millones de metros cuadrados, lo que muestra oportunidades para expandir operaciones donde aún existan reservas de suelo y masa crítica de usuarios. Replicabilidad en México y las principales zonas logísticas de Sudamérica dependerá de factores como la disponibilidad de tierra y la infraestructura urbana y vial.
5. Prioriza aliados y operadores con visión a largo plazo
Silver Creek Development y GFH Partners no solo ingresaron en el momento adecuado en 2021 (cuando adquirieron el activo a 126 millones de dólares de Transwestern Investment Group), también supieron acompañar la operación con mejoras estratégicas y una gestión cercana con Michelin, lo que culminó en una “salida” rentable con valor agregado y sin fricciones. Ligar la toma de decisiones a operadores “repeat players” y usuarios industriales de primera línea facilita cierres exitosos, incluso en ciclos de tasas altas o competencia por capital institucional.
Consideraciones antes de aplicar este modelo: operación y destino del activo marcan la pauta
Esta guía parte de operaciones planeadas para activos logísticos de escala media a grande, plenamente ocupados, en mercados urbanos y corredores consolidados como Madrid, Barcelona o Ciudad de México. En activos destinados exclusivamente a la renta múltiple de pequeñas naves, en ubicaciones periféricas, o sometidos a fuertes controles de uso de suelo o a restricciones cambiarias severas, el proceso debe ser adaptado: baja profundidad de mercado, poca liquidez institucional y rotación frecuente de inquilinos podrían exigir otro enfoque y horizonte temporal distinto. Compradores e inversores deben analizar la estabilidad del usuario actual, la solvencia contractual y la estructura legal para mitigar riesgos de fragmentación o desocupación que no existen en las compraventas “core” de grandes users. Aunque las cifras de CBRE España muestran demanda récord en España y la vacancia industrial en México es baja, la clave reside en identificar si el inmueble propio puede calificar para el mismo rango de interés institucional, o requiere ajustes antes de abordar a ese tipo de capital.
México con 6,34% de rentabilidad y Argentina con 5,45%, frente a una mediana de 5,02%
México se ubica en Oportunidad Moderada con 68,6 puntos según el Índice de Oportunidad Inmobiliaria de ATI, por encima del puntaje regional de 56,0. Su rentabilidad bruta de alquiler es de 6,34%, por encima de la mediana de 5,02%, y comprar equivale a 15,8 años de alquiler (Numbeo, 2026), por debajo de la mediana de 19,9: comprar sale más barato frente al alquiler.
Argentina queda en banda Neutral con 53,4 puntos, por debajo del puntaje regional de 56,0. Su rentabilidad bruta de alquiler es de 5,45%, por encima de la mediana de 5,02%, y necesita 18,4 años de alquiler para comprar, por debajo de la mediana de 19,9. Su carga hipotecaria de 705,2% del ingreso está por encima de la mediana de 138,8%: hipoteca menos asequible. Para el propietario o inversor que sigue los activos logísticos, estos datos son solo contexto: la tabla mide vivienda residencial en el centro de las ciudades, no naves ni contratos industriales.
Fuentes consultadas
📩 ¿Quieres recibir análisis del mercado inmobiliario de LATAM cada semana? Suscríbete al boletín de ATI.