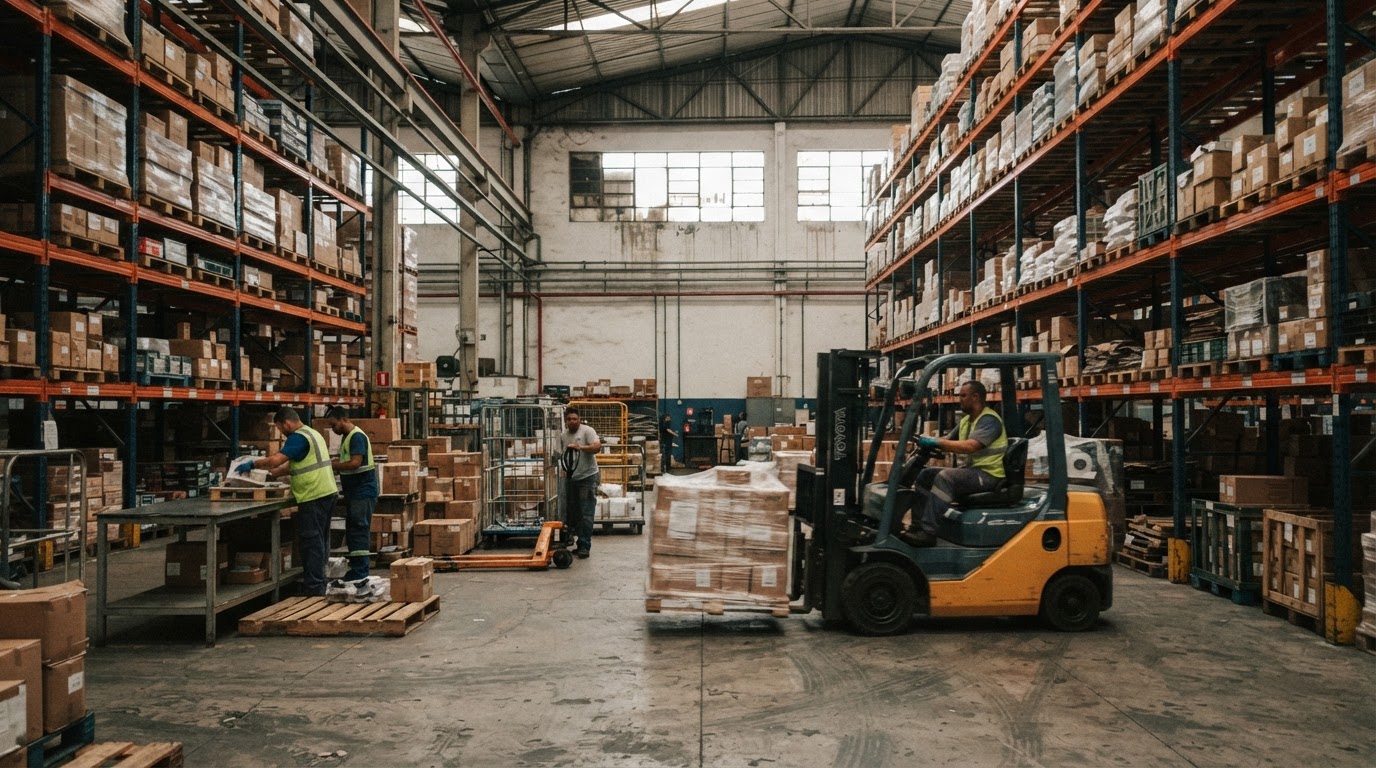
São Paulo concentra actualmente más del 50% del espacio de almacenes rentados en toda América Latina. Este nivel de concentración, destacado por Cushman & Wakefield, transforma al principal centro económico de Brasil en el epicentro regional del almacenamiento industrial y logístico. El dato, que ilustra la magnitud del liderazgo paulista, tiene repercusiones inmediatas tanto para propietarios como para inversores que buscan oportunidades en el segmento.
El peso de São Paulo en el mercado latinoamericano de almacenes
La ciudad de São Paulo supera la mitad de toda la superficie alquilada de almacenes en América Latina, según los últimos registros de Cushman & Wakefield. Este dominio no es casual: responde a una combinación de factores estructurales y coyunturales, como la capacidad industrial del principal polo productivo de Brasil, la densidad de su parque logístico y la creciente demanda por parte de operadores de comercio electrónico y distribución mayorista.
El hecho de que São Paulo represente más del 50% del espacio arrendado en una región tan vasta como América Latina indica que el mercado local opera con un dinamismo y una magnitud aún no replicados por otros polos regionales. Comparado con Ciudad de México, Santiago o Buenos Aires, ninguna otra metrópoli llega a captar una proporción semejante del mercado de almacenes en alquiler, consolidando así la hegemonía paulista.
📌 Ver más: Inversión sostenible Brasil resiste crisis de bonos y redefine oportunidades en 2026
Impulso logístico y demanda de grandes superficies industriales
Diversos factores confluyen para explicar la posición dominante de São Paulo en el mercado latinoamericano de almacenes rentados. El crecimiento acelerado del comercio electrónico, la modernización de cadenas logísticas y la mayor profesionalización de operadores han disparado la competencia por galpones con infraestructura de alta calidad. Empresas vinculadas a distribución minorista, industrias manufactureras y plataformas de retail digital demandan ubicaciones próximas a las principales rutas de salida al resto del país y a zonas de alta concentración de consumo.
Para propietarios e inversores, este fenómeno se traduce en tasas de ocupación robustas, estabilidad en los ingresos por alquiler y revalorización de activos industriales. Cushman & Wakefield destaca que el liderazgo paulista se mantendrá mientras permanezca la presión de la demanda interna y la infraestructura siga respondiendo a los desafíos logísticos de una metrópoli con más de 20 millones de habitantes en su área metropolitana.
📌 Lea más: Emisión de debentures en Brasil marca nueva etapa para financiamiento inmobiliario
Repercusiones para el resto de América Latina y limitantes en el modelo paulista
El hecho de que São Paulo concentre más de la mitad del espacio de almacenes rentados en la región deja al resto del continente fragmentado entre mercados con menor escala y menor sofisticación operativa. Ciudades como Bogotá, Lima o Monterrey avanzan en desarrollos logísticos, pero no se acercan todavía al peso absoluto del mercado paulista. Esta brecha refleja diferencias en infraestructura vial, acceso a financiamiento, volumen de consumo interno y madurez de los grandes operadores logísticos.
Para ciudades que buscan replicar el modelo de São Paulo, el principal desafío pasa por mejorar la conectividad intrarregional, facilitar trámites de inversión y ofrecer incentivos normativos. Propietarios e inversores deben considerar que la escalabilidad de los retornos, tanto en alquiler como en plusvalía de galpones, dependerá de la combinación entre demanda real del mercado local, estabilidad macroeconómica y capacidad regulatoria de cada municipio o Estado.
📌 Ver más: Gestión inmobiliaria Brasil 2026: rentabilidad y tendencia en la operación profesional
Brasil ofrece rentabilidad de alquiler y precios relativos menos favorables que la mayoría de la región
El liderazgo de São Paulo en el segmento de almacenes rentados contrasta con los indicadores generales del mercado inmobiliario brasileño. Según el Índice de Oportunidad Inmobiliaria de ATI, Brasil registra un puntaje de 52,4/100 en la banda ‘Neutral’, ocupando el puesto 10 de 15 países. Además, la rentabilidad bruta del alquiler es de 4,59% anual (Numbeo 2026-S1), posicionando a Brasil en el puesto 12 de 15, por debajo de la mediana regional de 5,02%. Estos datos sugieren que, aunque São Paulo concentra la mayor parte del mercado logístico, la rentabilidad para propietarios e inversores en el país es menos favorable que en la mayoría de los mercados de la región.
La relación precio/alquiler en Brasil alcanza los 21,8 años, ubicándose también en el puesto 12 de 15 países y por encima de la mediana regional de 19,9 años, lo que implica una menor conveniencia para comprar frente a alquilar. Para los inversores que evalúan oportunidades en el sector industrial y logístico, este contexto refuerza la importancia de analizar cada segmento de mercado en detalle. El dinamismo de São Paulo puede ofrecer ventajas específicas, pero los indicadores nacionales muestran desafíos estructurales que deben ser considerados antes de tomar decisiones. Más detalles y comparativas están disponibles en el Índice de Oportunidad Inmobiliaria de ATI.
Brasil y el diferencial frente a otros mercados latinoamericanos
La concentración paulista, que supera el 50% del mercado regional, encuentra poca comparación en otras grandes ciudades latinoamericanas. Este déficit relativo está sustentado en factores estructurales de la economía brasileña: nivel de industrialización, densidad de mercado consumidor, acceso a financiamiento local y políticas públicas orientadas a infraestructura logística. Mientras el tamaño y la escala de São Paulo permiten contratos de gran volumen y ciclos de alquiler estables, en varios mercados regionales el desarrollo logístico es fragmentario y enfrenta obstáculos normativos y de financiamiento que diluyen la posibilidad de una concentración similar.
Los propietarios e inversores latinoamericanos observan así un doble escenario: la demanda creciente en mercados secundarios presenta oportunidades, pero el avance hacia la escala e integración observada en São Paulo requerirá de reformas de fondo y avances en infraestructura aún pendientes en gran parte del continente.
📩 ¿Quieres recibir análisis del mercado inmobiliario de LATAM cada semana? Suscríbete al boletín de ATI.