76.3%: ese es el porcentaje que marcó la diferencia en el mercado residencial de los países desarrollados este último junio. El inicio de nuevas edificaciones multifamiliares se disparó en ese valor respecto al mes anterior, según los últimos datos del Censo de EE. UU. y análisis sectoriales. ¿Por qué importa tanto este número en el contexto global? Porque define en qué dirección se mueve la esencia de la oferta habitacional y anticipa retos y oportunidades concretas para quienes participan en mercados emergentes como el latinoamericano, desde propietarios hasta desarrolladores e inversionistas institucionales.
¿De dónde sale ese 76.3%?: origen y contexto
El dato de 76.3% corresponde al salto intermensual que tuvo el inicio de construcciones de edificios multifamiliares en el mercado norteamericano durante junio de 2026. Es decir, comparando contra mayo, el segmento de multifamily pasó de menores niveles a iniciar más de medio millón de nuevas unidades anuales a ritmo ajustado por estacionalidad. Así lo reporta el U.S. Census Bureau, la fuente oficial para seguir estos indicadores.
En contraste, las viviendas unifamiliares —la clásica casa individual— presentaron una contracción moderada. El movimiento del multifamily permitió que el total de nuevas obras residenciales iniciadas escalara un notable 19% en tan solo un mes, según el análisis de HousingWire y claridad adicional de analistas como Odeta Kushi (First American Financial Corporation). Sin embargo, muchos especialistas advierten que este boom es coyuntural: está sostenido por condiciones puntuales de mercado (como tasas de interés y acceso restringido a compra de vivienda) y podría revertirse si baja la demanda o se endurecen regulaciones.
En otras palabras, el 76.3% es un número nacido de un momento específico: refleja tanto la urgencia por nuevas alternativas de vivienda ante el encarecimiento de la propiedad, como una apuesta consciente de inversionistas y constructores por el formato multifamiliar. No es común ver saltos de esta magnitud en ciclos tan cortos. Por eso, en ATI destacamos el valor didáctico de observar la anatomía de números como este para entender cómo gira el eje de la vivienda urbana en países con mercados inmobiliarios maduros.
Si el 76.3% ocurriera en Ciudad de México: traslación hipotética
¿Qué pasaría si un salto del 76.3% en nuevos proyectos multifamily se produjera en un mercado latinoamericano concreto y ya activo, como México? Hoy, México reporta únicamente 10,000 unidades multifamily institucionales (dato GRI Institute), con ocupaciones del 95% en zonas prime.
Si, como ejercicio ilustrativo, se replicara ese mismo incremento intermensual sobre el parque actual —sin considerar obras paralelas y solo en la escala institucional—, se iniciarían más de 7,600 nuevas unidades multifamily en un solo mes en las principales ciudades mexicanas. Esta cifra, aunque aún modesta en términos absolutos frente a los promedios estadounidenses, tendría un poderoso efecto local. Podría significar un alza inmediata en la oferta de vivienda en renta formal, impactando precios, presionando al alza los estándares de gestión y generando oportunidades de inversión en corredores urbanos estratégicos.
Por supuesto, esto es un ejercicio teórico. En la práctica, los ritmos de construcción y absorción en México —como en la mayoría de Latinoamérica— están limitados por acceso a financiamiento, normativas locales y la estacionalidad propia de la demanda. Sin embargo, si los actores del sector logran sortear trabas regulatorias y fondeo, un crecimiento acelerado como el que se registró en países referentes podría reconfigurar el mercado en menos de un año.
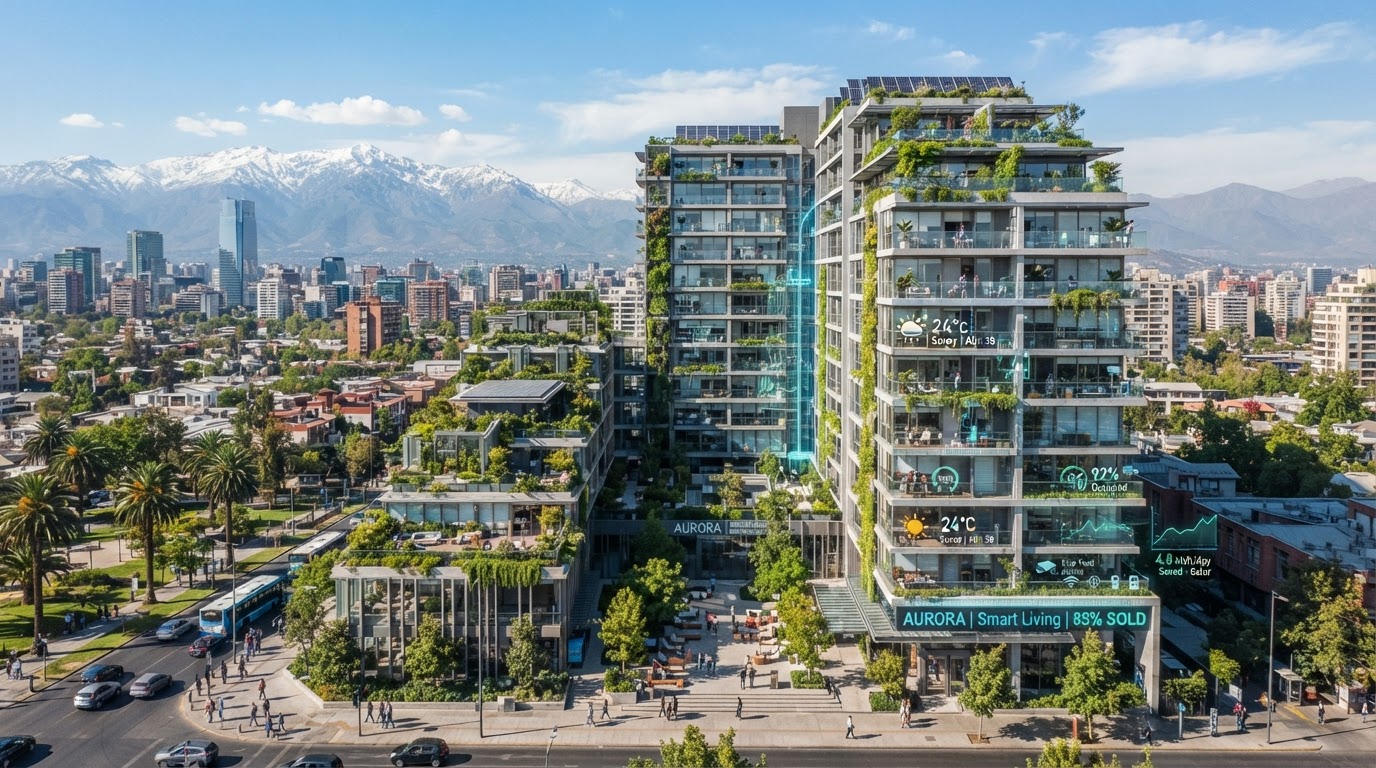
Lo mismo puede pensarse para Chile, líder regional con 50,000 unidades y una ocupación promedio del 93%, según datos de GRI Institute. Un salto del 76.3% en proyectos nuevos equivaldría a unas 38,000 unidades adicionales en el pipeline, moviendo radicalmente la oferta en Santiago y grandes urbes.
En ATI recalcamos que en la actualidad no existe evidencia de un salto intermensual de esta envergadura en mercados latinoamericanos, y la comparación busca crear una «escala mental» para dimensionar lo que significa el número norteamericano aplicado a realidades emergentes.
¿Quién gana y quién pierde si el 76.3% es modelo?
El gran ganador cuando la oferta multifamily institucional sube tan fuerte es, claramente, el inquilino urbano. Más unidades profesionalmente gestionadas significan competencia por calidad, acceso a mejores ubicaciones e incentivos de precio, al menos en el corto plazo. Es lo que demuestran tanto los altísimos niveles de ocupación reportados en México como el salto de oferta en el mercado de origen.
Para los propietarios tradicionales —especialmente aquellos con pequeñas carteras de departamentos en renta informal— el efecto puede ser mixto. Por un lado, el atractivo de la renta formal podría elevar el valor de sus activos si estos logran adaptarse a requiSitos de administración y servicio más exigentes. Por otro lado, la llegada de grandes actores institucionales puede presionar la rentabilidad por la vía de mayores servicios al inquilino y menores márgenes netos, en particular en zonas saturadas.
Los agentes inmobiliarios enfrentan el reto de especializarse: vender o captar en multifamily requiere redes y skills distintos de los utilizados en el segmento de vivienda individual. Quienes dominen el proceso de originación y gestión de estos proyectos estarán mejor posicionados para captar negocios recurrentes y retener clientes institucionales.
Para los inversionistas —tanto nacionales como extranjeros— un salto de la magnitud del 76.3% implica oportunidades importantes: los niveles de ocupación del 93-95% en mercados como Chile y México sugieren que la demanda está, pero la clave será anticiparse a la saturación en determinados submercados. Un avance tan acelerado podría, además, recalentar la competencia por suelos edificables y modificar las tasas de retorno de modo abrupto si no se sostiene el crecimiento de la demanda o surgen restricciones normativas.
El número a vigilar en adelante
El 76.3% nos da una señal de alerta y oportunidad: así como ha acelerado el realineamiento de la vivienda urbana en mercados maduros, puede transformar de raíz plazas como Ciudad de México, Santiago o Lima si las condiciones locales lo permiten. Pero no basta con mirar el salto en nuevos proyectos; lo fundamental será monitorear los índices de absorción, la ocupación efectiva y la rentabilidad ajustada por riesgo en cada ciclo.
En resumen, más allá del titular, el dato a observar de cerca en la región es el ritmo real de expansión del parque multifamily (nuevas unidades iniciadas), pero sobre todo, la sostenibilidad de su demanda formal y la respuesta de los mercados secundarios. En ATI sugerimos poner la lupa en la ocupación y el pipeline de proyectos: allí se juega el futuro de la tendencia y su adaptación local.
Fuentes consultadas
📩 ¿Quieres recibir análisis del mercado inmobiliario de LATAM cada semana? Suscríbete al boletín de ATI.