La expansión acelerada de Turner & Townsend en América Latina refleja cómo el sector inmobiliario de la región reconfigura sus prioridades y modelos productivos. La consultora británica aumentó en 163% su negocio latinoamericano entre 2024 y 2025, con previsión de un crecimiento adicional de 37% hasta finales de 2026 (Turner & Townsend, 2026). Estos resultados responden a una transformación estructural marcada por la digitalización, la nueva demanda de espacios y una segmentación de crecimiento muy dispar según el país y el sector.
Portafolios ocupacionales y migración a modelos colaborativos reconfiguran el mercado
El área de “Occupier & Portfolio” se posicionó como el motor de la actividad inmobiliaria regional. En 2025 representó el 47% del negocio de Turner & Townsend en Latinoamérica tras un incremento anual de 234%, con previsión de aumentar al 48% de la operación en 2026 y sumar un crecimiento proyectado del 40% (Turner & Townsend, 2026). Esto revela cómo la optimización de activos y la redefinición de los lugares de trabajo, con migración de oficinas tradicionales hacia ecosistemas colaborativos y espacios adaptados al bienestar y resiliencia digital, se consolidan como prioridad.
México y Brasil concentraron en 2025 casi el 80% de la actividad regional en esta línea. México absorbió “casi la mitad” del total y Brasil “alrededor de un tercio”, este último con un salto de más de 1,000% entre 2024 y 2025. Argentina tuvo un repunte del 280% y Colombia del 89% en el mismo periodo. Las proyecciones para 2026 muestran que Colombia acelerará su crecimiento llegando al 220%, mientras Chile anticipa un despegue de 300% versus el año anterior (Turner & Townsend, 2026).
Data centers y logística: auge tecnológico y transformación industrial
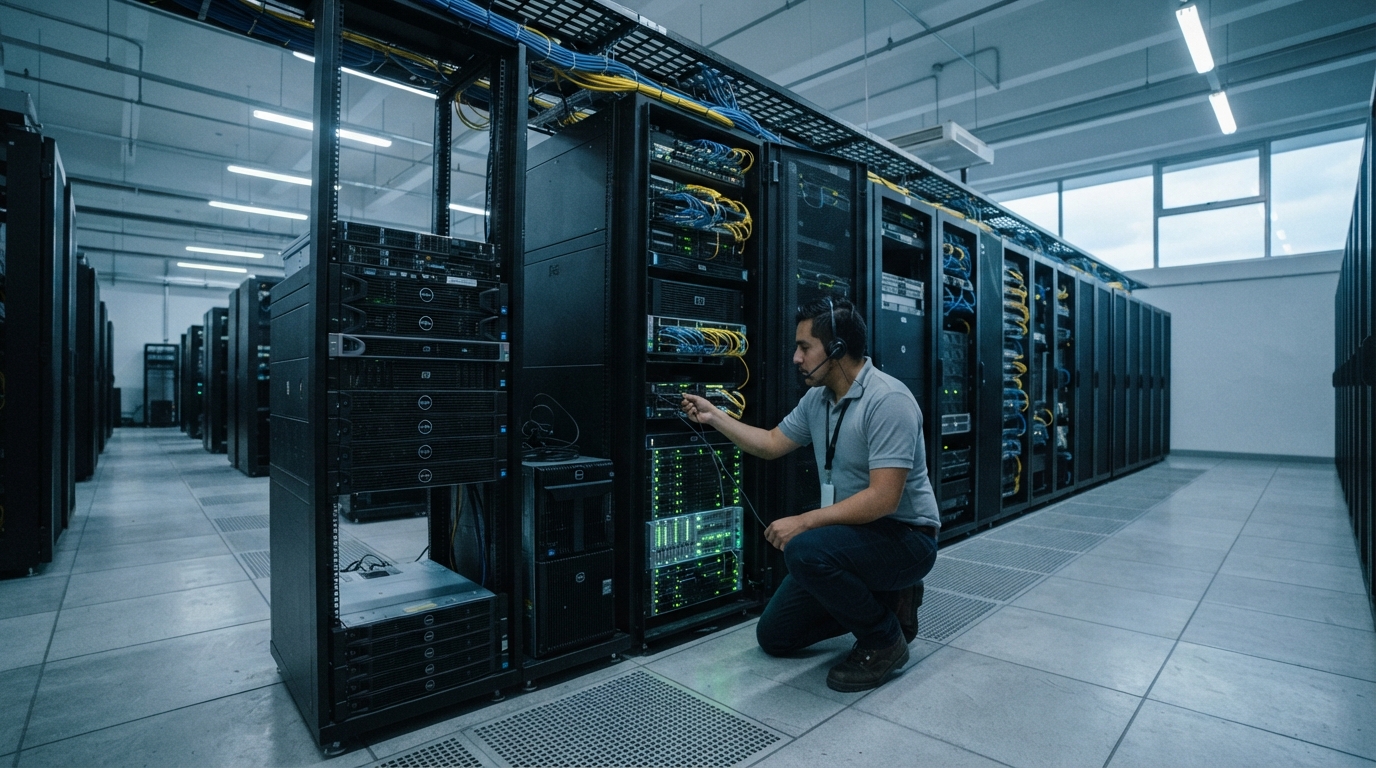
El segmento de data centers es el que más protagonismo ganó debido a las demandas explosivas del comercio electrónico, el cloud y la inteligencia artificial. Su participación en el portafolio regional creció 42% entre 2024 y 2025, alcanzando el 21% del total. Para 2026, la previsión es un crecimiento del 63%, de modo que representará “casi una cuarta parte” de las operaciones (Turner & Townsend, 2026).
La distribución geográfica de este auge refleja también la asimetría regional. En 2025, Brasil lideró con el 36% de la actividad en data centers, seguido por México y Chile, ambos con el 25%. Para 2026, México captará casi el 59% del mercado, lejos del 17% de Brasil y el 14% de Chile; Uruguay, Colombia y Perú sumarán en conjunto menos del 11%. Esta concentración está alineada con la integración tecnológica y la posición estratégica de México frente a América del Norte.
En paralelo, el sector “Industrial & Science” fue el más dinámico, con un alza del 400% en 2025, representando el 28% de la actividad regional, especialmente en México, Brasil y Colombia, impulsado por el fenómeno nearshoring y una logística cada vez más sofisticada. Las estimaciones para 2026 sugieren una estabilización tras este ciclo extraordinario, con un ajuste proporcional a la normalización de la demanda.
Desarrollo urbano integrado y su peso emergente
Otra tendencia relevante es la consolidación del desarrollo urbano integrado. Entre 2024 y 2025, esta línea creció un 22%. Sin embargo, la proyección para 2026 es de un salto del 142% respecto a 2025, y un resultado acumulado cercano al 195% sobre 2024 (Turner & Townsend, 2026). Los desarrollos urbanos resilientes y multifuncionales ganan impulso ante la creciente urbanización y la necesidad de ciudades adaptadas al cambio climático.
México y el Caribe encabezan la avanzada regional, seguidos por Brasil, Chile y Perú, que muestran interés en modelos urbanos que integren vivienda, comercio y logística bajo un enfoque de sostenibilidad y bienestar.
Panorama macroeconómico: profundas asimetrías y oportunidades emergentes
El panorama muestra una completa disparidad entre mercados. México creció 157% entre 2024 y 2025, estimulado por data centers y desarrollos urbanos; Brasil, 252%, y Argentina, 186%. Colombia experimentó un crecimiento del 155%, mientras Chile avanzó 55% y Uruguay apenas 7% (Turner & Townsend, 2026). Destaca Perú, que registró el salto más abrupto: 797% en 2025, aunque desde una base baja. Para los próximos años, la inercia tecnológica y la integración internacional serán los factores determinantes para mantener —o corregir— estas disparidades.
El análisis de Sergio Panero, Country Manager de México y Real Estate LATAM Lead en Turner & Townsend, señala que el sector apunta ahora más a la resiliencia digital, el talento humano y la administración inteligente de carteras inmobiliarias que a los modelos tradicionales de especulación o desarrollos especulativos.
El actual ciclo redefine el rol de propietarios e inversores: el foco pasa de la mera tenencia de activos a la modernización, conectividad y flexibilidad en uso, obligando a repensar estrategias ante ritmos de crecimiento y oportunidades que varían drásticamente entre jurisdicciones y sectores. Las perspectivas para 2026, donde México y los data centers liderarán en protagonismo regional, anticipan una reasignación del capital y un rediseño del mapa de valor inmobiliario en la región.
Ante este panorama, la gestión especializada y el análisis profundo por segmento son cada vez más necesarios para propietarios, administradores y agentes. La transformación inmobiliaria en Latinoamérica exige adaptabilidad: la demanda ya no recae solo en metros cuadrados, sino en tecnología, integración y resiliencia operativa.
📩 ¿Quieres recibir análisis del mercado inmobiliario de LATAM cada semana? Suscríbete al boletín de ATI.