En el mercado estadounidense, la cifra de viviendas que inician construcción ha descendido hasta mínimos no vistos en cinco años. ¿Atraviesa España un ciclo semejante ahora que el sector constructor se reactiva tras el colapso poscrisis y años de parálisis? ¿Podría una limitación en la oferta propagarse al escenario español, o se perfila allí un rumbo independiente? La respuesta, a la luz de los datos locales, es determinante para quienes toman decisiones de compraventa, gestión o inversión.
Viviendas iniciadas en EE.UU.: mínimos de cinco años y resistencia de precios
En 2024, los arranques de vivienda nueva en Estados Unidos han sufrido un giro brusco: el ritmo anualizado de viviendas iniciadas ronda las 1,18–1,25 millones en mayo, el registro más débil desde inicios de la pandemia en 2020. Comparado con el mes inmediatamente anterior, esto significó un descenso del 9,8 % y una caída interanual de entre 4 y 5 %.
Los primeros meses del año aún mostraban cifras significativamente mayores, superiores a 1,36 millones de viviendas iniciadas acumuladas (sin ajuste estacional) e incluso 1,51 millones con el ajuste estacional. El cambio reciente detona luego de una etapa dinámica favorecida tras la pandemia y condiciones financieras favorables.
Un factor central reportado en los EE.UU. es el surgimiento de un “piso de precios”: con la reducción de actividad, los promotores no suelen reducir precios de forma drástica debido al peso de los costes de construcción, el reto para financiar nuevos desarrollos y la limitada oferta disponible. Este “suelo” limita la capacidad de ajuste de precios y perpetúa la tensión entre la oferta reducida y la demanda sostenida.
España: récord en 14 años de viviendas iniciadas, pero el déficit persiste
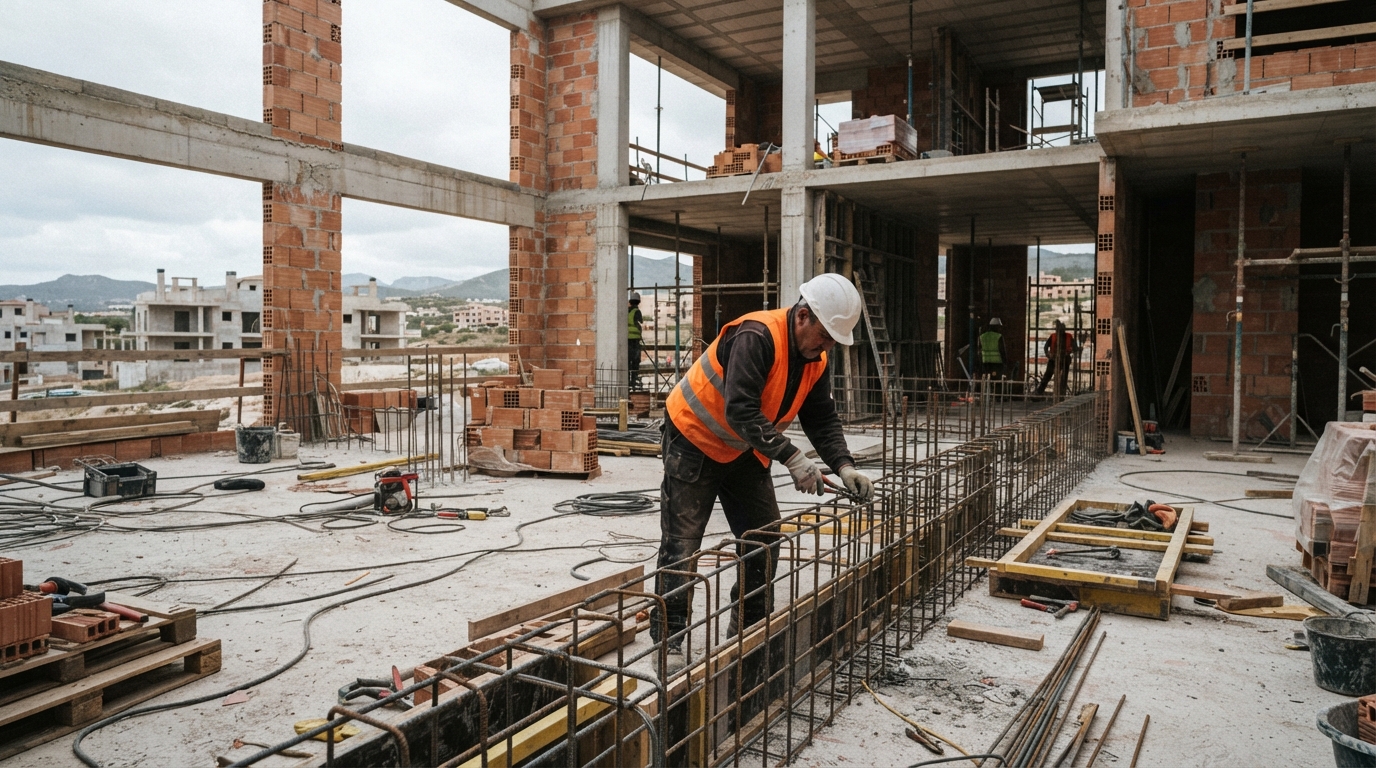
España mantiene una dinámica diferente. En vez de retraerse, el país experimenta un máximo de obra nueva para los últimos 14 años, según el Ministerio de Vivienda y Agenda Urbana: en 2024 se alcanzaron 136.187 viviendas iniciadas, lo que supone un aumento interanual de 23,4 % respecto a 2023. Son cifras no vistas desde el último ciclo expansivo antes de la crisis global.
La tendencia también es avalada por los datos de obras finalizadas. El Observatorio de Vivienda y Suelo reporta 100.980 viviendas entregadas en 2024, una subida del 13,1 % y el valor más alto en 12 años. Por otra parte, los certificados de fin de obra sumaron 97.837 unidades, representando un incremento del 11,73 % en comparación con el año previo.
Pese a todo, el ritmo de construcción todavía no cubre la creación de nuevos hogares: según INE y Banco de España, este año surgieron entre 111.500 y 330.000 nuevos hogares, pero solo se terminaron entre 97.800 y 110.306 viviendas nuevas. Este desfase mantiene la producción de obra nueva hasta un 80 % por debajo del umbral necesario, perpetuando la brecha y el desequilibrio entre oferta y demanda.
El dinamismo es evidente también en el indicador de viviendas en proceso de Tinsa: un crecimiento del 16,7 % en 2024. Pese a la aceleración, no hay registro de una caída ni acercamiento a “mínimos de cinco años” como en el caso de EE.UU.; de hecho, el sector español está lejos de un ciclo recesivo equivalente.
Impacto real en la toma de decisiones en el mercado español
Con los datos actuales, propietarios, intermediarios e inversores en obra nueva española deben calibrar tres puntos fundamentales:
1. Ventaja para los que ya poseen vivienda. La escasez relativa de vivienda nueva frente al ritmo de creación de hogares favorece a los propietarios, pues sigue presionando al alza tanto precios de segunda mano como alquileres, especialmente en grandes ciudades. A corto plazo, difícilmente habrá presión bajista significativa sobre estos activos causada por una sobreoferta.
2. El reto de los agentes ante la expansión de la obra nueva. El notorio crecimiento de proyectos (+16,7 % en 2024) revela oportunidades en promoción, aunque exige análisis selectivo: la absorción varía entre zonas y no todas experimentan igual dinamismo demográfico y constructivo. Agentes bien informados sobre la relación local entre construcción y demanda podrán anticipar áreas de posible saturación y ajustar sus estrategias de comercialización.
3. Horizonte de inversión en promoción residencial. Máximos recientes tanto en viviendas iniciadas como terminadas, junto con la brecha entre nuevas viviendas y hogares formados, continúan apuntalando potencial para desarrollar vivienda. Sin embargo, el resultado será muy sensible a la gestión del precio del suelo, costes de construcción y la capacidad de obtener licencias. Según advierte el Banco de España, todo cambio en el acceso a financiación o en el ciclo económico puede afectar el equilibrio, aunque por ahora el entorno sigue siendo favorable para promoción bien gestionada.
Monitorizar la brecha: el indicador clave del ciclo de vivienda en España
A diferencia del perfil contractivo que muestran hoy otros mercados, como el estadounidense, el mercado de obra nueva en España se halla en plena fase de expansión. El seguimiento crítico recae, más que en el conteo absoluto de viviendas iniciadas, en la comparativa entre los hogares creados y el número anual de viviendas terminadas.
Esta distancia, que en 2024 sigue siendo amplia según las cifras del INE y el Observatorio de Vivienda y Suelo, será decisiva para la evolución futura de precios, alquileres y retornos de inversión. Mientras la actividad constructora no alcance a cubrir el aumento de hogares, persistirá la presión en el mercado. Si los próximos trimestres señalan un vuelco en la tendencia de construcción, el verdadero pulso estará en esa brecha: allí está el mejor termómetro del ciclo inmobiliario nacional.
Fuentes consultadas
📩 ¿Quieres recibir análisis del mercado inmobiliario de LATAM cada semana? Suscríbete al boletín de ATI.