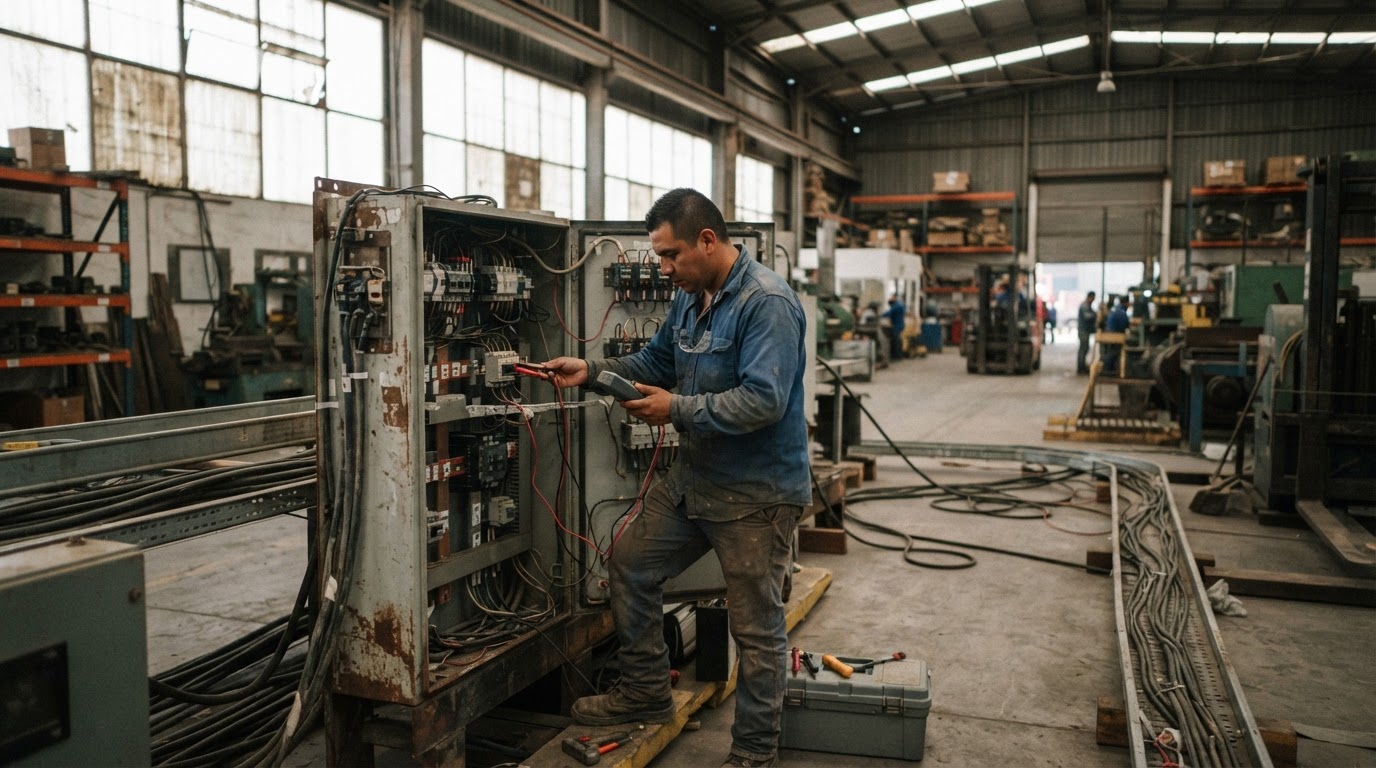
La disponibilidad energética se ha convertido en el factor de mayor peso para definir la calidad y el valor de los activos industriales en México. Esta tendencia, impulsada por las exigencias de la llamada Industria 4.0 y la aceleración del smartshoring, empieza a modificar los criterios con los que se evalúan naves industriales, tanto para nuevos desarrollos como para activos existentes.
En este contexto, la combinación de inteligencia artificial y nuevas demandas logísticas marca una etapa de profunda transformación para regiones industriales como el Valle de México, Monterrey, Querétaro y Guadalajara. Tanto desarrolladores como inversores ajustan sus estrategias para responder a un mercado cada vez más especializado, donde la integración tecnológica y la flexibilidad operacional son ahora prioridades.
Disponibilidad energética redefine la clasificación industrial
“La prima energética es el criterio que hoy separa a un activo de clase A, como data centers y plantas de manufactura de una nave en riesgo de quedar desocupada”, sostuvo Vianey Macías, Head of Market Research de Spot2. En ciudades clave como Naucalpan, Tlalnepantla y Cuautitlán, la garantía de suministro eléctrico robusto se coloca por encima de otros atributos tradicionales a la hora de atraer capital y usuarios.
La presión de la Industria 4.0 y la creciente demanda de procesos automatizados está obligando a desarrolladores a rediseñar sus proyectos. De acuerdo con Macías, el smartshoring, una estrategia que combina tecnología avanzada con reubicación selectiva de operaciones, estimulará nuevas inversiones hacia 2027. Según la especialista, el nearshoring atrajo a las empresas por la cercanía, mientras que el smartshoring convierte a la nave en parte del propio proceso productivo de la industria 4.0, y los desarrolladores que lo consideren estarán mejor posicionados para las inversiones futuras.
📌 Ver más: Nearshoring industrial México enfrenta crisis de infraestructura y vivienda clave en 2026
Especialización regional y auge del modelo Built to Suit
La transformación sectorial también implica una especialización regional creciente dentro de México. En Monterrey, los corredores de Apodaca y Escobedo se perfilan como focos de atracción para operaciones intensivas en tecnología, mientras que Querétaro concentra su desarrollo industrial en El Marqués y el Centro, con un énfasis creciente en manufactura de precisión y logística avanzada. Guadalajara, por su parte, da prioridad a la integración tecnológica en áreas como Periférico Sur y la zona industrial.
El modelo Built to Suit —desarrollo inmobiliario a la medida del usuario— gana tracción, impulsado por los requisitos de personalización de las operaciones industriales modernas. Según Vianey Macías, “la nave industrial está llegando a un nivel de especialidad que no habíamos visto antes y que va a seguir incrementándose en los próximos años”.
La adopción de sensores, robótica, IIoT y análisis de datos —todas tecnologías asociadas a la Industria 4.0— es visible en la replicación de modelos observados en Europa y Estados Unidos. Macías subraya que “se está transformando el sector, muy de la mano del tema logístico y de comercio electrónico que plantea nuevas exigencias a la última milla, vemos que se está trayendo mucha tecnología del extranjero, que están replicando ciertos modelos que se observan en Europa y Estados Unidos, y creo que eso habla muy bien de cómo vamos a ver la industria en los próximos años”.
México: contexto macroeconómico para las naves industriales
El dinamismo de las naves industriales y su evolución tecnológica ocurren en un país que, según el Índice de Oportunidad Inmobiliaria de ATI, ocupa el puesto 4 de 15 con 68,6/100 en la banda «Moderada». Ese puntaje se calcula con datos de vivienda residencial y no mide la rentabilidad de naves industriales, así que se usa solo como referencia del país. Para el sector industrial resultan más pertinentes los datos macroeconómicos del Banco Mundial: en 2025 la inflación fue de 3,81%, frente a 4,72% en 2024, y la balanza comercial registró un déficit de 0,63% del PIB, frente a 0,86% el año anterior. Más detalles pueden consultarse en los indicadores de mercado y precios de ATI.
El avance de la Industria 4.0 y la transición hacia el smartshoring presionarán aún más la innovación en el sector industrial nacional. Para el propietario o gestor inmobiliario, los nuevos proyectos deberán priorizar la infraestructura energética y la integración tecnológica si buscan captar la demanda más dinámica y evitar riesgos de obsolescencia en el mediano plazo.
📩 ¿Quieres recibir análisis del mercado inmobiliario de LATAM cada semana? Suscríbete al boletín de ATI.