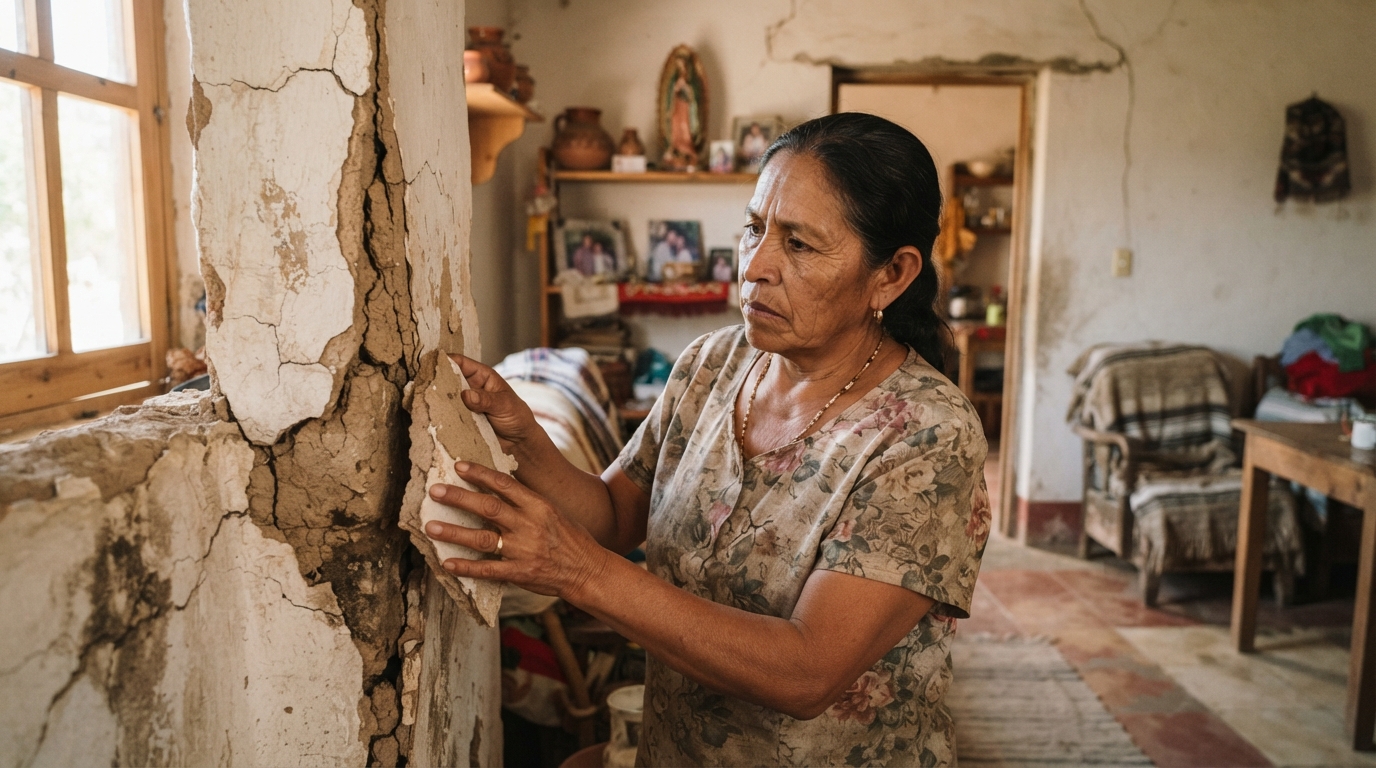
Para quienes poseen inmuebles en Latinoamérica, la amenaza de terremotos es una preocupación cada vez más presente al analizar la protección de su patrimonio. Las vivencias recientes de sismos en varios países han puesto en el centro del debate la suficiencia real de las pólizas de seguro habitacional para responder eficazmente tras un evento de gran magnitud. Más allá de aportar tranquilidad, comprender exactamente las coberturas incluidas resulta fundamental para evitar sorpresas durante una reclamación, sobre todo si la vivienda se encuentra bajo hipoteca.
Cobertura específica de seguros habitacionales frente a terremotos
Los seguros residencial suelen estar diseñados para resarcir daños materiales directos a la construcción ante siniestros como aquellos provocados por terremotos, distinguiendo con frecuencia entre los distintos tipos de riesgo cubierto. Generalmente, este tipo de pólizas salvaguarda muros, techos y demás elementos fijos del inmueble; sin embargo, conviene validar si el amparo contra riesgos sísmicos forma parte del seguro estándar o si requiere contratar un endoso adicional. El alcance es variable: hay contratos limitados solo al edificio, mientras que los bienes dentro de la vivienda (mobiliario, electrodomésticos, pertenencias) quedan protegidos únicamente mediante alguna extensión expresa.
La suma asegurada cobra especial relevancia ante catástrofes sísmicas: tras uno de estos eventos, la cantidad que la aseguradora paga está restringida al monto estipulado en el contrato, y este puede diferir notablemente del valor actual de mercado o del costo de reconstrucción. En la mayor parte de Latinoamérica, los seguros ofrecen coberturas totales o parciales dependiendo del nivel de daño y la evaluación postdesastre. Por ello, se recomienda a propietarios y administradores revisar y actualizar los términos de su póliza al menos una vez por año, de manera que los montos asegurados coincidan con la evolución de los costos de reconstrucción y reflejen los riesgos propios de la localidad.
Impacto del seguro obligatorio por crédito hipotecario frente a sismos
La necesidad de protección contra terremotos adquiere otra dimensión cuando el inmueble tiene un crédito hipotecario. La mayoría de los bancos solicita la contratación de un seguro de daños como precondición para otorgar el financiamiento. Esto suele significar que, en caso de siniestro, la cobertura sísmica responde principalmente al saldo pendiente de la hipoteca; solo la diferencia entre ese saldo y la suma asegurada —si la hay— corresponde al propietario, quien rara vez encuentra suficiente ese remanente para reponer el total de su inversión si la póliza se contrató por un valor reducido.
Es común que la protección incluida por defecto con la hipoteca no cubra necesariamente todos los daños sísmicos; normalmente se requiere incorporar un endoso específico, lo que puede repercutir en el costo de la prima anual. El dueño debe informarse sobre las limitaciones del seguro obligatorio y, de ser necesario, buscar complementos para asegurar la edificación contra terremotos. Omitir este respaldo conlleva riesgos importantes tanto para el banco como para el propietario, pues ante una destrucción total pueden pasar años antes de lograr una reconstrucción adecuada.
📌 Lea más: Daños del sismo en Caracas 2026: colapsos y riesgo en edificios clave
Por qué el valor del terreno suele quedar fuera de la indemnización sísmica
Muchos propietarios asumen que todo el valor de su inversión está respaldado por la póliza, pero en realidad, casi ningún seguro habitacional ampara el terreno. Así, ante un desastre sísmico que haga colapsar la construcción, solo se compensa el costo de reconstruir la edificación, quedando fuera cualquier indemnización por el terreno, que en los mercados urbanos de la región puede representar una parte muy significativa del patrimonio.
Existen algunas pólizas especializadas que incluyen rubros como remoción de escombros o trabajos mínimos sobre el terreno, pero tales coberturas no son lo usual y, cuando existen, tienden a tener límites estrictos. Resulta esencial leer con atención el clausulado y analizar los beneficios adicionales frente al aumento correspondiente en la prima para evitar percepciones erróneas sobre el potencial de recuperación después de un terremoto.
📌 Ver más: Terremotos en La Guaira 2026 revelan riesgos ocultos para propietarios e inversores
Factores que determinan el costo del seguro sísmico a nivel regional
El precio de un seguro para viviendas con protección contra terremotos varía según diversos elementos. Influye especialmente la localización: lugares expuestos a alta actividad sísmica presentan primas más altas. También cuentan la antigüedad del edificio, las técnicas y materiales empleados, el valor declarado del inmueble y el deducible seleccionado. Habitualmente, el riesgo sísmico implica un costo extra sobre el seguro estándar, y este puede subir considerablemente en ciudades que han enfrentado terremotos significativos o cuya normativa constructiva es menos estricta.
Decidir ampliar el seguro responde, en gran medida, a cómo percibe el propietario el riesgo y cuál es su presupuesto disponible. Tanto inversionistas como usuarios finales deben considerar distintos escenarios de recuperación después de una pérdida y comparar ofertas más allá de las promesas publicitarias, asegurándose de entender bien las condiciones contractuales. Es habitual que las aseguradoras dispongan de simuladores que permiten estimar la prima y el impacto de distintos eventos, herramientas prácticas para ajustar la protección a cada situación.
Condiciones habituales de seguros sísmicos en México, Chile, Perú y otros países latinoamericanos
En la industria de seguros de la región, es común que las pólizas excluyan el terreno y apliquen límites a la suma asegurada, un patrón reiterado en mercados como México, Chile o Perú, ubicados en zonas de alta peligrosidad sísmica. Generalmente, cubrir terremotos exige agregar endosos al contrato, con condiciones análogas, sobre todo para propiedades bajo hipoteca o en áreas urbanas de elevado valor de suelo. Sin embargo, en América Latina la penetración de estos seguros ante riesgos catastróficos sigue siendo baja, lo que pone en evidencia la vulnerabilidad inmobiliaria frente a terremotos de gran impacto.
📩 ¿Quieres recibir análisis del mercado inmobiliario de LATAM cada semana? Suscríbete al boletín de ATI.