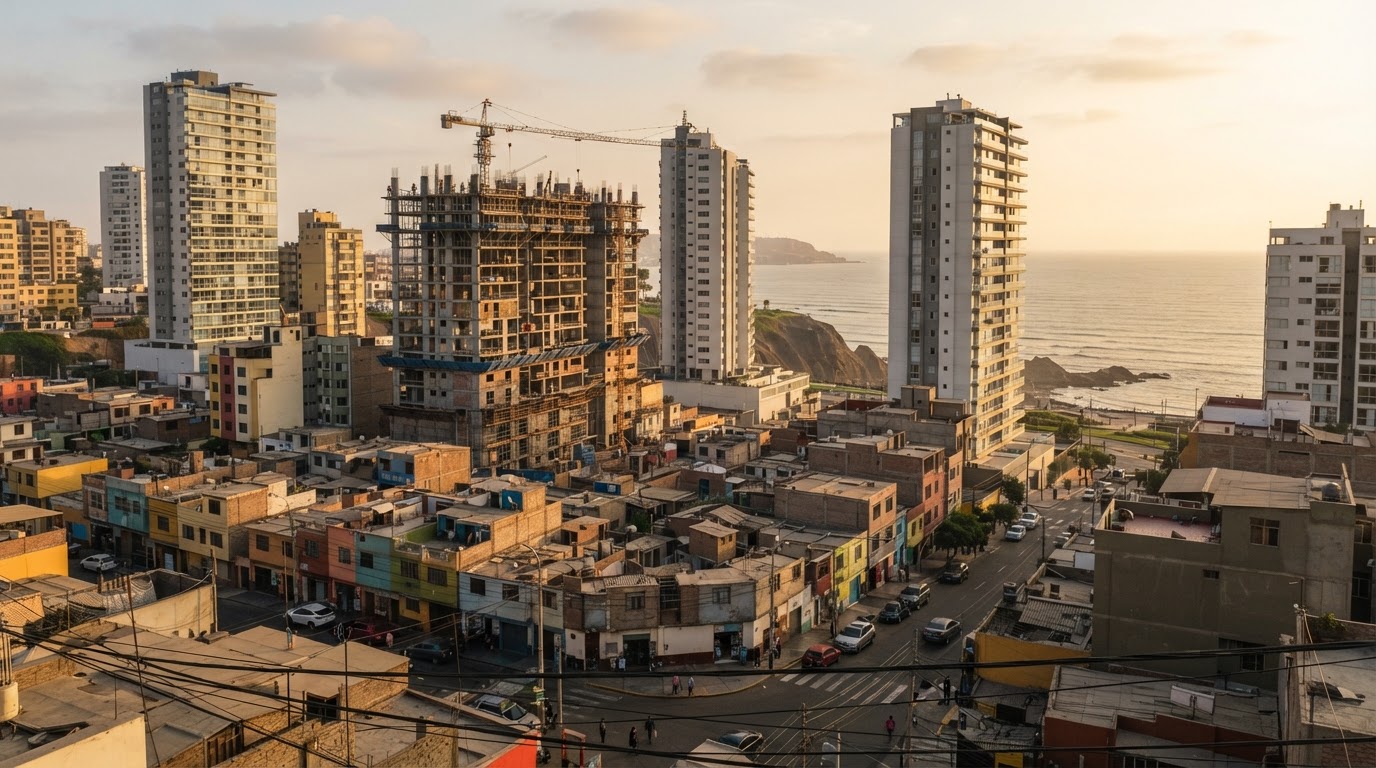
Las ventas de vivienda en Lima sumaron 32.222 unidades en los últimos cuatro trimestres, 30% más que en el periodo anual anterior, según la Cámara Peruana de la Construcción (Capeco). El avance, sin embargo, se reparte de forma desigual: los segmentos de mayor precio explican buena parte del dinamismo, mientras que los rangos 1, 2 y 3 de MiVivienda, donde se concentra una demanda importante de vivienda social, crecen poco.
Las cifras se dieron a conocer durante la presentación del Informe Económico de la Construcción (IEC) N.° 104 del gremio.
Surquillo y Magdalena del Mar lideran el alza
Las ventas se concentran en pocos distritos: el 71,6% de las viviendas vendidas se ubicó en los 10 principales distritos de Lima. Entre ellos, los mayores crecimientos los registraron Surquillo (63,7%), Magdalena del Mar (63,6%), San Miguel (54,8%) y La Victoria (45,9%).
📌 Ver más: Crecimiento inmobiliario Lima: retos y oportunidades para propietarios e inversores
El rango 5 de MiVivienda sigue como el segmento más dinámico
En la presentación del informe, Guido Valdivia, vicepresidente ejecutivo de Capeco, destacó que el rango 5 de MiVivienda se mantiene como el segmento más dinámico, con 2.512 viviendas. “No podemos olvidarnos de que el rango 5 es el segmento más dinámico del mercado, atiende a una necesidad concreta y hay un mercado de jóvenes independientes que deben ser considerados en vivienda social”, afirmó.
El contraste está en los rangos 1, 2 y 3 de MiVivienda y en Techo Propio. Valdivia insistió en la necesidad de impulsarlos, porque reúnen una importante demanda de vivienda social que todavía no encuentra una respuesta suficiente en el mercado formal.
Menos recursos para subsidios y más oferta pendiente
El gremio también advirtió sobre el financiamiento de los programas de vivienda. Según Valdivia, durante 2026 se asignaron S/1.200 millones para subsidios, un monto inferior al ejecutado el año anterior, y para 2027 la inversión prevista no alcanzaría los S/600 millones. A su juicio, esa reducción dificulta cumplir las metas de expansión de vivienda social.
Para acompañar el ritmo de ventas, Capeco estima que hace falta mantener una relación aproximada de dos viviendas en oferta por cada unidad vendida. Eso exige asegurar suelo disponible, en un contexto en el que una parte importante de los terrenos de expansión urbana pertenece al Estado o a comunidades campesinas. El gremio sumó a la lista los servicios de saneamiento para los proyectos formales, la gobernanza de las empresas prestadoras, procedimientos administrativos más simples y una mejor asignación de subsidios y créditos.
Rentabilidad en la mediana y una hipoteca menos asequible en Perú
El repunte de Lima ocurre en un país que, según el Índice de Oportunidad Inmobiliaria de ATI, obtiene 59,9 sobre 100, en la banda Neutral y en el puesto 6 de 15 países. La relación precio/alquiler es de 19,9 años y la rentabilidad bruta del alquiler, de 5,02% anual: en ambos casos, Perú está justo en la mediana de esos 15 países (Numbeo, 2026).
La diferencia aparece en el acceso a la compra. La cuota de una hipoteca típica equivale al 173,1% del ingreso familiar, frente a una mediana de 138,8%, y el índice de accesibilidad de la vivienda es de 0,58, frente a una mediana de 0,72. En los dos indicadores Perú ocupa el puesto 11 de 15, un dato que coincide con la preocupación de Capeco por el acceso a la vivienda social.
El crecimiento de Lima muestra que hay demanda, pero concentrada en pocos distritos y en los segmentos de mayor precio. Para propietarios e inversores, la evolución de los subsidios en 2027 y de la oferta en los rangos 1, 2 y 3 de MiVivienda es lo que conviene seguir de cerca.
📩 ¿Quieres recibir análisis del mercado inmobiliario de LATAM cada semana? Suscríbete al boletín de ATI.