El reciente cambio en la normativa de Estados Unidos, que permite fabricar viviendas industriales sin el chasis tradicional, ha reactivado el debate sobre las posibilidades reales de la vivienda manufacturada para atender la crisis de acceso a vivienda. Si bien la flexibilización busca reducir costos y ampliar las alternativas de diseño, la percepción entre desarrolladores y autoridades de España y las principales economías de América Latina es que la velocidad y la forma en que se adopta este enfoque industrializado se ven condicionadas fuertemente por las particularidades de cada mercado. El avance hacia modelos menos dependientes de elementos estructurales estandarizados como el chasis revela, en la comparación directa, marcadas diferencias en el ritmo y los matices del proceso según la región.
Industrialización y normativas: el caso español y la consolidación de la vivienda modular
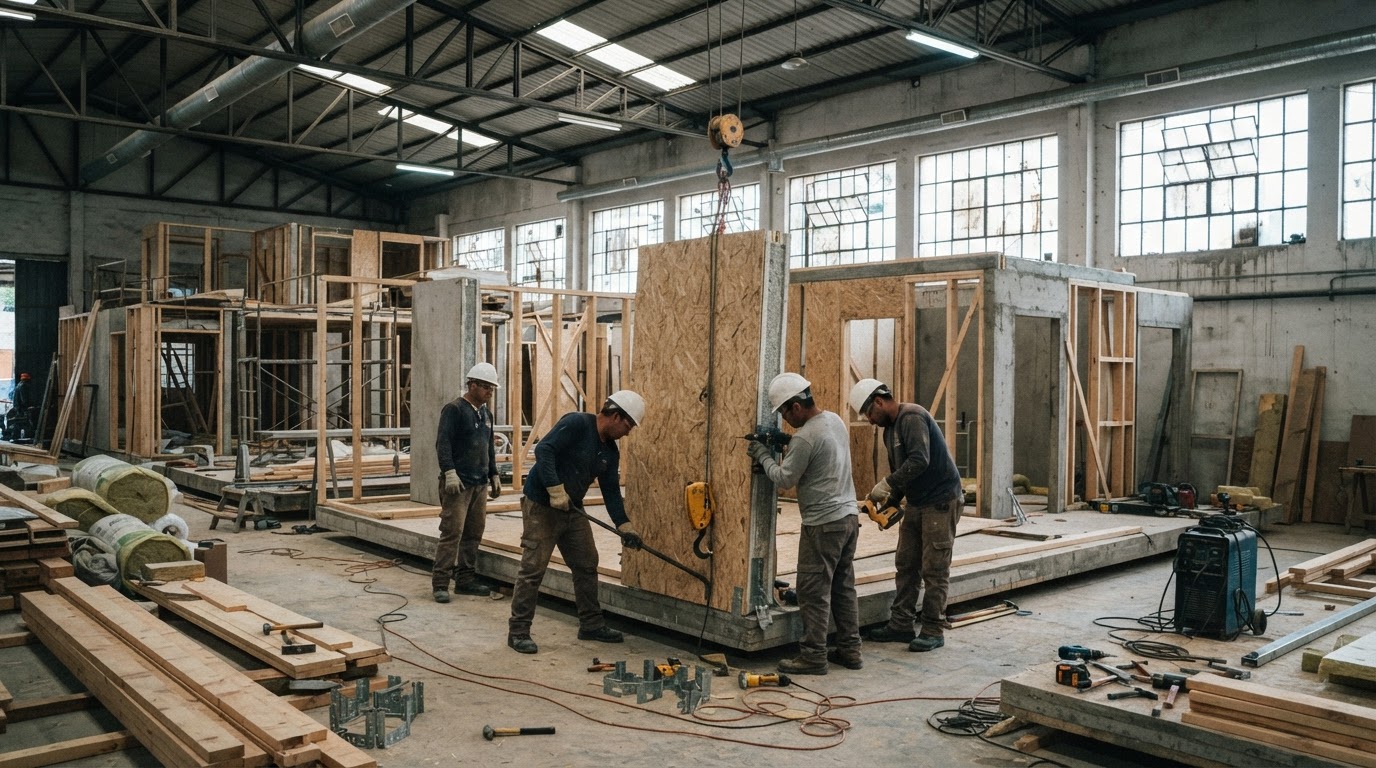
En España, la vivienda industrializada ha ido ganado terreno en obra nueva, marcando un progreso relevante en los últimos años. A pesar de representar todavía el 2% de la construcción residencial —alrededor de 2.000 viviendas anuales según Idealista/news—, en 2025 se ha registrado un aumento sustancial de proyectos entregados mediante procesos industrializados. Este crecimiento refleja, por una parte, un interés insatisfecho tanto desde la promoción inmobiliaria como desde los compradores finales por alternativas rápidas, estandarizadas y con alto control de calidad y plazos. Por otra, deja claro que la regulación técnica y administrativa española, aunque con requisitos de homologación específicos, ya permite ejecutar y reconocer innovaciones estructurales que no dependen del chasis inseparable exigido hasta 2026 en Estados Unidos.
El movimiento sostenido de promotoras como Aedas Homes hacia la industrialización desde 2023 refuerza esta tendencia. El ecosistema español, facilitado por normativas urbanísticas adaptables, incentivos públicos y el impulso del PERTE de industrialización de la vivienda, promueve tanto la construcción modular sobre cimientos permanentes como su financiación hipotecaria.
En suma, España destaca por un entorno que fusiona flexibilidad normativa, demanda concreta y una oferta de vivienda industrializada vista como solución corriente, y no como producto alternativo o residual. Esto ha hecho irrelevante la discusión sobre el chasis, ya que gran parte de la oferta lleva años apostando por otras soluciones estructurales.
📌 Ver más: Vivienda modular volumétrica arriesga proyectos con promesas incumplidas
Latinoamérica: expansión modular en un entorno fragmentado
El mercado de construcción modular en América Latina presenta también un dinamismo notable, aunque con diferencias marcadas, tanto en regulación como en condiciones del sector. Según Grand View Research, la industria alcanzó 1.561,5 millones de dólares en ingresos en 2025 y proyecta crecer hasta los 2.640,9 millones para 2033, con un 6,9% de crecimiento anual compuesto. El segmento de viviendas modulares está tasado en 1,49 mil millones en 2024, esperándose que llegue a 2,45 mil millones en 2032 y un alza anual próxima al 6,4% de acuerdo con Verified Market Research.
A diferencia del esquema español, la adopción de sistemas similares al “chassis removal” depende de una variedad de normas municipales, de la solidez financiera local y, sobre todo, de si banca y registros inmobiliarios reconocen como “formal” la vivienda que se desvía de los estándares convencionales. Esto supone para el desarrollador enfrentar trámites más largos o trabas para inscribir estos inmuebles, restringiendo su acceso a financiamiento hipotecario.
La industria enfrenta retos para producir vivienda sin chasis a escala: inversión, logística, acceso confiable a materiales estructurales alternativos, altos costos de transporte para grandes módulos y la ausencia de incentivos estatales comparables con los de España. Todos estos factores ralentizan el salto hacia modelos más flexibles.
Como resultado, aunque la construcción modular latinoamericana crece, la llegada de formatos que anteponen la flexibilidad de diseño a la producción basada en piezas únicas (como el chasis) progresa de modo desigual y más lento que en el contexto europeo.
📌 Lea más: Simplificación de permisos acelera vivienda
Razones detrás del contraste España–Latinoamérica en vivienda industrializada
El diferente grado de adopción y uso corriente de vivienda industrializada —sobre todo de formatos que eliminan el chasis como pieza esencial— en ambos mercados se sustenta en tres características clave.
Primero, el nivel de normatividad y homogeneidad del sector inmobiliario: España dispone de un marco legal consistente y estímulos públicos para la industrialización, permitiendo que la vivienda modular se integre sin resistencia al paisaje urbano, tanto en segmentos de vivienda nueva como de renovación.
En segundo lugar, existe diferencia significativa en los procesos de formalización y las vías de financiación: la vivienda modular en España, con independencia de si incluye o no chasis, suele calificar a créditos hipotecarios y tiene reconocimiento sencillo en registros; mientras que en América Latina, la ausencia de normas únicas y la dispersión burocrática complican el acceso al financiamiento y a la regularización.
Finalmente, la capacidad productiva y de innovación: España cuenta con una red de fabricantes, proveedores y profesionales capaz de absorber incrementos de demanda y de ajustar diseños a requisitos de cada localidad. En América Latina, la industria aún opera en rangos de menor escala, con procesos menos estandarizados y barreras más altas para invertir en desarrollos que permitan prescindir del chasis.
📌 Ver más: Edificio modular CDMX reduce tiempos y supera la burocracia inmobiliaria 2026
Diferencias España–Latinoamérica: implicaciones para inversionistas del sector
El panorama comparado pone sobre la mesa que quienes analizan oportunidades en vivienda industrializada entre España y Latinoamérica (ya sea en segmento modular, offsite o soluciones como el “chassis removal”) deben ponderar el nivel de desarrollo e integración normativa local al evaluar riesgos y potenciales retornos.
En el entorno español, las reglas legales, financieras y operativas han permitido que la vivienda industrializada se posicione como opción mayoritaria y viable a gran escala, con vías claras para invertir, obtener financiación y concretar desarrollos, así como un respaldo público fuerte a la innovación.
Por su parte, en América Latina, el crecimiento del sector sigue condicionado a la actitud de reguladores y bancos respecto a los modelos nuevos. El atractivo está presente, pero obliga a un análisis minucioso por país, dadas la fragmentación, las barreras regulatorias y la necesidad de alianzas industriales que soporten la innovación en vivienda.
La apuesta por eliminar el chasis, tal como se impulsa ya en mercados como España y Estados Unidos, marca una línea divisoria: los mercados líderes avanzan hacia la industrialización total, mientras otros deben aún resolver su base legal, el acceso al crédito y la viabilidad a escala. Para el inversor global, identificar estos matices puede ser la diferencia entre consolidar una inversión exitosa o quedarse con un desarrollo estancado por falta de respaldo institucional.
Fuentes consultadas
📩 ¿Quieres recibir análisis del mercado inmobiliario de LATAM cada semana? Suscríbete al boletín de ATI.