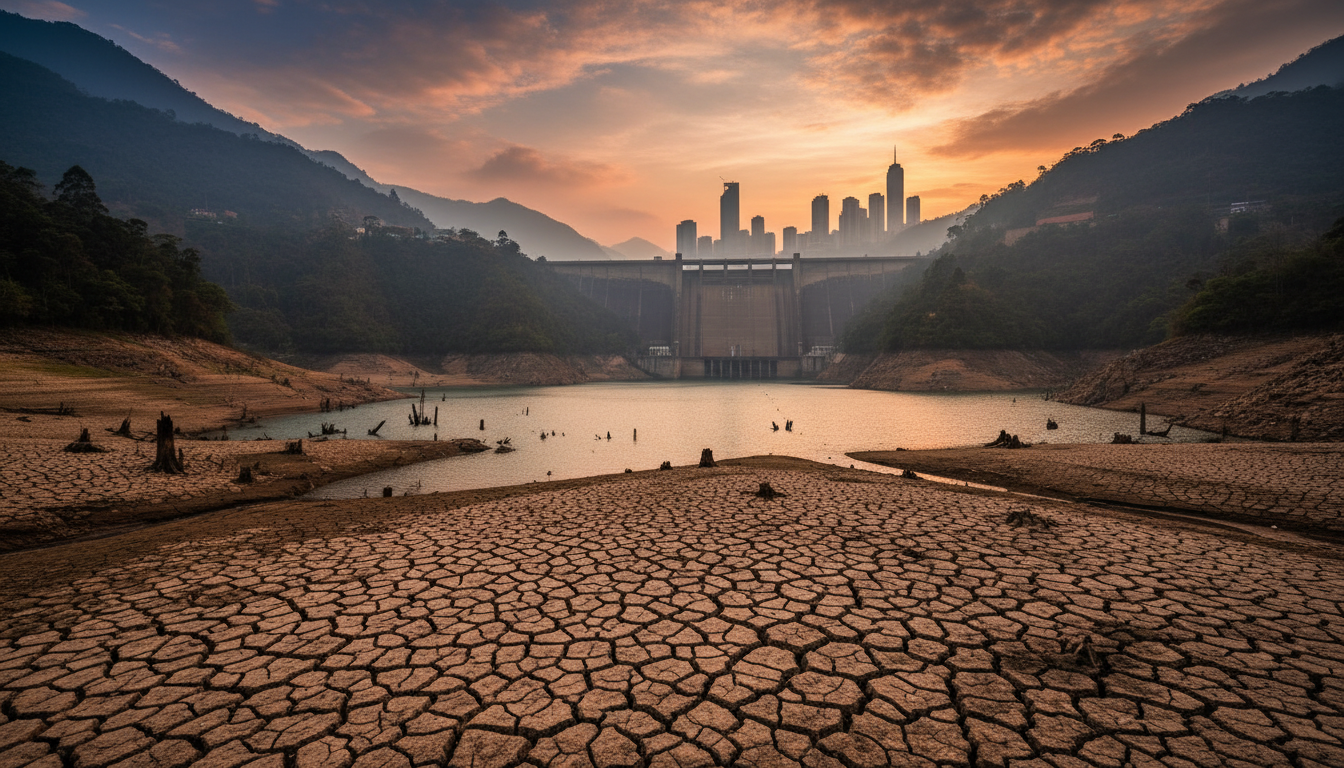
Cuando se evalúa una inversión inmobiliaria, la conversación suele girar en torno a la tasa de interés, la plusvalía esperada o la estabilidad política. En Colombia hay un riesgo menos comentado que ya tiene cifras oficiales detrás: la energía. Con los últimos datos de XM y del IDEAM, de principios de octubre de 2026, y las proyecciones de Moody’s, el país enfrenta un déficit de gas proyectado, una matriz eléctrica concentrada en el agua y un fenómeno de El Niño que el IDEAM declaró oficialmente el 8 de octubre y proyecta de intensidad fuerte a muy fuerte. No es una predicción de racionamiento: XM lo plantea como un escenario condicionado. Pero cambia los costos y los supuestos de quien invierte.
Gas que escasea y agua que depende del clima
Según Moody’s, citada por Valora Analitik, el déficit de gas del país podría llegar a 39% de la demanda nacional en 2026. Las reservas probadas cayeron 13% en 2024, lo que equivale a 5,9 años de suministro al ritmo actual de consumo, y la producción bajó en febrero de 2026 a 695 millones de pies cúbicos diarios, el nivel más bajo registrado para ese mes. El gas natural licuado importado pasó de representar menos de 3% del suministro total en 2023 a cubrir 23% de la demanda.
Según los datos anuales de Ember, la hidroeléctrica aportó 69,2% de la electricidad del país en 2025. En 2024, tras el fenómeno de El Niño de 2023-2024, aportó 54,8% y los combustibles fósiles subieron a 38,7% de la generación, frente a 23,0% en 2025. Cuando El Niño reduce las lluvias, el sistema depende de plantas térmicas que queman un gas cada vez más escaso o combustibles líquidos más caros.
El 8 de octubre de 2026, el IDEAM declaró oficialmente el fenómeno de El Niño en Colombia y proyectó una intensidad de fuerte a muy fuerte al menos hasta marzo de 2027, con una probabilidad de 83%. Un mes antes, el 10 de septiembre, ya había advertido que El Niño seguía fortaleciéndose. El instituto aclara que el fenómeno no elimina las lluvias: octubre y noviembre forman parte de la segunda temporada de lluvias, aunque con menos precipitaciones de las esperadas. La Organización Meteorológica Mundial, por su parte, dio como casi seguro que el fenómeno persista hasta febrero de 2027.
Lo que dice XM: embalses cerca de la meta y aportes por debajo del promedio
A mediados de septiembre, el nivel agregado de los embalses era de 79,06%, a 0,61 puntos porcentuales de la senda de referencia de la CREG (79,67%), según XM recogido por La República. Solo cinco embalses superaban la meta de 80% que el operador considera necesaria antes de la temporada seca. Los de la región Oriental, la de Bogotá, Cundinamarca y Meta, estaban en 96,52%.
El boletín energético de XM del 25 de septiembre, según lo recogió Infobae, es menos tranquilo: al 24 de septiembre, los aportes hídricos equivalían a 66,1% de la media histórica y la demanda marcó un récord de 266,81 GWh diarios. Las térmicas deben sostener más de 85 GWh diarios hasta abril de 2027, y hasta 102 GWh en escenarios más exigentes. Con una hidrología similar a la de 2015-2017 y una generación térmica limitada a 85 GWh diarios, XM estima que el embalse parcial podría acercarse al umbral de 30% de la CREG entre febrero y abril de 2027.
El propio boletín aclara que no implica que un apagón sea inevitable, pero sí advierte sobre una posible demanda no atendida o medidas de racionamiento. A eso se suma que la etapa dos de la hidroeléctrica Chivor, de 500 MW, permanece en mantenimiento hasta el 10 de junio de 2027. En julio, según El Tiempo, el Centro Nacional de Despacho de XM advirtió que, con los mantenimientos de Guavio y Chivor, Enel no podía garantizar los requerimientos de generación del área Oriental, lo que obligaría a un racionamiento en esa zona.
El boletín energético 362 de XM, publicado el 2 de octubre y recogido por Pulzo, actualiza el panorama: al 1 de octubre, los aportes hídricos habían bajado a 56,83% de la media histórica, un faltante equivalente a 18 días de demanda promedio, y la demanda de septiembre creció 6,15% frente al mismo mes de 2025. XM concluye que, bajo las condiciones analizadas, el sistema no podría garantizar un suministro seguro durante el verano 2026-2027, y señala que la demanda adicional exige más generación térmica y mayor disponibilidad de gas y combustibles líquidos.
El mecanismo: del riesgo eléctrico al costo de operar un inmueble
Desde 2006, la factura de electricidad incluye el cargo por confiabilidad, un pago que remunera a las plantas para que estén disponibles cuando escasean el agua o el gas. Según un informe de la Superservicios recogido por Infobae el 30 de julio de 2026, los usuarios han transferido 97,1 billones de pesos constantes de 2025 a las generadoras desde 2006: cerca de 62% a plantas hídricas y 37% a térmicas. En 2025, el cargo representó 21,5% de los ingresos del sector de generación y 111% de sus utilidades.
El informe generó polémica. La Superservicios describe el cargo como un seguro y critica que se pague una cobertura contra la sequía a una tecnología que también queda expuesta en un Niño. Andeg, el gremio de las generadoras, rechazó esa lectura: sostiene que el mecanismo trajo beneficios por cerca de 125 billones en veinte años y que sin él las térmicas no existirían. Para el inversionista, lo práctico es que ese costo ya forma parte de la tarifa que paga cualquier inmueble y que su diseño está en discusión.
Cuando la red no basta, la alternativa es la generación propia. Según la guía de precios 2026 de Supra Industrial, un proveedor de plantas, una planta diésel de 5 a 10 kVA parte de 5 millones de pesos, una de 20 a 50 kVA cuesta entre 15 y 40 millones y una industrial de 100 a 150 kVA parte de 70 millones, sin contar combustible ni mantenimiento. Es capital defensivo, no productivo: reduce el rendimiento neto de un activo que necesita operar sin interrupciones.
El antecedente es el racionamiento de 1992. Luis Fernando Mejía, director de Fedesarrollo, recuerda en El Espectador que los costos de aquella crisis y del rediseño posterior fueron altos: cerca de 1% del PIB. De ese episodio surgió la ley de servicios públicos de 1994, que abrió el sector a operadores privados y creó la CREG y la UPME.
El contraste: lo que hace distinto a Uruguay
Uruguay cerró 2025 con 98% de su electricidad de origen renovable y solo 2% de combustibles fósiles, según un reporte preliminar de la Dirección Nacional de Energía del Ministerio de Industria, Energía y Minería recogido por pv magazine. La mezcla fue 46% hidroeléctrica, 34% eólica, 14% biomasa y 4% solar. Lo relevante para un inversionista no es solo el porcentaje renovable, sino la diversificación: si falta agua, hay viento y biomasa.
En Colombia, la generación solar y eólica combinada llega a apenas 5%, frente a 19% del promedio de América Latina, según Ember (Ember Current, mayo de 2026). La diferencia no es solo de clima: es de diseño de la matriz.
Colombia suma 66,5 puntos en el Índice de Oportunidad, pero el Índice no mide el riesgo energético
El Índice de Oportunidad Inmobiliaria de ATI combina cinco variables: la relación precio/alquiler, la rentabilidad bruta del alquiler, la carga hipotecaria, el crecimiento del PIB y la inflación. Ninguna mide la fiabilidad del suministro eléctrico. Colombia suma 66,5 puntos, banda Moderada, en el puesto 5 de 15 países y por encima del puntaje regional de 56,0. Uruguay, cuya matriz eléctrica se describió arriba, suma 48,2 puntos, banda Neutral, en el puesto 12 de 15 (Numbeo, 2026).
Que un mercado puntúe alto en el Índice no significa que el riesgo energético esté descontado: es una variable que el inversionista debe sumar por separado.
Qué debe revisar un inversionista antes de comprometer capital
Nada de esto significa evitar Colombia, uno de los mercados más grandes y dinámicos de la región. Sí implica incorporar el riesgo energético al análisis con la misma seriedad que la vacancia o el riesgo cambiario. Cuatro puntos concretos:
- El tipo de activo y de inquilino: si el negocio puede operar con interrupciones puntuales o necesita continuidad absoluta, como centros de datos, cadena de frío o manufactura de proceso continuo. En el segundo caso, el costo de respaldo propio debe entrar al modelo financiero desde el inicio.
- La ubicación: entre enero y septiembre de 2026, 345 de las 360 instrucciones de desconexión de carga de XM se concentraron en la región Caribe, según Infobae, y el área Oriental depende de los mantenimientos de Guavio y Chivor.
- El cargo por confiabilidad: es un costo estructural de la tarifa, con o sin racionamiento, y su diseño está en revisión.
- La fuente primaria: XM, el IDEAM y el Ministerio de Minas y Energía, en lugar de titulares sueltos, porque el escenario cambia con cada boletín de embalses y cada actualización del pronóstico climático. Las cifras citadas tienen corte entre septiembre y principios de octubre de 2026.
El riesgo energético no sustituye al análisis financiero tradicional, pero le agrega una variable con cifras, fechas y mecanismos reales. XM lo plantea como un escenario condicionado, no como una certeza: ignorarlo no lo hace desaparecer, solo lo deja fuera del modelo hasta que se materializa.
Fuentes consultadas
- IDEAM, IDEAM confirma el fenómeno de El Niño y UNGRD articula la preparación nacional para afrontar sus efectos (08/10/2026)
- IDEAM, El Niño se fortalece: aumenta a 75 % la probabilidad de que sea el más fuerte de la historia (10/09/2026)
- Infobae, Boletín energético advirtió 5 factores que podrían llevar al sistema eléctrico colombiano a un racionamiento en 2027 (27/09/2026)
- Pulzo, Riesgo de desabastecimiento eléctrico en Colombia: alerta para el verano 2026-2027 según XM (06/10/2026)
- La República, Pese al fenómeno de El Niño, el nivel agregado de los embalses está casi en 80% (16/09/2026)
- Valora Analitik, Déficit de gas en Colombia podría llegar hasta 39% de la demanda en 2026
- El Tiempo, Dos hidroeléctricas saldrán a mantenimiento en pleno fenómeno de El Niño y XM recomienda racionamientos de energía (06/07/2026)
- Infobae, Millonario seguro que pagan los colombianos en la factura de energía para evitar un apagón generó polémica (30/07/2026)
- Supra Industrial, ¿Cuánto cuesta una planta eléctrica diésel en Colombia en 2026?
- El Espectador, ¿Qué aprendió Colombia luego del apagón de 1992?
- pv magazine Latinoamérica, Uruguay cerró 2025 con 98% de generación eléctrica renovable (05/01/2026)
- Ember, Yearly electricity data (edición de 2026)
- Ember, Ember Current, boletín de mayo de 2026
📩 ¿Quieres recibir análisis del mercado inmobiliario de LATAM cada semana? Suscríbete al boletín de ATI.