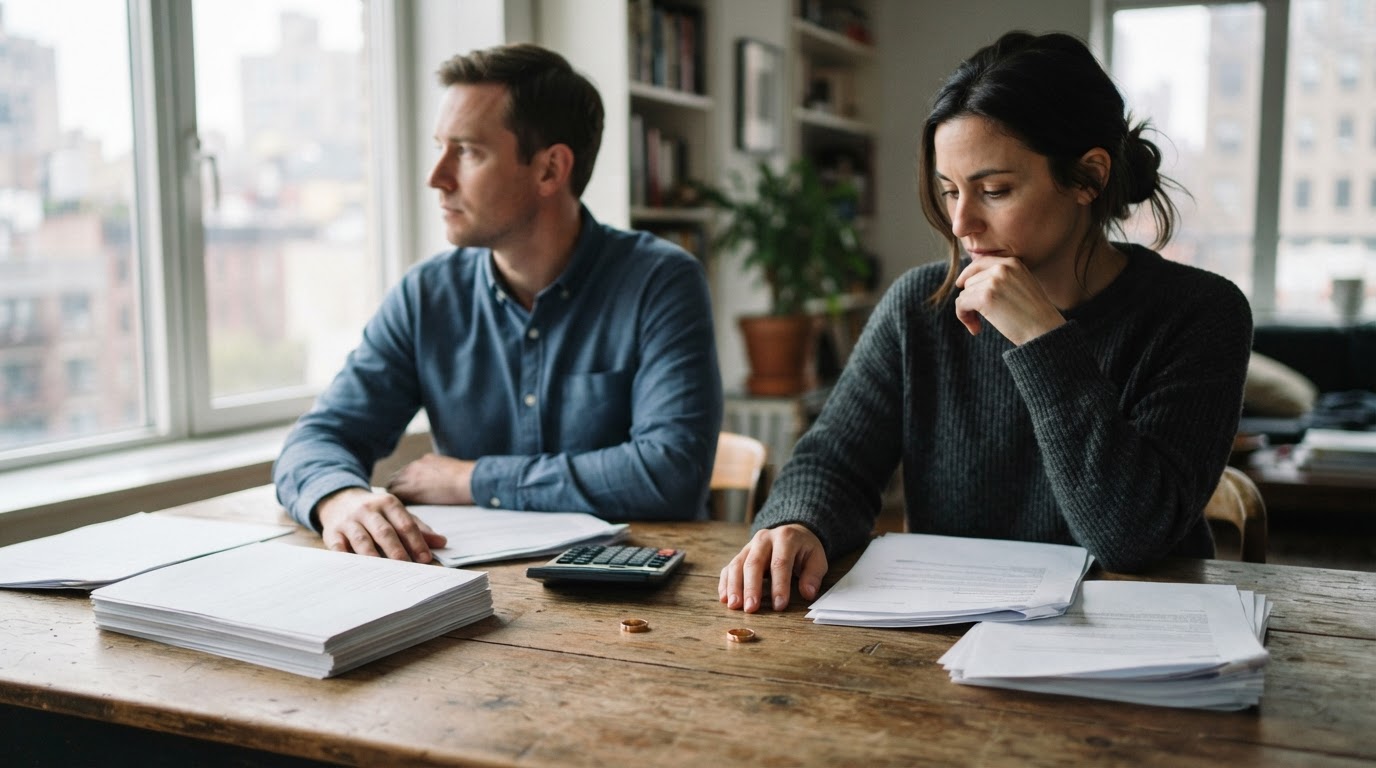
Los conflictos legales y económicos al momento de la separación entre parejas no casadas que han adquirido juntas un departamento en Perú se han vuelto cada vez más consultados en el ámbito inmobiliario y jurídico. Cuando se termina la convivencia, asuntos como la titularidad registral, la división del inmueble y el pago de la hipoteca revelan un entramado legal donde la falta de documentación y planificación puede traducirse en largos procesos y riesgos patrimoniales para ambas partes.
Uno de los casos más comunes implica la compra de un departamento en copropiedad, donde los aportes no siempre son equitativos y, ante una ruptura, surge la disputa: ¿a quién pertenece realmente cada porcentaje del inmueble? Las respuestas dependen tanto del marco legal como de la capacidad de probar cada aporte realizado.
La copropiedad y el reparto desigual de aportes
En Perú, “la compra se realiza mediante copropiedad”, según señala Mirko Medic, asociado sénior de Rebaza, Alcázar & De Las Casas. Sin embargo, la falta de claridad en el reparto de aportes al comprar un bien suele generar controversias. Un ejemplo típico es el pago de la cuota inicial: una persona aporta el 80% y su pareja el 20%, pero si queda registrado a nombre de ambos sin precisar los porcentajes, la ley presume una titularidad por mitades. Así lo precisa el artículo 970 del Código Civil, citado literalmente por María Claudia Serrano, asociada sénior de Viera Abogados: “El artículo 970 del Código Civil establece que, en una copropiedad, las cuotas se presumen iguales salvo prueba en contrario.”
Esta presunción puede ser revertida si se acreditan, con la documentación adecuada, los aportes reales realizados por cada parte durante la adquisición del inmueble. Maria Claudia Serrano sostiene: “Serrano precisó que las transferencias bancarias, estados de cuenta, comprobantes y comunicaciones pueden resultar determinantes para acreditar los aportes realizados.” Ante la falta de pruebas claras, el reparto puede verse afectado por lo que figure en Registros Públicos o por lo que se logre demostrar judicialmente.
En situaciones en que las partes no alcanzan un acuerdo sobre la distribución del inmueble tras la ruptura, el conflicto puede escalar hasta el punto de forzar la venta. Medic advierte: “Medic señaló que el conflicto puede terminar en un remate judicial.” Si el bien no es divisible ni existe consenso sobre su adjudicación, Renzo Monroy, socio de Monroy & Shima Abogados, añade: “Monroy añadió que, si el inmueble no puede dividirse y tampoco existe acuerdo para adjudicarlo a uno de los propietarios, podría disponerse su venta en subasta pública.”
📌 Ver más: Comprar vivienda en pareja: cómo proteger aportes desiguales y evitar conflictos
Uniones de hecho y reglas sobre el patrimonio adquirido
La situación se complica en el caso de parejas en unión de hecho. La ley peruana establece, en el artículo 326 del Código Civil, que la unión requiere “una convivencia continua de al menos dos años entre personas libres de impedimento matrimonial.” Al concluir la relación, es necesario determinar si el inmueble constituye parte del patrimonio común o si corresponde individualmente a uno de los convivientes.
No basta con haber aportado al pago. Según Renzo Monroy, “aportar dinero no convierte automáticamente a una persona en propietaria. Para reclamar derechos sobre el inmueble, será necesario demostrar que se adquirió por cuenta de ambos o que corresponde a un patrimonio común derivado de una unión de hecho.” La referencia a la Casación N.º 339-2020 de la Corte Suprema subraya la importancia de identificar si la adquisición o construcción se realizó antes o durante la convivencia, y con qué recursos.
En cuanto al uso exclusivo de la propiedad después del quiebre, Monroy apunta: “Monroy explicó que el artículo 975 del Código Civil contempla una indemnización cuando un copropietario utiliza el inmueble excluyendo al otro, en proporción a los derechos que le correspondan.” Por su parte, Medic aclara: “Medic señaló que ambos copropietarios mantienen el derecho de habitar el inmueble y que los beneficios económicos que este genere, como los ingresos por alquiler, corresponden a ambos según sus participaciones.”
Sobre la distribución final de bienes, Serrano indica: «Serrano explicó que, en estos casos, los bienes sociales se someten a reglas distintas de las de una copropiedad ordinaria. Tras atender las obligaciones y efectuar los reintegros correspondientes, los gananciales se distribuyen, como regla general, por mitades.» Asimismo, María Claudia Serrano advierte sobre la necesidad de cumplir con los requisitos legales para cualquier reclamo: «Serrano coincidió en que el derecho a reclamar dependerá de las circunstancias concretas y de que se cumplan los presupuestos legales.» Renzo Monroy enfatiza: «Monroy advirtió que el reconocimiento posterior de una unión de hecho no convierte automáticamente todos los inmuebles adquiridos anteriormente en bienes sociales. Deben evaluarse las fechas de adquisición y convivencia, así como los recursos utilizados.»
La hipoteca: solidaridad y riesgos para ambas partes
El financiamiento mediante hipoteca añade una capa adicional de complejidad. Si ambos convivientes firman como deudores solidarios, pueden enfrentar obligaciones que se mantienen incluso tras la ruptura. Así lo detalla Serrano: “Serrano precisó que debe revisarse si ambos contrataron el préstamo como deudores solidarios. En ese supuesto, la entidad financiera puede exigir la totalidad de la obligación a cualquiera de ellos, sin importar quién permanezca viviendo en el departamento.” Un acuerdo privado donde solo uno asume las cuotas no lo exime de responsabilidad ante el banco, como advierte Monroy: “Monroy agregó que un acuerdo privado mediante el cual uno se compromete a asumir todas las cuotas no libera automáticamente al otro de sus responsabilidades frente al banco.”
Estas realidades impactan no solo en las obligaciones inmediatas de pago, sino en el historial crediticio y el futuro acceso a financiamiento de los involucrados, poniendo en relieve la importancia de una adecuada planificación previa a la compra y del asesoramiento legal experto.
Perú: reparto, rentabilidad y carga hipotecaria en el contexto del Índice de Oportunidad Inmobiliaria de ATI
En un mercado donde los conflictos de copropiedad entre parejas no casadas se suman a retos económicos estructurales, los indicadores de Administra Tu Inmueble ofrecen contexto relevante para propietarios y compradores. Según el Índice de Oportunidad Inmobiliaria de ATI de 2026, Perú registra un puntaje de 59,9 sobre 100, en banda «Neutral» y ocupa el puesto 6 de 15 países de la región, lo que indica un mercado más favorable que la mediana regional (56,0).
Sin embargo, la relación precio/alquiler —donde 19,9 años de alquiler equivalen al valor de compra— sitúa a Perú exactamente en la mediana comparando los 15 mercados del Índice. Para el inversor, la rentabilidad bruta del alquiler es del 5,02% anual, también en la mediana, lo que sugiere un retorno estándar frente a la región según los indicadores de mercado y precios de ATI.
No obstante, la carga hipotecaria es un punto crítico: una cuota hipotecaria típica representa el 173,1% del ingreso familiar, por encima de la mediana regional (138,8%), catalogando a Perú como menos favorable que la mayoría en este indicador. Esta situación refuerza el impacto de los conflictos legales: frente a una separación, la incapacidad de acceder a una vivienda propia tras la venta o el remate complica la estabilidad financiera de ambas partes y eleva el riesgo de endeudamiento futuro.
Para propietarios y parejas que evalúan adquirir un inmueble fuera del matrimonio, estos datos subrayan la necesidad de prever escenarios de ruptura, documentar todas las aportaciones y considerar el peso de las obligaciones comunes para mitigar impactos patrimoniales ante cualquier eventualidad.
📩 ¿Quieres recibir análisis del mercado inmobiliario de LATAM cada semana? Suscríbete al boletín de ATI.