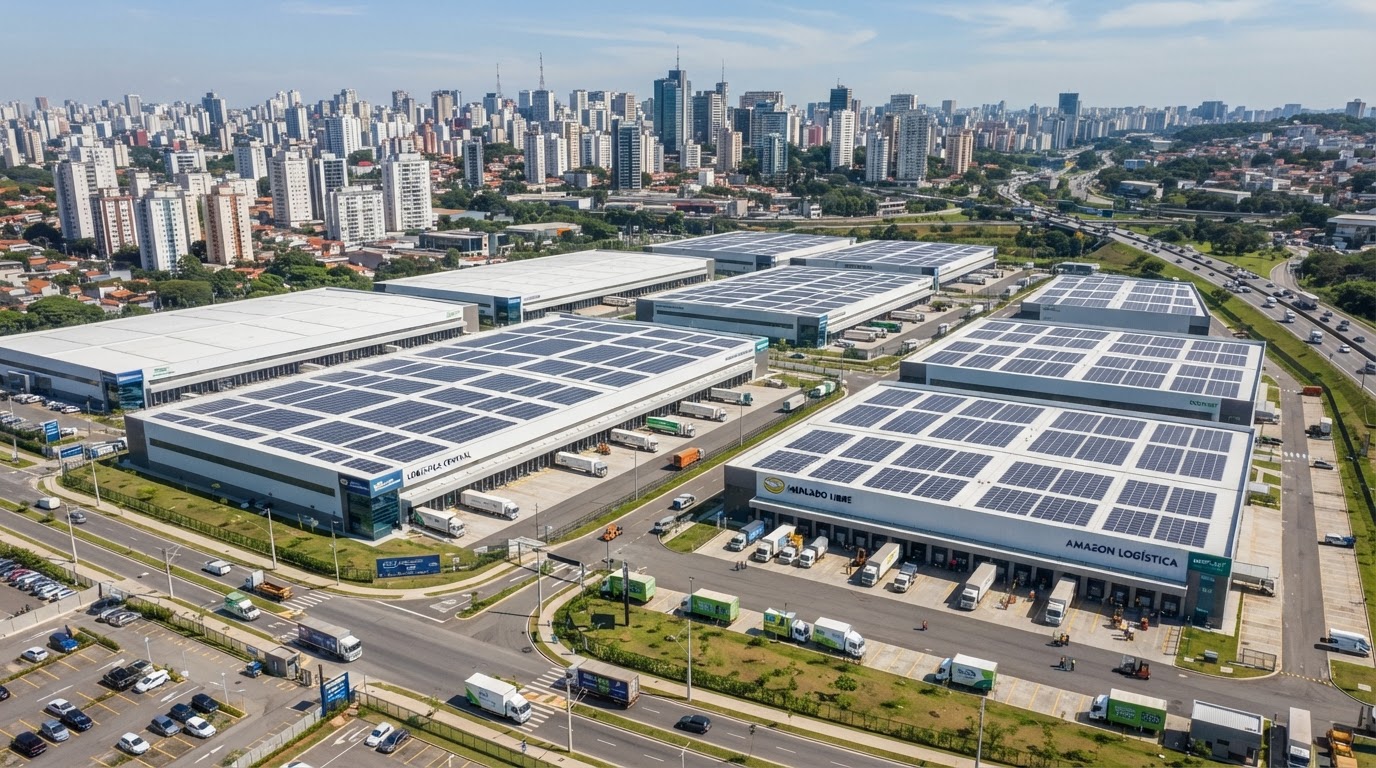
En julio de 2026, el mercado logístico industrial británico fue sacudido por una noticia con impacto global: Indurent, uno de los mayores operadores de almacenamiento en Europa y propiedad de Blackstone desde su formación, evalúa una posible salida a bolsa en los próximos 18 meses, en una operación que podría valorar a la compañía en unas 6.000 millones de libras (unos 8.000 millones de dólares). El movimiento llega en medio de un sector logístico industrial británico que también vive consolidación por otra vía: Prologis presentó una oferta para adquirir a su competidor Segro. Para inversores y propietarios de América Latina y España, esta jugada corporativa encierra claves sobre cómo moldear portafolios en una era marcada por el e-commerce y la relocalización productiva.
El caso Indurent en detalle: consolidación, escalas y cifras de vértigo
Desde que Blackstone tomó el control de Indurent, la compañía ha invertido cerca de 2.000 millones de libras en adquisiciones y nuevos proyectos, consolidando una cobertura de 39 millones de pies cuadrados y más de 2.200 clientes en los principales corredores logísticos de Reino Unido y Europa continental — la escala que ahora respalda la posible salida a bolsa.
El propio Prologis protagoniza otro movimiento de consolidación en el sector: una oferta para adquirir a Segro, otro de los grandes operadores logísticos británicos, señal de que el apetito por escala y capital institucional no se limita al caso Indurent, sino que define el momento actual del segmento en Reino Unido.
¿Es el caso Indurent un espejo del mercado global?
En ATI observamos que la apuesta de Indurent no es un evento aislado, sino el síntoma más visible de un fenómeno en expansión: la maduración del sector logístico industrial en las grandes economías.
El patrón se repite: auge del e-commerce, reorganización de cadenas de suministro, innovación tecnológica en infraestructura y acumulación de activos que permiten acceder al financiamiento de fondos internacionales. Las cifras acompañan: según CBRE, la logística industrial es, en mercados occidentales, el principal destino de inversión inmobiliaria nueva para los próximos años.
Sin embargo, la clave no radica solo en el tamaño del operador o el volumen de compras. Lo que hace paradigmático el caso Indurent es el modo en que integra la escala operativa —vía M&A—, el salto a los mercados bursátiles y la transformación de instalaciones logísticas en vehículos de inversión sofisticados, capaces de responder a la nueva demanda empresarial y minorista.
¿Existe un caso comparable en América Latina o España?
En los mercados latinoamericanos, la dinámica de consolidación logística y sofisticación de activos está avanzando, pero los casos que se asemejan a la escala y repercusión de Indurent aún son escasos.
En México, el ciclo inmobiliario actual está liderado por el segmento industrial-logístico, impulsado a partes iguales por el comercio electrónico y el fenómeno del nearshoring, según EY. Si bien existe una alta absorción de inventario clase A —con un inventario regional de 46,7 millones de metros cuadrados clase A/A+, una vacancia de 5,7% y una renta promedio de US$6,9/m²/mes según Cushman & Wakefield—, ninguna empresa local o extranjera ha captado titulares al nivel de una salida a bolsa tipo Indurent, vinculada a una ola de consolidación M&A con alcance multinacional.
En Brasil, se replican patrones similares de expansión del e-commerce y alianzas entre operadores, pero sin equivalentes en términos de listados bursátiles ni magnitudes de inversión comparables a las que ilustra el caso británico.
En Colombia y Chile, el desarrollo de naves industriales modernas está incentivando la llegada de nuevos jugadores, pero aún predomina la falta de stock adecuado y la profesionalización incipiente, lo que retrasa la aparición de actores dominantes tipo Indurent.
España, debido a su integración europea, sí ha registrado movimientos importantes recientemente, especialmente en Madrid y Barcelona, donde los activos logísticos prime y las operaciones de inversión han crecido fuerte. Sin embargo, el propio mercado reconoce que todavía está algunos pasos detrás del modelo británico: hay actividad M&A y consolidaciones, pero no con la escala y sofisticación financiera ni con la exposición pública de un operador del tamaño de Indurent.
La lección práctica para inversores y propietarios en América Latina y España
El caso Indurent es una señal clara de lo que ocurre cuando la demanda logística y la presión por eficiencia se encuentran con capital institucional y visión de largo plazo. En América Latina y España, aunque el entorno de financiamiento y la escala continental son diferentes, la oportunidad gira en torno a preparar activos de mayor calidad, integrar tecnología y construir alianzas que permitan aumentar la escala operativa.
En el contexto actual —con absorciones récord en México, expansión en Brasil y demanda sostenida a nivel regional, según Real Estate Market y Cushman & Wakefield— la recomendación más directa es anticipar la sofisticación del flujo logístico: buscar socios con alcance internacional, profesionalizar la operación y concebir el portafolio industrial como producto de inversión, y no solo como activo operacional. Esta es la vía para aprovechar el ciclo ascendente y estar listos ante futuras olas de consolidación o arribos de inversores globales. La experiencia Indurent muestra que el valor no solo está en el concreto, sino en la capacidad de transformar la infraestructura en plataforma de negocios escalable y visible a nivel global.
Fuentes consultadas
📩 ¿Quieres recibir análisis del mercado inmobiliario de LATAM cada semana? Suscríbete al boletín de ATI.