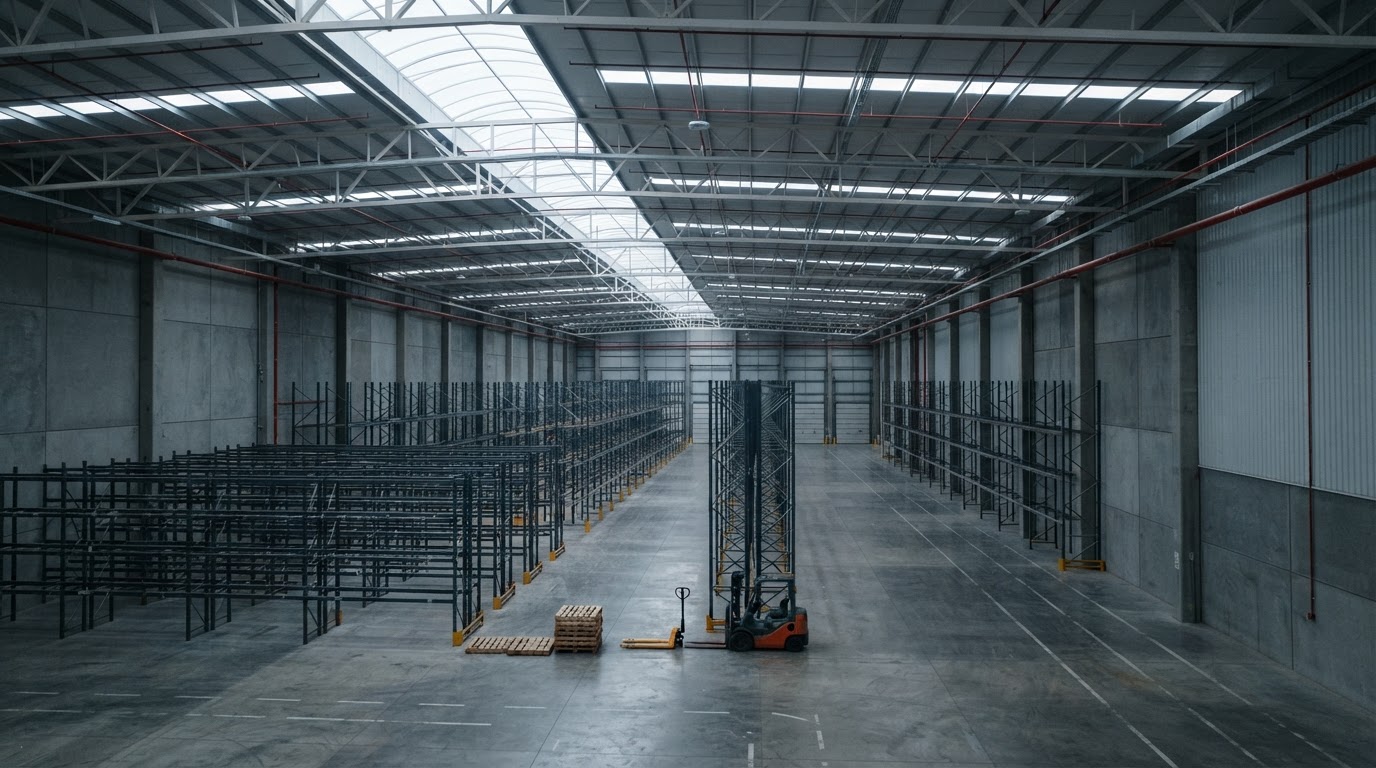
El crecimiento sobresaliente que caracterizó al sector industrial mexicano en los últimos años está dando paso a una etapa de enfriamiento. En el segundo trimestre de 2026, la tasa de vacancia nacional subió a 5.2%, equivalente a seis millones de metros cuadrados industriales disponibles en el país. Este repunte de 1.3 puntos porcentuales respecto al año anterior modifica el balance en las negociaciones: la absorción bruta sigue mostrando buen ritmo, pero nuevas entregas y una demanda más exigente están transformando el entorno para quienes poseen o arrendan naves industriales.
El inventario récord y la sobreoferta marcan el panorama de vacancia en México
Al cierre del segundo trimestre de 2026, México contaba con 113 millones de metros cuadrados de inventario industrial, de los cuales seis millones permanecían disponibles (Solili). La absorción bruta de enero a junio sumó 2,055,905 metros cuadrados, un avance de 14% frente a igual periodo de 2025, de acuerdo con Datoz, aunque menor que la cifra de 2024, cuando la demanda fue aún más dinámica.
La diferencia entre los nuevos espacios lanzados y la cantidad absorbida se traduce en el crecimiento de la vacancia. Para los desarrolladores, este exceso de oferta exige ajustes de precio y la incorporación de incentivos más atractivos para lograr contratos con inquilinos estratégicos. A su vez, las compañías buscan ubicaciones, energía confiable y fuerza laboral calificada como mínimos indispensables. Datoz reportó que en el segundo trimestre de 2026 los proyectos nuevos sumaron 408,632 metros cuadrados, lo cual indica que, aunque con menor expansión, el sector continúa sumando espacios.
El ritmo de obra nueva también cede: Solili documentó una disminución anual de 20% en construcción industrial en proceso, reflejando mayor cautela en los desarrolladores, quienes en la actualidad solo lanzan proyectos respaldados por señales claras de demanda o contratos de prearrendamiento.
📌 Ver más: Mercado industrial México 2026: vacancia crece pese a expansión récord
Bajío, Monterrey y CDMX: respuestas distintas ante el nuevo ciclo industrial
En el Bajío, tradicional imán para la manufactura en México, la demanda sumó 522,000 metros cuadrados según cifras del primer semestre de 2026, lo que representa 25% menos que el año anterior. Los arranques de construcción apenas superaron los 300,000 metros cuadrados, una caída de 32% respecto a 2025 (Solili). En este entorno, retener inquilinos y adaptar los espacios a nuevas necesidades resultan estrategias clave para combatir la cautela creciente de los usuarios (Inmobiliare, 2026).
Monterrey, por su parte, mantiene una posición fuerte, aunque su tasa de vacancia llegó a 6.8% al finalizar el trimestre, la más elevada entre los mercados principales, pero estable respecto al periodo previo. Esta ciudad sumó una absorción bruta de 426,000 metros cuadrados, aumentando 19.1% en términos anuales. Aquí, la presión por espacios disponibles convive con una demanda sólida, impulsada por industrias de alto valor y procesos de nearshoring, aunque los ocupantes establecen requerimientos cada vez más precisos.
En la Ciudad de México, el movimiento está marcado por la entrada de nueva oferta: la absorción bruta llegó casi a 620,000 metros cuadrados en el primer trimestre de 2026, duplicando la cifra de hace un año. Aun así, la vacancia subió a 4.1% tras la entrega de 334,000 metros cuadrados de espacios, de los cuales más de la mitad fueron ocupados bajo prearrendamiento. El auge de la logística en la capital y su área metropolitana, junto a una competencia intensa, obliga a los propietarios a destacar en accesibilidad, diseño y servicios para asegurar contratos anticipados.
El menor dinamismo manufacturero limita el avance inmobiliario industrial
El sector manufacturero de México evidencia un retroceso que impacta en la velocidad de expansión del real estate industrial. Datos del INEGI indican que la manufactura descendió 0.5% anual en mayo de 2026 (cifras desestacionalizadas) y suma una baja de 1.5% de enero a mayo, según serie original. Por su parte, Banxico reportó para el primer trimestre del año caídas en todo el país salvo el centro, atribuidas a la incertidumbre comercial y a la revisión en marcha del T-MEC.
Este marco lleva a los desarrolladores a extremar la cautela, limitando lanzamientos a los casos en que existen señales claras de demanda. La flexibilidad para negociar y los incentivos han adquirido mayor peso, así como la innovación en características técnicas y usos de los parques, para adaptarse mientras la ocupación de inventario disponible podría tardar más en regularizarse si la actividad manufacturera no se recupera pronto.
Mercados industriales latinoamericanos ante la experiencia mexicana de sobreoferta
Lo que actualmente ocurre en México evidencia cómo la sobreoferta en mercados industriales en consolidación puede acelerar la vacancia y ampliar el margen de negociación para los arrendatarios. Ciudades como São Paulo, Bogotá y Lima enfrentan circunstancias parecidas tras expansiones recientes y una demanda internacional fluctuante. Los actores latinoamericanos que posean o gestionen inmuebles industriales encuentran en el caso mexicano una referencia sobre la importancia de una planificación más selectiva para futuros proyectos, así como la necesidad de adaptarse con mayor flexibilidad y sofisticación ante ciclos de demanda menos predecibles en la región.
📩 ¿Quieres recibir análisis del mercado inmobiliario de LATAM cada semana? Suscríbete al boletín de ATI.