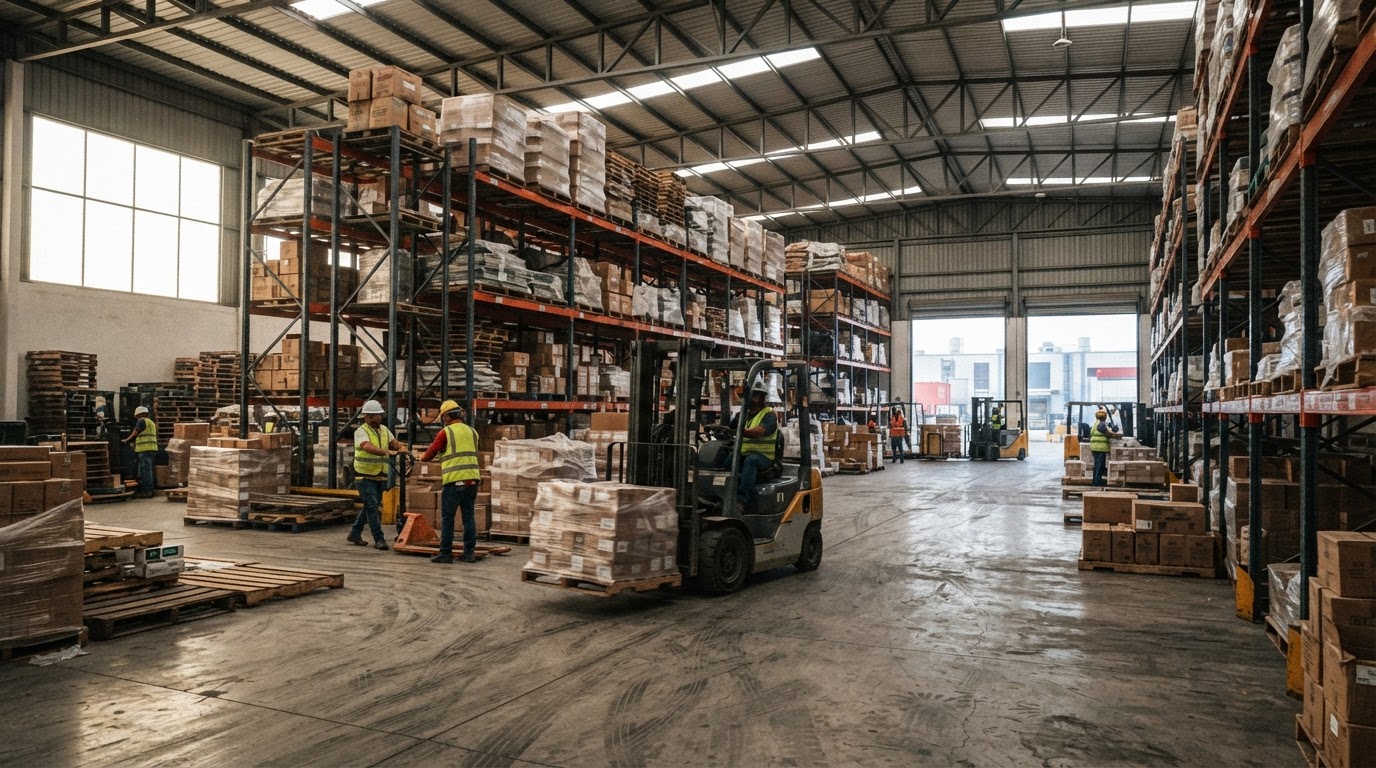
La consolidación de nuevos corredores industriales alrededor de la Ciudad de México está marcando el ritmo de la transformación inmobiliaria en zonas como Zumpango–AIFA. Según Samuel Campos, de Newmark México, la absorción de metros cuadrados en este corredor es el doble de la que se registra en el resto de la capital, una apreciación que da idea de la magnitud de la reconfiguración industrial en curso. Tal dinamismo no es aislado: la integración de talento, infraestructura y nuevas actividades productivas impulsa la expansión de polos industriales en distintas regiones del país.
Zumpango–AIFA lidera la absorción industrial en el centro de México
Samuel Campos, Executive Managing Director de Newmark México, subrayó que “En los últimos cinco años el único ‘gran corredor que se ha detonado en el país es el de Zumpango-AIFA. Lo que ha estado pasando con T-MEXPARK ha sido increíble. La cantidad de metros cuadrados que se están absorbiendo en ese mercado está al doble de lo que está sucediendo en el resto de la Ciudad de México”. Esta tendencia consolida el papel del corredor Zumpango–AIFA como motor de atracción en la Zona Metropolitana de la Ciudad de México y representa un punto de referencia para nuevos desarrollos logísticos y de manufactura avanzada.
La expansión hacia el norte y el sureste del país sigue esta lógica. El evento Industrial & Logistics Summit 2026, moderado por Rafael McCadden, de Colliers México, reunió voces clave para analizar cómo regiones como Mérida, Progreso, y el corredor Tapachula-Tuxtla-Coatzacolacos comienzan a perfilarse como escenarios de inversión industrial, reforzados por inversiones en infraestructura y conectividad.
📌 Ver más: Mercado inmobiliario industrial en México enfrenta riesgos por revisión del T-MEC
El peso de las ampliaciones y la evolución del perfil exportador
El crecimiento no solo se traduce en nuevos parques industriales sino en la expansión de los existentes. Felipe Colomo, desarrollador industrial en Copachisa, detalló que “Nosotros como constructores vemos que el 80% de lo que hacemos actualmente en nuestros proyectos son ampliaciones”. Esto responde a una demanda de naves industriales más grandes y altas, con especificaciones técnicas que acompañen la subida de operaciones intensivas en valor agregado.
En la frontera norte, la composición de los exportadores cambió de forma significativa. “Ahora, el principal exportador de Ciudad Juárez son los taiwaneses cuando antes el mercado lo dominaban los estadounidenses. El 60% de lo que sale a Estados Unidos es de origen taiwanes o chino. Por su parte, Tijuana se está cargando más hacia lo electrónico”, explicó Colomo. Este cambio responde a la presión por migrar de productos de bajo margen a manufactura tecnológicamente sofisticada, alineando la oferta industrial con las nuevas exigencias de la cadena global.
📌 Lea más: Nearshoring industrial México enfrenta crisis de infraestructura y vivienda clave en 2026
Integración social y tecnológica: claves para los nuevos polos industriales
La creación de nuevos clústeres industriales requiere más que incentivos fiscales. Hernán Montemayor, Managing Director de ROCA Desarrollos, resaltó que “Los mercados industriales detonan con la llegada de empresas ancla que en este caso Ternium fue un ancla guía, pero también es un tema similar a que es la expansión natural de Apodaca porque a falta de otros submercados que tengan la proveeduría y todo este tema de ecosistema, resulta más fácil conectarte”. Montemayor insistió además en que la inversión social y educativa antecede a la infraestructura para lograr desarrollos sustentables: “[En cuanto al crecimiento de nuevos polos de desarrollo] hemos visto que los Estados invierten en parques industriales, terrenos y creen que con incentivos la industria va a llegar. Para que realmente se abran nuevos polos de desarrollo se tiene que ir primero por el lado de la inversión social, educación y luego llegue la infraestructura, así como el desarrollo”.
Regiones como La Laguna, Torreón, Apodaca, Monterrey, Saltillo, Querétaro, Guanajuato, Mexicali y Nogales están siendo interpretadas como casos de transición: mercados donde la inversión en talento y la adaptación a cadenas de suministro más complejas habilitan la diversificación industrial y una participación más activa en la exportación con valor agregado.
📌 Ver más: ¿Qué tan cerca está México de la desaceleración del alquiler en Estados Unidos?
México: contexto para el inversor industrial
En este entorno de expansión e integración, el Índice de Oportunidad Inmobiliaria de ATI ubica a México en el puesto 4 de 15 países, con un puntaje de 68,6/100 en la banda «Moderada». Ese puntaje se calcula con datos de vivienda residencial y no mide naves industriales, así que sirve solo como referencia del país y no como medida de rentabilidad industrial. Para el sector pesa más la macroeconomía: el FMI proyecta para 2026 una inflación de 3,9% en México, igual a la mediana de 3,9% de los 13 países con dato.
El FMI estima además un crecimiento del PIB de 1,6% para 2026, por debajo de la mediana de 2,5% de los 13 países con dato. Aun así, la absorción de metros cuadrados industriales, el énfasis en ampliaciones y la sofisticación de las cadenas de suministro mantienen a México como un mercado relevante para inversores y desarrolladores del sector. Más detalles sobre precios y dinámica de mercado, pueden consultarse en los indicadores de mercado y precios de ATI.
Para los propietarios y agentes involucrados en el sector industrial, el contexto actual refuerza la importancia de identificar oportunidades en polos emergentes apoyados por infraestructura y talento. El atractivo de México como receptor de inversión industrial es consistente, aunque la competencia interregional y la necesidad de integración social y tecnológica serán determinantes para el éxito de nuevos desarrollos.
📩 ¿Quieres recibir análisis del mercado inmobiliario de LATAM cada semana? Suscríbete al boletín de ATI.