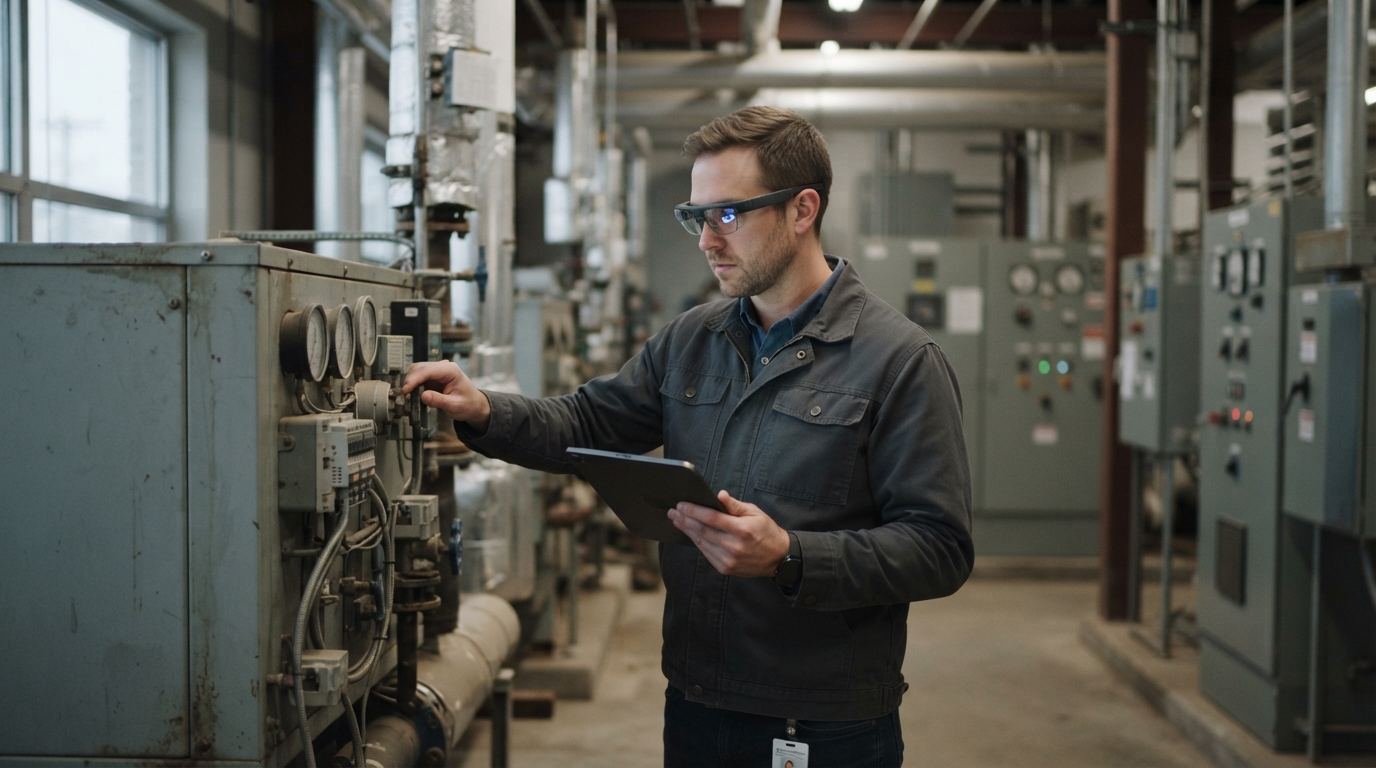
El entusiasmo por las smart glasses como apoyo en la operación de edificios ya genera distinciones notables en mercados avanzados. El hardware está disponible, y los pilotos en construcción, salud y manufactura han dejado clara su utilidad en países anglosajones a través de ahorros y mejoras en productividad. Sin embargo, cuando el foco se traslada al mundo hispanohablante, observamos que la gestión inmobiliaria con gafas inteligentes avanza según una compleja interacción entre procesos, regulaciones y el grado de desarrollo institucional. Pese al idioma y los lazos empresariales en común, España y América Latina empiezan a seguir rutas distintas en la digitalización del facility management. ¿Por qué el valor operativo de las smart glasses cala de forma tan desigual entre estas dos realidades?
La apuesta tecnológica e institucional en España para la gestión inmobiliaria
En España, el salto de la realidad aumentada y la realidad mixta ha pasado de la retórica de innovación a planes reales de los principales actores del sector inmobiliario. CBRE Spain, por ejemplo, ha señalado como prioridad la inserción de visión computacional y realidad mixta en la operativa de activos, sobre todo para tareas de mantenimiento predictivo, auditorías y verificación de cumplimiento, según su informe “Casos de uso de la IA en Facility Management” publicado en 2026.
Lo revisado indica que la atención en España está puesta en soluciones de software y análisis de datos: el desarrollo de modelos predictivos, la mejora de inspecciones visuales y la digitalización de la documentación requerida por reguladores. Este enfoque revela una clara predisposición hacia la adopción de tecnología avanzada dentro de esquemas formales de cumplimiento, especialmente entre grandes portfolios corporativos que buscan cumplir normativas medioambientales cada vez más exigentes y ganar en transparencia. Aun así, el uso cotidiano de smart glasses sigue confinado a pilotos y pruebas internas: aunque CBRE Spain promueve el modelo, no difunde cifras de propiedades o profesionales que ya las empleen de forma sistemática.
A esto se suma el marco regulatorio robusto de España y su vínculo con empresas transnacionales, factores que favorecen la profesionalización del facility management. Así, aunque la adopción masiva está pendiente, se cuentan con los pilares nécessaires para convertir los actuales pilotos en soluciones integradas a medio plazo.
El panorama latinoamericano: adopción limitada y desafíos estructurales
América Latina, por otro lado, exhibe un desarrollo mucho más limitado, con muy poca información pública sobre el uso efectivo de smart glasses en el sector de facility management. Los reportes regionales tienden a agrupar los avances bajo conceptos genéricos como IA en activos o visión computacional, obviando detalles específicos sobre las gafas inteligentes y su uso real en la operación cotidiana.
La falta de estadísticas, a la luz de publicaciones y comunicados revisados, apunta a dos escenarios posibles: o bien las pruebas de smart glasses están en fases demasiado tempranas —o incluso confidenciales dentro de algunos portafolios institucionales—, o bien la adopción se ve limitada por la cantidad de actores y la escasa presión regulatoria que predomina en los mercados latinoamericanos. Excepciones puntuales existen en sectores como la banca internacional, la logística de primer nivel y la salud corporativa, donde la casa matriz introduce tecnología avanzada en sus filiales regionales.
Factores adicionales, como la menor dimensión de los portafolios, la elevada informalidad del sector y la distancia con los principales polos tecnológicos, dificultan la incorporación de estas soluciones. Si bien la realidad aumentada comienza a ganar espacio en construcción y manufactura avanzada, las verdaderas dificultades en la gestión inmobiliaria de edificios terminados radican en la adaptación de procesos y la colaboración con proveedores tecnológicos para adecuar los sistemas a las particularidades locales. Todo apunta, según el análisis editorial de ATI, a que en América Latina los primeros casos confirmados de smart glasses a escala operacional se verán antes en corporativos de alta exposición global que en segmentos residenciales u oficinas tradicionales.
Diferencias regulatorias y estructurales entre España y América Latina en el uso de smart glasses
Las razones detrás de la diferencia en la integración de smart glasses entre ambos mercados se encuentran en la combinación de presiones regulatorias, madurez sectorial y recursos disponibles. En España, la estricta normativa europea —especialmente en sostenibilidad, eficiencia energética y seguridad— requiere que los grandes propietarios adopten sistemas de cumplimiento y trazabilidad respaldados por tecnología. Este escenario fomenta la incorporación de innovaciones más allá del interés individual de algunos directivos.
El alto grado de profesionalización en el facility management en España también marca distancias: operan firmas globales con estructuras definidas para estandarizar procesos y replicar modelos tecnológicos probados en otros mercados, aprovechando su robustez organizacional y financiera.
Mientras tanto, el entorno latinoamericano presenta obstáculos como portfolios de menor tamaño, dificultad para justificar la inversión tecnológica sin beneficios inmediatos, una profesionalización limitada fuera de nichos premium, y regulaciones ambientales o de propiedad poco constantes en su aplicación. Todo esto hace menos viable apostar por hardware avanzado cuando todavía no existen procesos digitales plenamente adaptados o justificados localmente.
El acceso a talento especializado y proveedores es otro elemento determinante. España se beneficia de su cercanía a los hubs tecnológicos europeos y un ecosistema proptech emergente, a diferencia de América Latina, donde la relación con estos proveedores suele darse solo a través de subsidiarias de multinacionales.
Comparativa de oportunidades para el inversor entre ambos mercados
Un inversionista inmobiliario que compare las posibilidades a ambos lados del Atlántico encontrará escenarios muy diferentes. La capacidad de traducir el potencial de las smart glasses en resultados reales depende, ante todo, de que los operadores puedan transformar la tecnología en rutinas sostenibles, asegurar la calidad y mantenerse alineados con las exigencias regulatorias.
En España, los referentes del sector han avanzado delineando planes claros: los grandes fondos y facility managers se concentran en desarrollar software y flujos de trabajo robustos como condición previa a cualquier despliegue significativo de hardware. En América Latina el potencial existe, pero el retorno será tangible solo para quienes entiendan la digitalización como una construcción metodológica y formativa, y no mero despliegue de dispositivos como elemento de imagen.
El mensaje es contundente: la ventaja competitiva que pueden aportar las smart glasses surgirá únicamente cuando el ecosistema permita procesos medibles, adaptables y escalables. Lo que puede esperarse en el corto plazo es la validación a través de pilotos privados en activos corporativos de alto perfil, con España marcando el ritmo por su integración de referencia y América Latina como terreno emergente que aún requiere consolidar las condiciones de entorno necesarias para cosechar el ROI observado ya en mercados desarrollados.
Fuentes consultadas
📩 ¿Quieres recibir análisis del mercado inmobiliario de LATAM cada semana? Suscríbete al boletín de ATI.