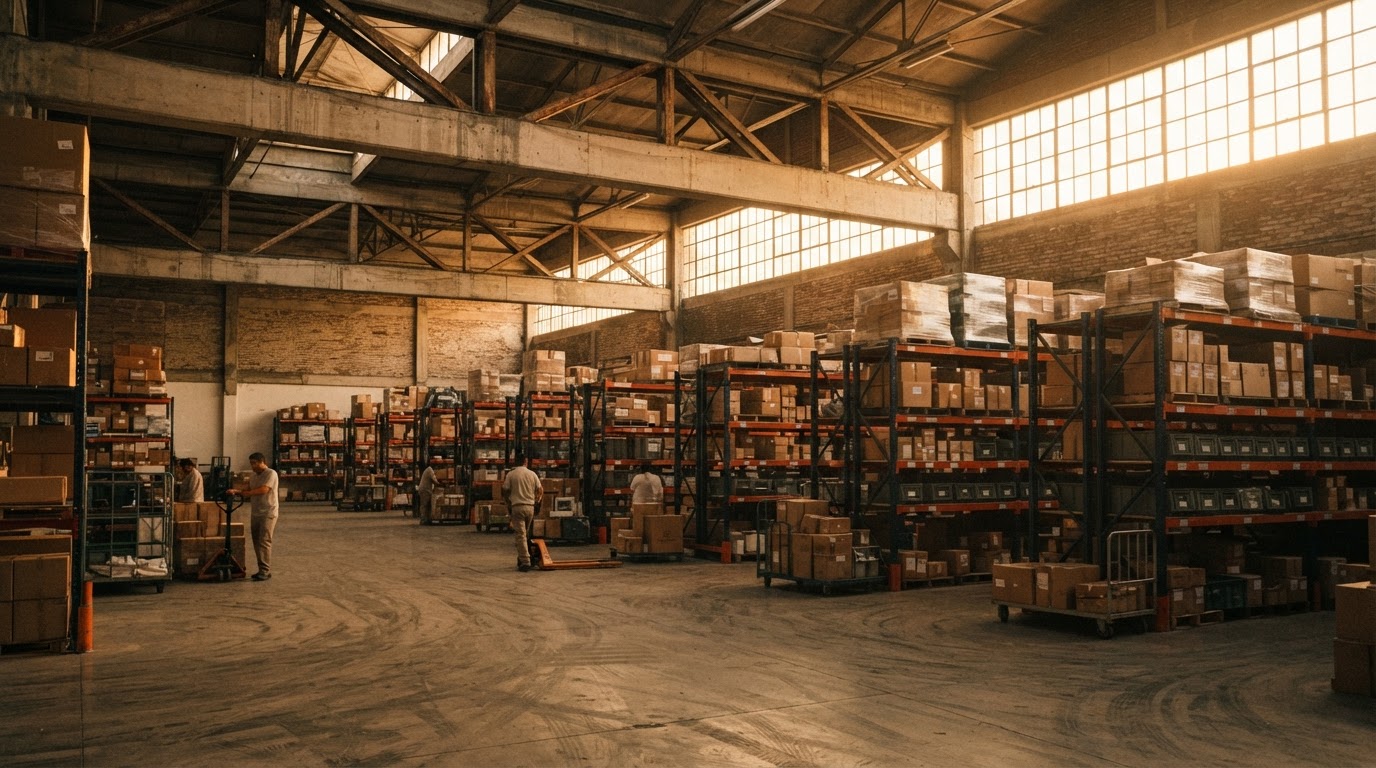
El auge del comercio electrónico y la demanda de soluciones logísticas inmediatas están transformando la configuración del mercado inmobiliario industrial en la Ciudad de México. Espacios antes dominados por industrias tradicionales en los corredores clásicos ahora ceden paso a nuevos polos repartidos por el mapa urbano, impulsados por inversiones y reconversión de viejas fábricas en nodos logísticos de última milla.
El peso creciente del e-commerce y la reconversión logística
Entre principios de 2020 y el tercer trimestre de 2026, el inventario industrial dentro de los límites de la Ciudad de México creció un 25%, al pasar de casi 950,000 metros cuadrados a aproximadamente 1.2 millones, de acuerdo con cifras de SiiLA. Este impulso tiene como protagonistas a empresas de fulfillment digital, que concentraron el 26% de la absorción industrial entre 2020 y el tercer trimestre de 2026 en las alcaldías de la ciudad, y a compañías de transporte y logística, responsables del 17%.
Esta dinámica responde a la presión operativa de actores como Amazon, Jüsto y Mercado Libre, que requieren instalaciones bien ubicadas y de acceso inmediato para sus operaciones. Después de cuatro años en los que la entrega anual de nuevo espacio promedió solo 16,000 metros cuadrados, a partir de 2024 se ha concentrado el 72% de las nuevas incorporaciones al inventario. El mercado está virando hacia modelos más flexibles y con espacios adaptados a la demanda de entregas en tiempo récord.
📌 Ver más: Mercado inmobiliario industrial en México enfrenta riesgos por revisión del T-MEC
Nuevos focos industriales en alcaldías urbanas
La expansión industrial ya no solo es visible en corredores históricos como Vallejo, que abarca Azcapotzalco y Gustavo A. Madero. Desde 2020 irrumpieron por primera vez en el inventario de SiiLA cuatro alcaldías que hasta inicios de ese año no tenían superficie industrial registrada: Coyoacán, Iztacalco, Cuajimalpa y Benito Juárez, que hoy suman 72,725 metros cuadrados en este rubro. Para 2027, la alcaldía Xochimilco podría sumarse también a este mapa de reconversión.
Azcapotzalco mantiene su liderazgo, con 622,000 metros cuadrados—algo más de la mitad de todo el inventario industrial de la capital—tras un crecimiento del 9% desde 2020. Gustavo A. Madero es otro caso destacado: pasó de aproximadamente 80,000 a más de 162,000 metros cuadrados, casi duplicando su inventario industrial. Esta última alcaldía acapara el 61% de los cerca de 91,000 metros cuadrados que están actualmente en desarrollo dentro de la Ciudad de México.
En la práctica, la diversificación también se refleja en unidades pequeñas, algunas de apenas 150 metros cuadrados, ocupadas por empresas de ropa, accesorios y dispositivos médicos en la zona poniente de la capital. La tendencia reafirma la reconversión del uso de suelo y una mayor capilaridad en la oferta industrial urbana.
📌 Lea más: Mercado industrial en México: menos proyectos, pero más grandes y diversificados
Proyectos e inversiones marcan el ritmo de renovación
El flujo de inversiones en proyectos de reconversión urbana es otro motor del fenómeno. En Iztapalapa, la empresa ProximityParks, bajo la dirección de Mario Berlanga, destina 600 millones de pesos a la transformación de una antigua fábrica de muebles de oficina —antes en desuso— para convertirla en un parque logístico de última milla con más de 24,000 metros cuadrados. El movimiento confirma el interés de desarrolladores en capitalizar la necesidad de hubs dentro de la mancha urbana y el valor estratégico de la cercanía a los consumidores finales.
La maduración de estos desarrollos ocurre en contextos de alta demanda: en 2026, la tasa de vacancia dentro de la Ciudad de México se coloca en 3.6%, por debajo del 4.3% registrado en el resto del mercado industrial metropolitano (Estado de México e Hidalgo). Los precios acompañan la tendencia: el alquiler promedio de espacios industriales dentro de la capital alcanza los 14 dólares por metro cuadrado al mes, un 41% más altos que los 9.90 dólares promedio en los mercados periféricos.
📌 Ver más: Mercado inmobiliario México: iad México ve desaceleración con precios en alza
Contexto macroeconómico de México y alcance del Índice de Oportunidad
El Índice de Oportunidad Inmobiliaria de ATI mide vivienda residencial, por lo que sus datos de rentabilidad y precios de alquiler no describen el mercado industrial que analiza este artículo. Como contexto macroeconómico, el FMI proyecta para México un crecimiento del PIB de 1,6% en 2026, por debajo de la mediana de 2,5% de los 13 países con dato (puesto 12 de 13), y una inflación de 3,9%, igual a esa mediana.
En el segmento de naves, los indicadores propios son los que aporta SiiLA: una vacancia de 3,6% dentro de la ciudad y rentas de US$14 por metro cuadrado al mes. Los datos de vivienda del Índice sirven solo como referencia del entorno económico, no como medida de la rentabilidad industrial.
Para propietarios y desarrolladores, el auge logístico y la escasez relativa de vacancia abren ventanas para reposicionar activos, acelerar reconversiones y captar la demanda de empresas tecnológicas y de consumo masivo. El desafío estará en adaptarse a la flexibilidad y escalabilidad que exige la nueva economía on-demand, donde la ubicación y la rápida disponibilidad son el principal diferencial competitivo.
📩 ¿Quieres recibir análisis del mercado inmobiliario de LATAM cada semana? Suscríbete al boletín de ATI.