El reciente debate en el mercado inmobiliario estadounidense gira en torno a la conservación de viviendas asequibles: casi 500.000 unidades financiadas bajo el programa Low-Income Housing Tax Credit (LIHTC) alcanzarán su límite legal de “asequibilidad” a finales de la década, y la cartera pública acumula un déficit de mantenimiento mayor a los 90.000 millones de dólares. Sin embargo, el mayor obstáculo para alargar la vida útil de estas viviendas no es solo financiero. Se trata del “problema del inquilino”: la dificultad real y humana de intervenir edificios habitados, donde los residentes —con escasa capacidad de absorción de disrupciones— enfrentan el riesgo de desplazamiento durante renovaciones esenciales. ¿Cómo se manifiesta este mismo reto hoy en el parque de vivienda asequible de España?
La renovación urgente en viviendas asequibles de EE.UU.: cifras, brechas y el “problema del inquilino”
La escasez de vivienda asequible en países desarrollados, sumada a la lentitud y complejidad política para construir nuevo parque, ha volcado el foco de los reguladores hacia la preservación de lo existente. En el mercado estadounidense, el programa LIHTC —columna vertebral de la promoción de alquiler social privado— obliga a que miles de edificios alcancen, hacia 2030, su expiración de acuerdo de renta asequible. Según el National Low Income Housing Coalition (NLIHC), casi 500.000 viviendas construidas bajo LIHTC enfrentarán ese límite esta década, a lo que se suma un monumental atraso en mantenimiento valorado en 90.000 millones de dólares para la vivienda pública tradicional.
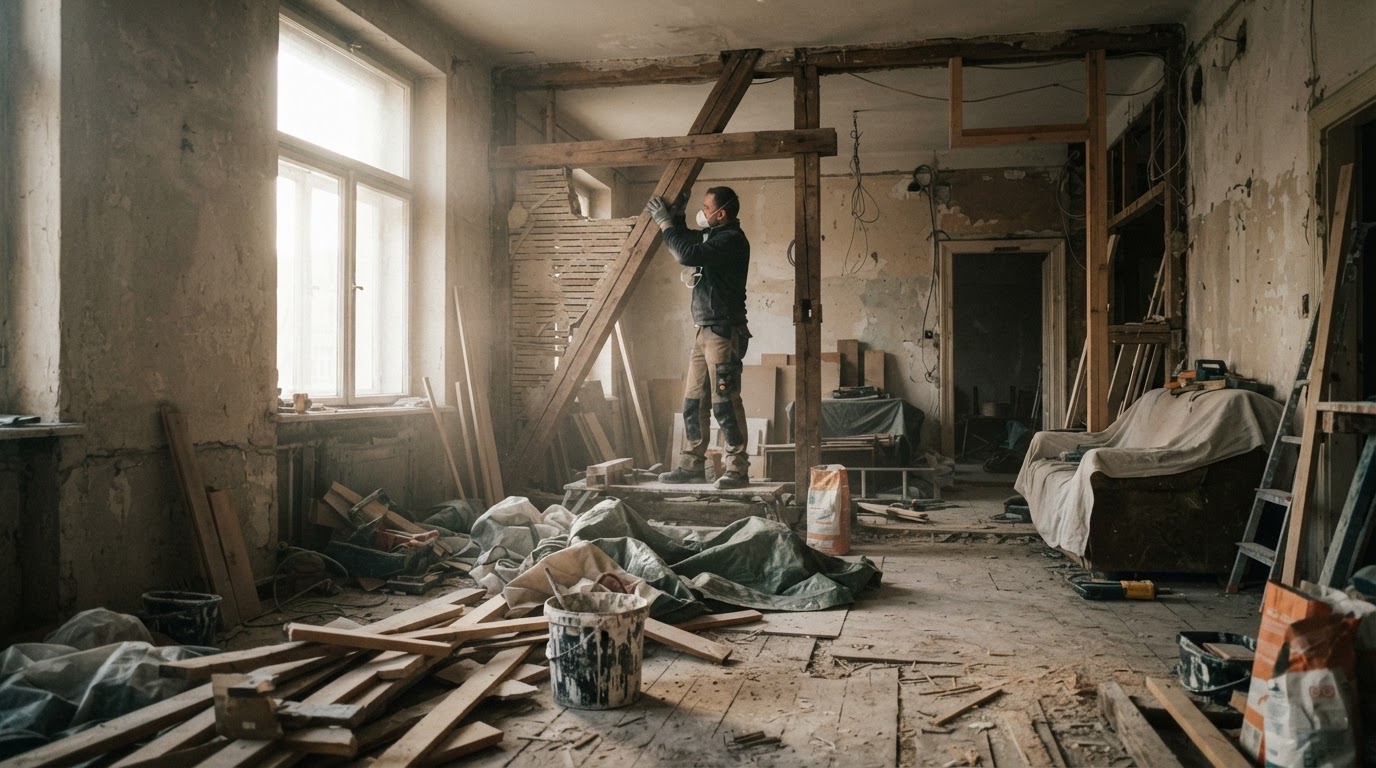
El reto no es sólo financiero ni técnico. Tal como advierte Natalie Levkovitz, cofundadora de Equally Crafted Management, “preventative maintenance only lasts so long”—el mantenimiento preventivo tiene un umbral y, después, la única alternativa es una intervención mayor. Pero renovar implica interrumpir la vida diaria de los residentes más vulnerables: mayores con movilidad limitada, familias con niños escolarizados o personas dependientes de centros de salud próximos.
Muchos propietarios intentan evitar el desplazamiento fragmentando las obras, pero según Levkovitz, esa táctica suele ser un error: “It can be more economical to just move tenants out. You get better work out of the contractors that way.” Trabajar con unidades habitadas genera más costos (ruido, horarios restrictivos, interrupciones) y menor calidad. El ahorro aparente de no reubicar inquilinos acaba diluyéndose entre sobrecostos y demoras. Si la reubicación se gestiona mal, surgen problemas graves: animosidad, reclamos regulatorios e incluso litigios. En palabras de Levkovitz, “Getting someone to move when you want them to move is really hard,” y el proceso puede producir tanto frustración como quejas formales.
La dispersión normativa añade más presión. Por ejemplo, en Massachusetts la ley solo permite desplazar inquilinos por un máximo de 30 días; en Virginia, 90 días. Si el trabajo en una unidad requiere más tiempo del permitido legalmente, hay que cambiar el alcance o la propia secuencia de obra. Además, los programas federales como el LIHTC carecen de redes verdaderamente eficaces para proteger a los inquilinos desplazados: los tenant protection vouchers (TPVs) no están disponibles para quienes viven en complejos LIHTC, según el NLIHC. A esto se suma la carencia de regulaciones universales anti-desalojo a nivel federal, lo que expone a los residentes a desalojos arbitrarios si cambian las condiciones contractuales.
Frente a esto, organizaciones como el National Housing Law Project (NHLP) reclaman reformas legislativas: contratos anuales obligatorios, definición estricta de “good cause” para desalojos, límites a recargos, sanciones por abuso y mecanismos claros de reclamación para los inquilinos. La paradoja central sigue siendo que la rehabilitación de la vivienda asequible puede, hoy por hoy, dejar sin techo a quienes se intenta proteger.
📌 Ver más: Inversión y liquidez en vivienda asequible en España
España: tensión sobre el alquiler asequible y el desafío aún poco medido de la rehabilitación habitada
En España, la falta de vivienda asequible es reconocida públicamente y documentada por diversas fuentes. Según un análisis de idealista/news, España deberá crear unas 761.000 nuevas viviendas de alquiler asequible en la próxima década, para lo que serán necesarios aproximadamente 108.000 millones de euros de inversión (calculados en 142.000 euros por vivienda). El 76% de estos fondos se espera que provenga de capital privado y solo el 24% de recursos públicos, lo que convierte al marco regulatorio y a los esquemas público-privados en piezas centrales.
A la presión cuantitativa se suma la tensión sobre los precios. Idealista/data reporta que el precio medio del alquiler en España fue de 12,3 €/m² en diciembre de 2023, con un incremento interanual del 9,1%. A lo largo del último año, el rango habitual fue de 11,6 a 12,0 €/m², con subidas del 9 al 10% anual. Estos aumentos desafían la premisa misma de la asequibilidad, aún en los segmentos teóricamente protegidos.
Respecto a la proporción de alquiler realmente accesible, el estudio “Alquiler razonable” de idealista/data (difundido por Expansión) calculaba que, a finales de 2022, solo el 42% de los pisos de dos habitaciones disponibles eran “asequibles” para una familia media, definida como aquella que puede destinar hasta el 30% de sus ingresos al alquiler: el precio medio aceptable sería 764 euros al mes frente a una realidad de 800 euros por vivienda.
Sin embargo, —y esta es una diferencia clave respecto al debate estadounidense— en España no existe todavía una data pública consolidada sobre el volumen de viviendas asequibles que necesitan rehabilitación, ni una cuantificación regular de los desafíos para conservar ese parque sin desplazar a sus habitantes. El énfasis regulatorio y mediático recae más en el acceso (crear vivienda asequible y acelerar su producto) que en el ciclo de vida de las existentes y los dilemas de la rehabilitación en unidades ocupadas. Esto, a su vez, dificulta diseñar alertas tempranas o prácticas estandarizadas para evitar el desplazamiento involuntario durante obras necesarias, a diferencia de lo que revelan los casos y estadísticas de los mercados maduros.
📌 Lea más: Segmentación inmobiliaria en España: estrategias según segmentos
Vivienda habitada y rehabilitación en España: impactos concretos para propietarios, inversores y agentes
Para quienes hoy gestionan, poseen o invierten en propiedades vinculadas al segmento de alquiler asequible en España, el panorama arroja tres impactos prácticos inmediatos:
Primero, la presión de precios, notoriamente más rápida que los ingresos, limita el margen para trasladar costes adicionales de mantenimiento o mejora a los inquilinos sin perder el perfil “asequible”. Un incremento anual del 9–10% en renta media encarece la negociación tripartita entre Estado, privado e inquilinos ante cualquier inversión en rehabilitación.
Segundo, aunque la experiencia estadounidense muestra que dividir fases de obra para evitar desplazamientos encarece el proceso y empeora la calidad del resultado, la falta de regulación específica y protocolos claros en España introduce incertidumbre jurídica. A esto se suma la ausencia de topes legales de tiempo de desplazamiento (como los 30 o 90 días según estado en EE.UU.), lo que obliga a anticipar modelos de gestión de mudanzas temporales, aún antes de que sean requeridos por ley.
Tercero, la estructura del capital —con 76% previsto de origen privado— hará recaer la sostenibilidad de las rehabilitaciones principalmente en la rentabilidad y la estabilidad legal. La tensión entre una exigencia de inversión regular en mantenimiento (como sucede con los edificios envejecidos del LIHTC) y protecciones hoy difusas para inquilinos (en lo que se refiere a realojos, derecho de retorno o topes de renta post-reforma) puede traducirse en conflicto, resistencia social y riesgos reputacionales.
El hecho de que, al menos en España, parte significativa del parque asequible dependa de fondos de inversión, socimis y aseguradoras, crea un entorno susceptible a debates muy similares a los norteamericanos sobre “quién se beneficia” de las nuevas inversiones: el activo o el residente.
📌 Ver más: Planes de vivienda pública en España y su impacto en inversores latinoamericanos
España con 19,9 años de alquiler para comprar y Brasil con 21,8, en banda Neutral
España llega al debate sobre conservar y rehabilitar vivienda asequible con un puntaje de 54,5 sobre 100, banda Neutral y por debajo del puntaje regional (56,0), según el Índice de Oportunidad Inmobiliaria de ATI. Sus 19,9 años de alquiler para comprar coinciden con la mediana de los 15 países (Numbeo, 2026), y su carga hipotecaria de 58,2% del ingreso queda por debajo de la mediana de 138,8%: una hipoteca más asequible.
Brasil, con 52,4 puntos y también en banda Neutral, se ubica por debajo del puntaje regional (56,0). Necesita 21,8 años de alquiler para comprar, por encima de la mediana de 19,9: comprar sale más caro frente al alquiler. Su rentabilidad bruta de 4,59% queda por debajo de la mediana de 5,02%, peor para el inversor. Para quien tiene o invierte en vivienda en España, el costo de comprar frente a alquilar está en la mediana, y ese es el punto de partida para calcular cuánto capital destinar a mantener y rehabilitar. La tabla mide vivienda residencial en el centro de las ciudades.
Un dato a seguir: la evolución del precio medio de alquiler sobre ingresos familiares
Dado que la brecha entre precios y capacidad de pago define el termómetro del acceso —y la presión sobre el parque actual obliga a pensar en la sostenibilidad de rehabilitar sin excluir—, conviene seguir con atención dos indicadores: el precio medio del alquiler, que ya se mantiene sobre los 12 €/m², y la proporción de viviendas que pueden considerarse “razonables” (42% para familias medias a cierre de 2022). La ausencia de datos de rehabilitación habitada en España invita, a la luz de la experiencia de los mercados maduros, a priorizar el desarrollo de métricas y protocolos de protección social en todos los programas de conservación del alquiler asequible. El reto es evitar que el ciclo de modernización física acabe por desplazar —de forma legal, económica o social— a los propios destinatarios de la política pública.
Fuentes consultadas
📩 ¿Quieres recibir análisis del mercado inmobiliario de LATAM cada semana? Suscríbete al boletín de ATI.